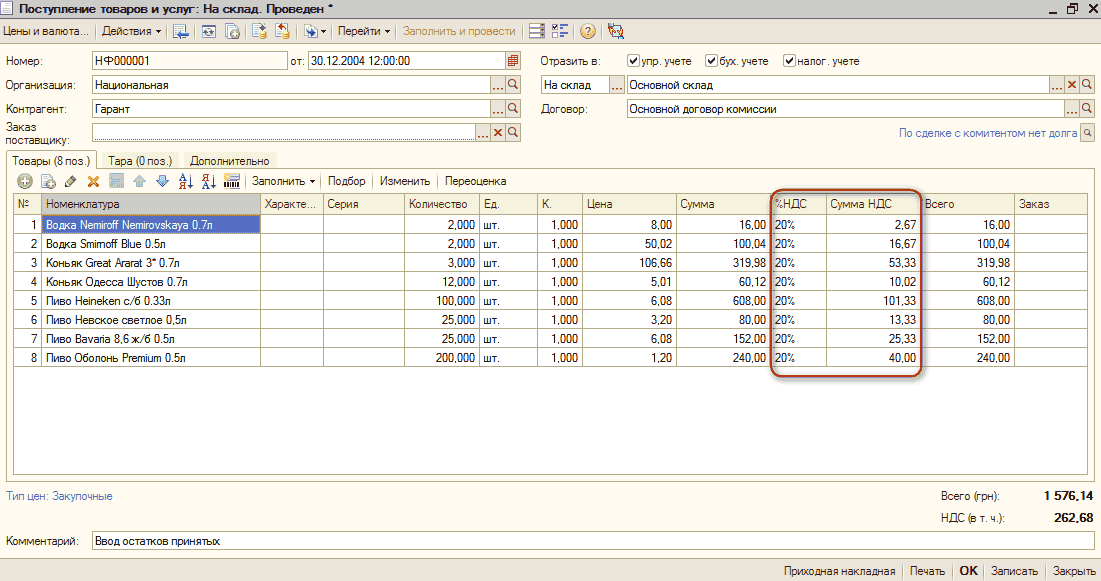
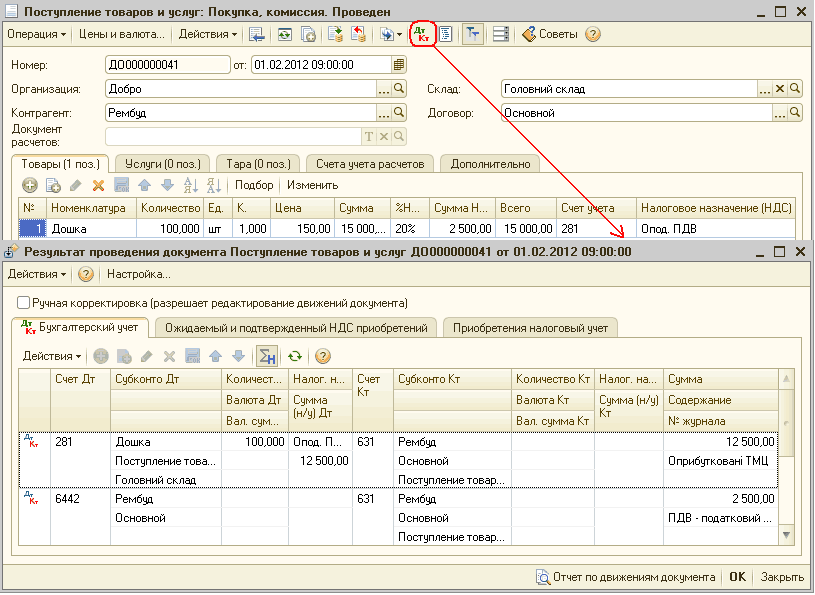
У цьому тексті описується спосіб заповнення даних з ПДВ. Також ідеться про облік отриманих податкових документів та облік вхідного ПДВ. Облік вхідного очікуваного ПДВ. Облік отриманих податкових документів
Облік взаєморозрахунків у комплексній конфігурації ведеться за виділеними рахунками. Нижче буде розглянуто деякі випадки взаєморозрахунків і способи їх відображення в комплексній конфігурації.
Для введення початкових залишків за рахунками бюджетування призначений документ "Коригування залишків за прогнозними балансами". Цей самий документ може використовуватися для коригування залишків за рахунками при зміні циклу планування.
Довідник "Джерела даних для розрахунків бюджетування" призначений для зберігання правил відбору даних конфігурації, що використовуються для трансляції до підсистеми "Бюджетування". Для трансляції можуть використовуватися фактичні та планові дані будь-якої з підсистем конфігурації "Управління виробничим підприємством", включно із самою підсистемою "Бюджетування". Використання джерел даних дає змогу автоматизувати процеси фінансового планування та аналізу виконання бюджету.Вибір джерела. Вибір показників джерела. Відбори. Зв'язок із вимірами бюджетування. Перевірка налаштування джерела
У цьому розділі розглядається контроль наявності залишків запасів за податковим призначенням ПДВЦільове податкове призначення активів і витрат. Зміна податкових параметрів обліку запасів
За масового введення інформації вкрай важливо забезпечити максимально ефективний спосіб заповнення даних документів, довідників, операцій. Одним із досить простих, але корисних режимів, що підвищують продуктивність під час введення інформації, є режим копіювання.
План рахунків для бюджетування формується окремо від бухгалтерського (госпрозрахункового), а також податкового плану рахунків і плану рахунків МСФЗ. Загальні класифікатори підсистеми "Бюджетування". План рахунків для бюджетування. Статті оборотів за бюджетами. Довідник "Бюджети". Довідники, що використовуються для формування конкретних бюджетів. Статті бюджету. Рахунки бюджету. Приклад формування звіту за бюджетом
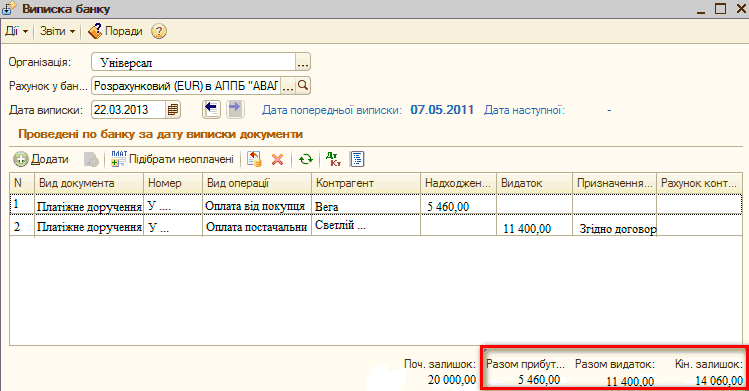
Доступ: Підприємство - Введення початкових залишківБезготівкові грошові кошти. Завдання №1. Введення залишків. Завдання №2. Надходження оплати від покупця. Завдання №3. Оплата постачальнику. Завдання №4. Аналіз руху безготівкових ГК. Завдання №5. Аналіз взаєморозрахунків з постачальниками та покупцями. Готівкові грошові кошти та розрахунки з підзвітними особами. Завдання №6. Введення залишків. Завдання №8. Видача ГК підзвітній особі. Завдання №10. Оплата через підзвітну особу
Наведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) і "Управління виробничим підприємством для України" (редакція 1.3).Приклад. Попередні дії. Порядок оформлення операції взаємозаліку
У договорі з покупцем "Кант" ведення взаєморозрахунків: Дод. завдання №1 Деталізація взаєморозрахунків. Дод. завдання №2 Надходження ГК. Дод. завдання №3 Реалізація. Дод. завдання №4 Повернення ТМЦ від покупця. Дод. завдання №5 Повернення ГК покупцю
У статті "Механізм автоматичного розрахунку сум модернізації, які можна відносити на валові витрати" докладно описано механізм автоматичного розрахунку сум модернізації, які можна віднести на валові витрати.
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2). Методика, описана в статті, актуальна для конфігурацій "Управління торговельним підприємством для України" (редакція 1.2) та "Управління виробничим підприємством для України" (редакція 1.3).ПРИКЛАД. Загальна інформація. 1. Погашення заборгованості кредитору, забезпеченої договором поруки. 2. Перенесення заборгованості на боржника. 2.1 Прапорець «Не переносити ПЗ (ПК)» не встановлено – податкова накладна буде виписана від основного боржника. 2.2. Прапорець «Не переносити ПЗ (ПК)» встановлено – податкова накладна буде виписана від основного кредитора. 3. Оплата від боржника ТОВ «Вест Трейд» за договором поруки. 4. Аналіз стану взаєморозрахунків із контрагентами. 5. Відображення обліку послуг поруки