С чего начать изучение бухучёта?
Когда я пришла на занятия по бух. учёту, всё, что я знала, было:
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Когда я пришла на занятия по бух. учёту, всё, что я знала, было:
ЧитатьПоступив в университет, я была очень удивлена большим количеством предметов, которые совершенно не связаны с моей будущей профессией и вряд ли когда-нибудь понадобятся в жизни. Я думала, зачем забивать этим голову? Но выхода не было, приходилось учить.
ЧитатьСчет закрытия для затраты нужен только при использовании обоих классов счетов затрат - 8 и 9. Затраты делятся на операционные (связанные с операционной деятельностью) и неоперационные (связанные с финансовой и инвестиционной деятельностью).
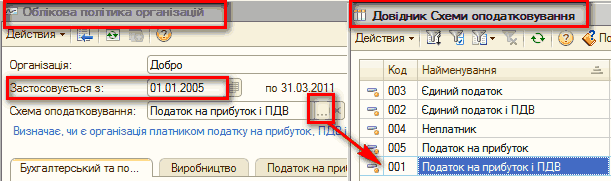
ЧитатьВ соответствии со ст. 199 НКУ, организации, регулярно осуществляющие облагаемые и необлагаемые НДС операции, могут при приобретении запасов и услуг, которые будут частично использоваться в облагаемых, частично в необлагаемых операциях, начислять налоговый кредит пропорционально доле использования в облагаемых НДС операциях. Доля использования определяется обычно по итогам предыдущего года.Особенности использования пропорционально облагаемых затрат в производстве продукции в конфигурации "Управление производственным предприятием для Украины"
ЧитатьВедение бухгалтерского учета является важной основой успешной работы предприятия. Даже не нужно доказывать, что ни одна организация не сможет нормально функционировать без квалифицированного бухгалтера, который сможет умело и правильно вести бухгалтерский учет. Но нужно понимать, что бухгалтерский учет — это не просто проводки, то есть запись "дебет — кредит", это упорядоченный процесс накопления, обработки, хранения и передачи информации в денежном выражении об имуществе и обязательствах организации. Эта система способна регистрировать все события, произошедшие на предприятии, и давать ответы на множество вопросов: успешна ли работа предприятия, достаточны ли объемы продаж, нужно ли внедрять что-то новое и др..
ЧитатьВ этой теме описывается как оформляются поступления, списание и перечисление денежных средств в рамках договора вида "С покупателем", "С комиссионером" или "С комитентом". А также проведение и анализ оплат за день.Поступление денежных средств. Выбытие денежных средств. Анализ и проведение оплат за день. Банковская выписка. Важно!!!. Клиент-Банк
ЧитатьВ этой теме описывается как делать запуск механизмов по учету НДС, для чего нужно делать отражение хозяйственной операции в учете НДС, какие параметры используются для регистрации НДС в документах покупки, продажи, оплаты и в налоговых накладных, особенности документооборота подсистемы.Основные принципы учета. Сведения об учетной политике. Учет в разрезе статей налоговой декларации. Налоговый статус хозяйственных операций.. Ставка налога. Ожидаемый и подтвержденный НДС. Особенность документооборота подсистемы. Механизмы учета НДС. Бухгалтерские счета учета НДС. Налоговые регистры накопления
ЧитатьДля того чтобы оценить общее состояние задолженности по покупателям можно использовать отчет "Дебиторская задолженность (диаграмма)".
ЧитатьВ данной статье приводится список вопросов, на которые можно получить ответ с помощью аналитических отчетов, которые включены в конфигурацию "Торговля+Склад для Украины".Отчет "Оценка прибыльности товаров". Отчет "График платежей"
ЧитатьОсновное внимание в этой статье будет уделено отражению операций в подсистеме учета НДС, так как бухгалтерский учет не имеет явных отличий по сравнению с обычной комиссионной торговлей с резидентами.1 случай. Комитент – резидент, комиссионер – нерезидент. 2 случай. Комитент - нерезидент, комиссионер - резидент
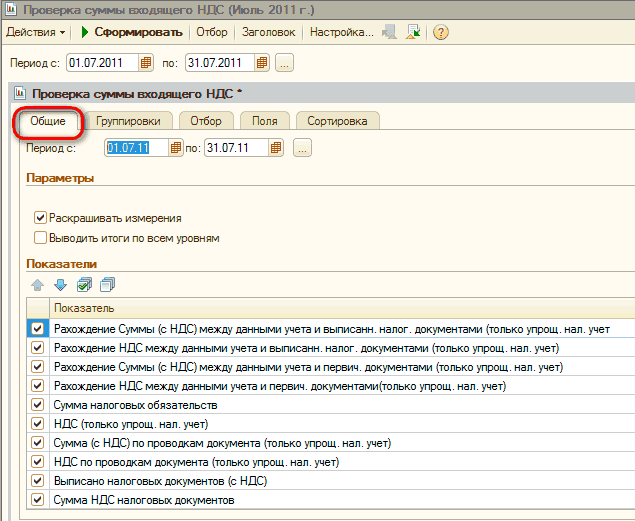
ЧитатьПроанализировать полноту получения налоговых накладных от поставщиков Доступ: Налоговый учет - Проверка суммы входящего НДС.Налоговый кредит. Упражнение №1. Анализ ожидаемого налогового кредита. Упражнение №2. Регистрация налоговых накладных поставщиков. Налоговые обязательства. Упражнение №3. Анализ ожидаемого налогового обязательства. Упражнение №4. Выписка налоговых накладных. Упражнение №5. Анализ налогового обязательства
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (не ниже редакции 1.2.11). Методика, описанная в статье, актуальна для конфигураций "Управление торговым предприятием для Украины" (не ниже редакции 1.2.12) и "Управление производственным предприятием для Украины" (не ниже редакции 1.3.20).1. Общие сведения. 2. Подготовка к перерасчету пропорционального НДС по товарам и ОС.. 3. Перерасчет товаров/услуг и ОС. 3.1.Порядок заполнения основных реквизитов по перерасчету налогового кредита. 3.2. Авансы поставщикам. 3.3. ОС, введенные в эксплуатацию в текущем году. 3.4. Остатки по счетам капитальных инвестиций. 3.5. Итоговые данные по перерасчету пропорционального НДС по товарам и ОС. 4. Перерасчет пропорционального НДС по итогам одного, двух и трех лет эксплуатации. 5. Счета учета, аналитика затрат
Читать