Описана форма Монитор расчетов с поставщиками: анализ общей задолженности, сроков долга, динамики и просроченных обязательств, а также настройка ее отображения.. Задолженность поставщикам. Задолженность по срокам. Динамика задолженности и кредиторы с просрочкой
Две последовательные операции объясняют дебет, кредит и баланс без ошибочной формулы «приход–расход», плюс пять упражнений для самопроверки.. Как увидеть две стороны одной операции?. Зачем нужно балансовое уравнение?. Что меняется, когда материалы получили, но еще не оплатили?. Что меняется, когда долг поставщику оплатили?. Как перейти от содержания события к счетам и аналитике?. Почему дебет не всегда поступление, а кредит не всегда расход?. Удастся ли определить проводку в пяти новых ситуациях?. Как эта логика проявляется в BAS после проведения документа?. Что стоит запомнить вместо формулы «приход–расход»?
Разберите начальное сальдо, обороты и конечный остаток на шести операциях и проверьте себя на двух намеренных ошибках.. Шаг 1. Подготовьте четыре конверта-счета. Шаг 2. Отделите остаток от движения. Шаг 3. Разложите шесть карточек операций. Шаг 4. Предскажите результат до расчета. Шаг 5. Заполните ведомость вручную и сверьте с образцом. Шаг 6. Задайте три контрольных вопроса. Шаг 7. Увидьте ту же логику в BAS. Шаг 8. Пройдите мини-экзамен с двумя ошибками. Шаг 9. Сведите проверку к короткому алгоритму
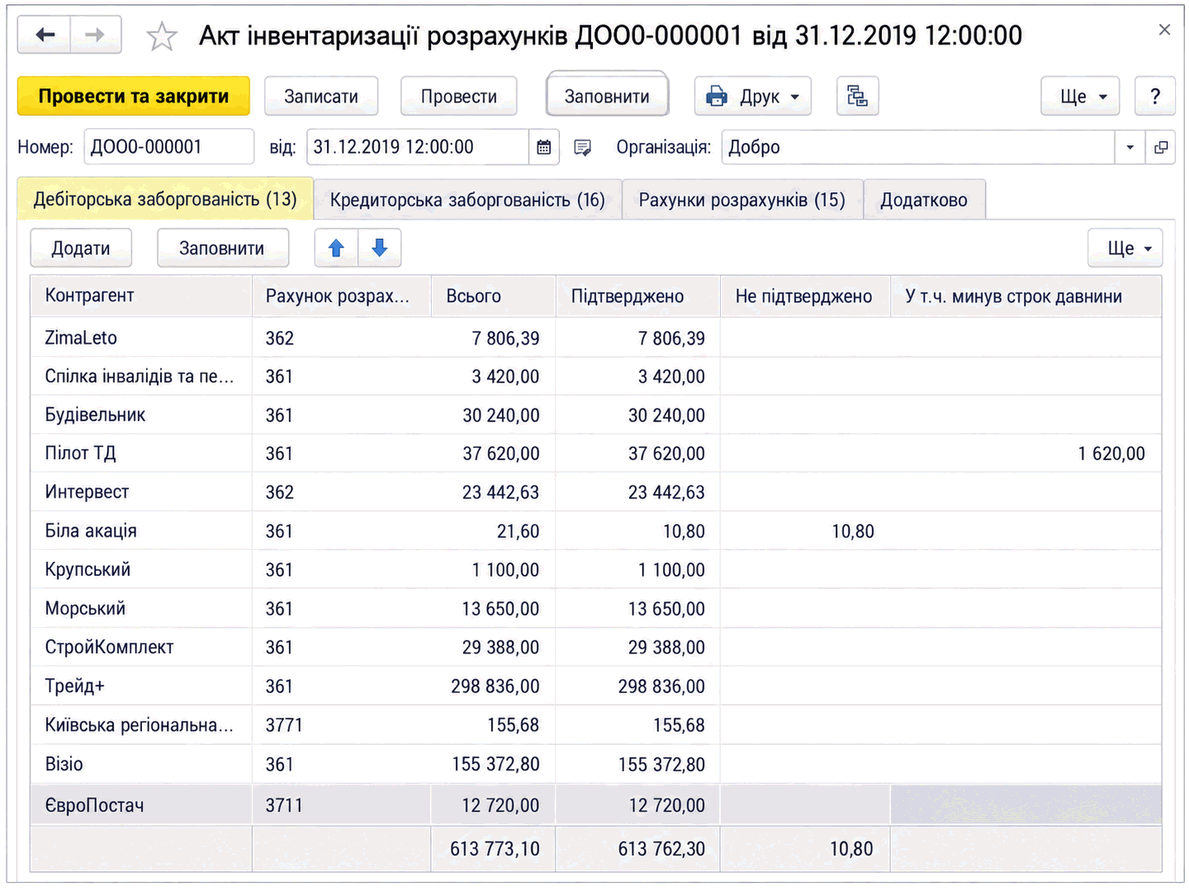
Описано формирование документа «Акт инвентаризации расчетов», автоматическое заполнение по счетам учета и ручное указание неподтвержденной и просроченной задолженности.
Практическая матрица помогает проверить готовность к начальным бухгалтерским задачам: от логики счетов и первичных документов до работы в BAS, таблицах, взаиморасчетах и налоговом контроле. Семь ситуаций и 30-дневная карта развития показывают не абстрактный перечень требований, а конкретные действия, критерии проверки и границы ответственности новичка.. Оцените себя по пяти уровням допуска. Матрица компетенций: от понимания до безопасной эскалации. Счета: объясняйте движение, а не заучивайте номера. Первичка: сначала реальное событие, затем реквизиты. Банк, касса и взаиморасчеты: прослеживайте путь суммы. Запасы: контролируйте количество, стоимость и место хранения. BAS, таблицы и электронные документы: проверяйте результат, а не кнопку. Налоги и зарплата: ориентируйтесь, контролируйте, эскалируйте. Пройдите мини-экзамен из семи ситуаций. Составьте карту пробелов на 30 дней. Покажите работодателю навыки честно и конкретно. Итоговый чек-лист готовности к начальным задачам
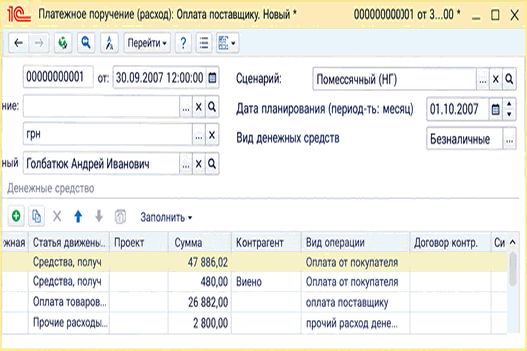
Документ «План движения денежных средств» используется для ввода исходных данных прогноза ДДС. Описаны обязательные реквизиты, автоматическое заполнение и источники данных для поступлений и платежей.. Автоматическое заполнение плана движения денежных средств
Практическая матрица операций и контрольных отчетов, по которой можно проверить опыт бухгалтера в торговом и производственном контурах BAS, подготовиться к собеседованию и собрать портфель доказательств без конфиденциальных данных.. Матрица доказательств: что именно кандидат умеет делать. Торговая ветка: от справочника до закрытого долга. Производственная ветка: от потребности до фактической себестоимости. Контрольные отчеты: вопрос «как вы проверите результат?». Комплексная проверка кандидата: один кейс, две ветки. Симулятор собеседования: шесть рабочих ситуаций. Портфель доказательств без данных работодателя. Следующий шаг в зависимости от пробела
Как научиться видеть за отдельными накладными, банковскими операциями и записями в BAS единый учетный цикл: разбираем десять взаимосвязанных событий условного малого ООО, исправляем ошибку в аналитике, закрываем месяц и сверяем контрольные суммы перед подготовкой отчетности.. Почему первичку, проводки и отчетность недостаточно изучать отдельно. Исходные условия кейса. Десять событий одного месяца. Четыре сверки и исправление заложенной ошибки. Что проверить до и после закрытия месяца в BAS. Как учетные данные переходят в отчетность. Итоговая карта: от документа до отчетности. Контрольные суммы завершенного кейса. Когда кейс действительно выполнен
Статья рассматривает особенности учета просроченных задолженностей в Украине, включая создание резервов, списание безнадежных долгов и влияние военного положения на бухгалтерский учет.Резерв сомнительных долгов. Списание безнадежной задолженности. Дисконтирование просроченной задолженности. Налоговые обязательства и НДС. Инвентаризация и учетная политика
Статья рассматривает современные тенденции и преимущества компьютерной формы бухгалтерского учета в Украине, включая использование облачных технологий, электронного документооборота и специализированного программного обеспечения.Преимущества автоматизации бухгалтерского учета. Использование облачных технологий и электронного документооборота. Современные бухгалтерские системы и их функциональность. Электронные РРО и учет товарных запасов. Заключение
Статья предоставляет подробное руководство по проверке бухгалтерского баланса в Украине, включая основные этапы, методы и рекомендации для обеспечения его достоверности и соответствия законодательным требованиям.1. Инвентаризация активов и обязательств. 2. Анализ учетных регистров и первичных документов. 3. Проверка соответствия учетной политики и нормативных требований. 4. Оценка финансовых показателей и коэффициентов. 5. Проведение аудиторской проверки
В статье рассказывается, как корректно составить сводный бухгалтерский баланс на предприятии в Украине, объясняются основные этапы подготовки, структура формы и критические моменты проверки отчетности.Этапы подготовки и сбор исходной информации. Структура баланса и порядок заполнения