Прием на работу
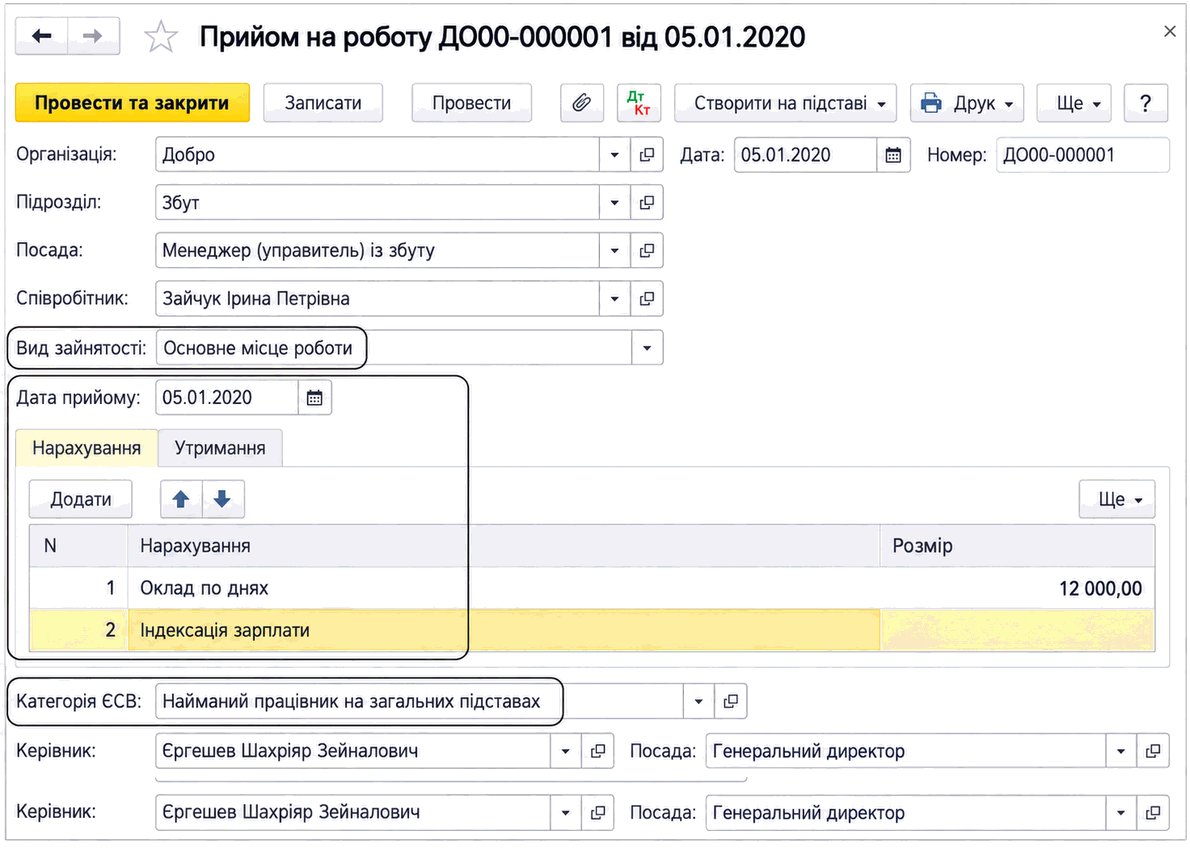
Описано оформление приема работника документом «Прием на работу», его ключевые реквизиты, плановые начисления и удержания. Рассмотрены особенности учета совместительства, ЕСВ, НДФЛ и работ по договору ГПХ.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описано оформление приема работника документом «Прием на работу», его ключевые реквизиты, плановые начисления и удержания. Рассмотрены особенности учета совместительства, ЕСВ, НДФЛ и работ по договору ГПХ.
ЧитатьОписаны настройки видов доходов и льгот НДФЛ, автоматическое исчисление налога и операции его перерасчета. Также приведены документы и отчеты для учета НДФЛ и военного сбора.. Настройка расчета НДФЛ. Виды доходов по НДФЛ. Льготы по НДФЛ. Исчисление налога. Перерасчет и другие операции по НДФЛ. Отчетность по налогу на доходы физических лиц
ЧитатьВ соответствии с п.169.3.1 НКУ если плательщик налога имеет право на применение налоговой социальной льготы по двум и более основаниям, применяется одна налоговая социальная льгота по основанию, предусматривающему ее наибольший размер, кроме случая, если лицо содержит двух и больше детей, в том числе ребенка-инвалида (детей-инвалидов).
Читать<b><i>Плата за землю</i></b> – общегосударственный налог, взимаемый в форме земельного налога и арендной платы за земельные участки государственной и коммунальной собственности (п.14.1.147 ст.14 НКУ). <b><i>Плательщиками платы за землю</i></b> согласно ст.269 НКУ являются <b><i>собственники</i></b> земельных участков, земельных долей (паев) и <b><i>постоянные землепользователи</i></b><sup>1</sup> (бессрочное пользование землей). Кроме того, уплачивать земельный налог необходимо собственникам нежилых помещений (их частей) в многоквартирном жилом доме за площади под такими помещениями (их частями), с учетом пропорциональной доли придомовой территории (п.287.8 ст.287 НКУ).Общие положения. Плательщики платы за землю. Объект налогообложения. База налогообложения. Ставки земельного налога. Льготы по земельному налогу. Арендная плата. Нормативная денежная оценка (НДО). Сроки уплаты земельного налога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Расчет земельного налога. Документы
ЧитатьНалог на доходы физических лиц (НДФЛ) <b><i>является общегосударственным налогом</i></b>, который взимается (удерживается) с доходов, выплачиваемых (начисляемых, предоставляемых) физическим лицам.Общие положения
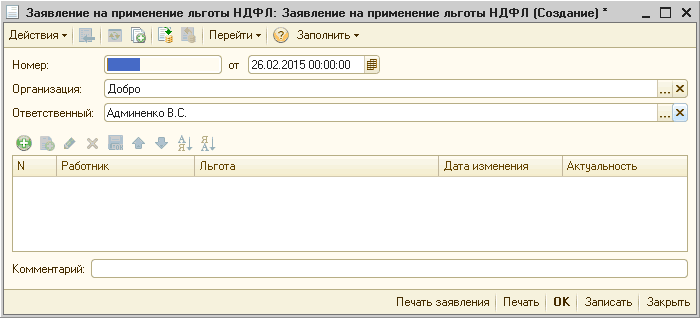
ЧитатьДля того чтобы при расчете НДФЛ учитывалась льгота по НДФЛ в расчете на каждого ребенка необходимо создать документ "Заявление на применение льготы НДФЛ", указать в документе работника, для которого назначается льгота, соответствующую льготу, начало ее действия и признак актуальности. Также, по работнику необходимо заполнить данные о детях и установить признак того, что ребенок находится на иждивении. Эти данные заполняются в карточке физического лица работника:
ЧитатьСогласно п.16 Порядка №1307 в случае осуществления операций по поставке товаров/услуг, освобожденных от налогообложения, заполняется графа 9 "Код льготы" раздела Б налоговой накладной.
ЧитатьДля прекращения действия льготы по НДФЛ необходимо в месяце прекращения провести документ "Заявление на применение льготы НДФЛ", в котором указать сотрудника и для льготы снять флаг "Актуальность".
ЧитатьУчет доходов, полученных физическими лицами (сотрудниками) для нужд расчета НДФЛ ведется в регистре накопления "НДФЛ по сотрудникам" в разрезе кодов дохода, месяцев налогового периода и дат начисления доходов. Структура регистра отвечает требованиям регламентированной формы "Расчетная ведомость по форме №– 1ДФ".Особенности учета НДФЛ. Классификация доходов. Данные о льготах физических лиц по НДФЛ. Исчисление НДФЛ. Перерасчет НДФЛ
ЧитатьДля прекращения действия льготы по НДФЛ необходимо в месяце прекращения провести документ "Заявление на применение льготы НДФЛ", в котором указать сотрудника и для льготы снять флаг "Актуальность".
ЧитатьВ типовой конфигурации льгота по налогу на доходы физических лиц для сотрудников организаций применяется при начислении заработной платы, а также может применяться при оформлении межрасчетных выплат (аванс, отпускные, больничные и т. д.), если выполнены соответствующие настройки параметров учета.Общие положения. Условия применения льготы. Размеры льготы. Порядок применения льготы. Отражение льготы в отчетности. Ответственность плательщика налога за неправомерное применение льготы
ЧитатьДля каждого налога (сбора) законодательно определяются плательщики налога (сбора), объект налогообложения, база налогообложения, ставка налога (сбора), порядок исчисления, срок и порядок представления отчетности об исчислении и уплате налога (сбора), срок и порядок уплаты. Помимо этого для налога (сбора) также могут устанавливаться налоговые льготы.Общие положения. Форма и Порядок заполнения Отчета о льготах. Расчет суммы льготы по налогу на прибыль. Расчет суммы льготы по НДС. Освобождение от обложения НДС операций по поставке товаров (услуг). Операции, облагаемые НДС по нулевой ставке. Специальные режимы налогообложения в сфере сельского и лесного хозяйства, а также рыболовства. Представление Отчета о льготах в органы ГНС. Исправление ошибок, допущенных при составлении Отчета о льготах. Ответственность. Документы
Читать