Прийом на роботу
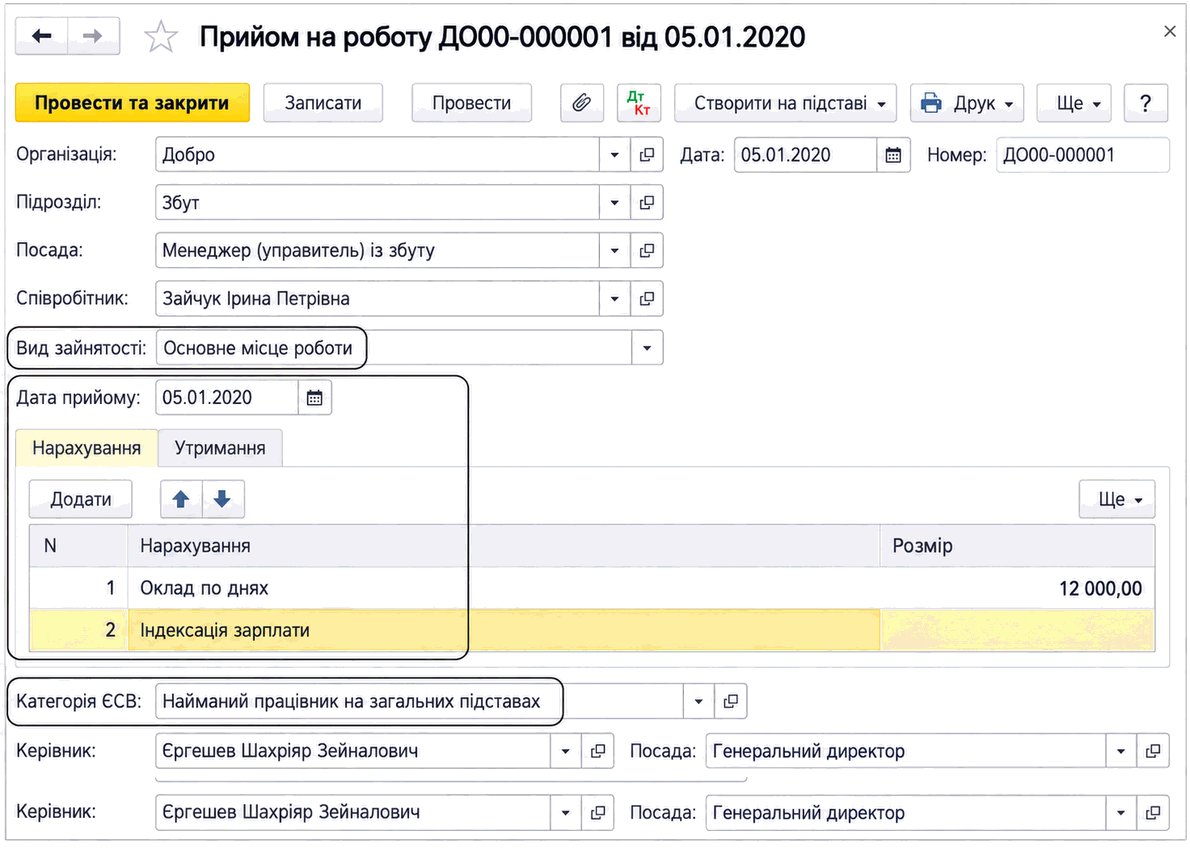
Описано оформлення прийому працівника документом «Прийом на роботу», його ключові реквізити, планові нарахування й утримання. Розглянуто особливості обліку сумісництва, ЄСВ, ПДФО та робіт за договором ЦПХ.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Описано оформлення прийому працівника документом «Прийом на роботу», його ключові реквізити, планові нарахування й утримання. Розглянуто особливості обліку сумісництва, ЄСВ, ПДФО та робіт за договором ЦПХ.
ЧитатиОписано налаштування видів доходів і пільг ПДФО, автоматичне обчислення податку та операції його перерахунку. Також наведено документи й звіти для обліку ПДФО та військового збору.. Налаштування розрахунку ПДФО. Види доходів з ПДФО. Пільги з ПДФО. Обчислення податку. Перерахунок та інші операції з ПДФО. Звітність з податку на доходи фізичних осіб
ЧитатиВідповідно до п.169.3.1 ПКУ якщо платник податку має право на застосування податкової соціальної пільги за двома і більше підставами, застосовується одна податкова соціальна пільга за підставою, що передбачає її найбільший розмір, крім випадку, якщо особа утримує двох і більше дітей, у тому числі дитину-інваліда (дітей-інвалідів).
Читати<b><i>Плата за землю</i></b> – загальнодержавний податок, що справляється у формі земельного податку та орендної плати за земельні ділянки державної і комунальної власності (п.14.1.147 ст.14 ПКУ). <b><i>Платниками плати за землю</i></b> згідно зі ст.269 ПКУ є <b><i>власники</i></b> земельних ділянок, земельних часток (паїв) та <b><i>постійні землекористувачі</i></b><sup>1</sup> (безстрокове користування землею). Крім того, сплачувати земельний податок необхідно власникам нежитлових приміщень (їх частин) у багатоквартирному житловому будинку за площі під такими приміщеннями (їх частинами), з урахуванням пропорційної частки прибудинкової території (п.287.8 ст.287 ПКУ).Загальні положення. Платники плати за землю. Об’єкт оподаткування. База оподаткування. Ставки земельного податку. Пільги із земельного податку. Орендна плата. Нормативна грошова оцінка (НГО). Строки сплати земельного податку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Розрахунок земельного податку. Документи
ЧитатиПодаток на доходи фізичних осіб (ПДФО) <b><i>є загальнодержавним податком</i></b>, який справляється (утримується) з доходів, що виплачуються (нараховуються, надаються) фізичним особам.Загальні положення
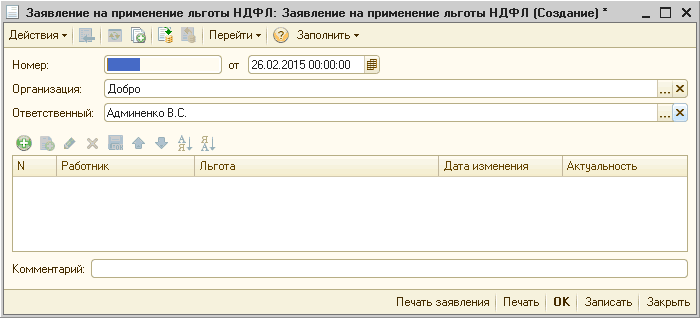
ЧитатиДля того щоб під час розрахунку ПДФО враховувалася пільга з ПДФО в розрахунку на кожну дитину, необхідно створити документ "Заява на застосування пільги ПДФО", зазначити в документі працівника, для якого призначається пільга, відповідну пільгу, початок її дії та ознаку актуальності. Також за працівником необхідно заповнити дані про дітей та встановити ознаку того, що дитина перебуває на утриманні. Ці дані заповнюються в картці фізичної особи працівника:
ЧитатиЗгідно з п.16 Порядку №1307 у разі здійснення операцій з постачання товарів/послуг, звільнених від оподаткування, заповнюється графа 9 "Код пільги" розділу Б податкової накладної.
ЧитатиДля припинення дії пільги з ПДФО необхідно в місяці припинення провести документ "Заява на застосування пільги ПДФО", у якому зазначити співробітника та для пільги зняти прапорець "Актуальність".
ЧитатиОблік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
ЧитатиДля припинення дії пільги з ПДФО необхідно в місяці припинення провести документ "Заява на застосування пільги ПДФО", у якому вказати працівника та для пільги зняти прапорець "Актуальність".
ЧитатиУ типовій конфігурації пільга з податку на доходи фізичних осіб для працівників організацій застосовується при нарахуванні заробітної плати, а також може застосовуватися при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо), якщо виконано відповідні налаштування параметрів обліку.Загальні положення. Умови застосування пільги. Розміри пільги. Порядок застосування пільги. Відображення пільги у звітності. Відповідальність платника податку за неправомірне застосування пільги
ЧитатиДля кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи
Читати