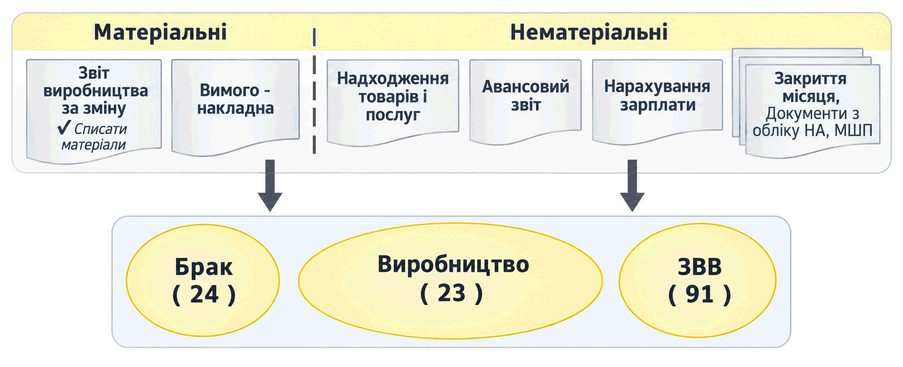
Описаны документы BAS Бухгалтерия для накопления материальных и нематериальных производственных затрат, а также порядок учета прямых, косвенных затрат и затрат вследствие брака.. Схема документооборота затрат. Материальные затраты. Нематериальные затраты. Затраты вследствие брака
Описаны операции учета нематериальных, основных и малоценных активов: приобретение, ввод в эксплуатацию, амортизация, модернизация, ремонт, списание и продажа.. Учет необоротных материальных активов. Учет малоценных активов
<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
В отчетах (не только ОСВ по счету, но и в остальных стандартных бухгалтерских отчетах) есть возможность настройки (одноименная кнопка находиться сверху на панели отчета). Для формирования ОСВ по счету учета ТМЦ (например, 238) по конкретной группе (папке) необходимо на закладке "Отбор" настроек отчета установить флаг в поле "ТМЦ", в колонке "Тип сравнения" установить значение "В группе", а в колонке "Значение" из справочника "Товарно-материальные ценности" выбрать группу номенклатуры, по которой необходимо сформировать отчет. При выборе группы (папки) из справочника следует использовать кнопку "Выбрать" (находится слева вверху), а не двойной щелчок мыши.
Для получения информации о поставщике ТМЦ можно воспользоваться отчетом «Отчет по проводкам» (меню «Отчеты» - «Стандартные отчеты бухгалтерии»). Отчет может быть построен по выбранным критериям для выбранной организации.
Примеры, приведенные в статье, моделировался на конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Информация, приведенная в статье, актуальна также для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Когда ведется распределение накопленных прямых и косвенных затрат, рассчитывается себестоимость продукции –“ проводится калькуляция себестоимости. Ее цель –“ анализ эффективности производства, выявление наиболее затратных статей, уменьшение себестоимости продукции.
В этом пункте вы узнаете такой термин как –“ "забалансовые счета". А также их виды, функции и особенности на которые стоит обращать внимание при работе с забалансовыми счетами.
В данном разделе рассматривается процесс ввода остатков необоротных малоценных активов и МБП. Детально рассматриваются виды необоротных малоценных активов, их учет, документы, необходимые их учета.Выбор подсистемы. Ввод остатков. Ввод начальных остатков основных средств