Отражение производственных затрат в учете
Описаны документы BAS Бухгалтерия для накопления материальных и нематериальных производственных затрат, а также порядок учета прямых, косвенных затрат и затрат вследствие брака.. Схема документооборота затрат. Материальные затраты. Нематериальные затраты. Затраты вследствие брака
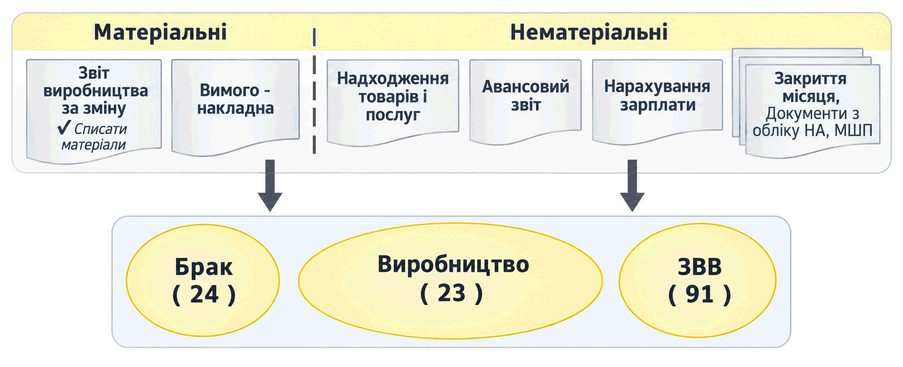
Схема документооборота затрат
В процессе производственной деятельности накапливаются материальные и нематериальные затраты. При этом материальные и нематериальные затраты в зависимости от характера производства могут учитываться как прямые или косвенные.
В прикладном решении для отражения в учете накопления материальных и нематериальных затрат используются различные виды документов. Прямые и косвенные затраты можно отразить в учете с помощью одного документа. Классификация затрат на прямые и косвенные (общепроизводственные и затраты вследствие брака) определяется счетом бухгалтерского учета, который выбирается в документе.
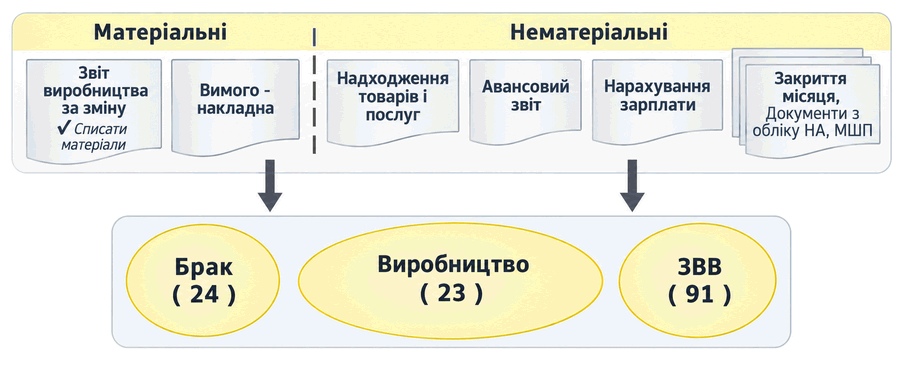
На схеме собраны основные документы, с помощью которых отражается накопление затрат.
Схема документооборота затрат
Материальные затраты
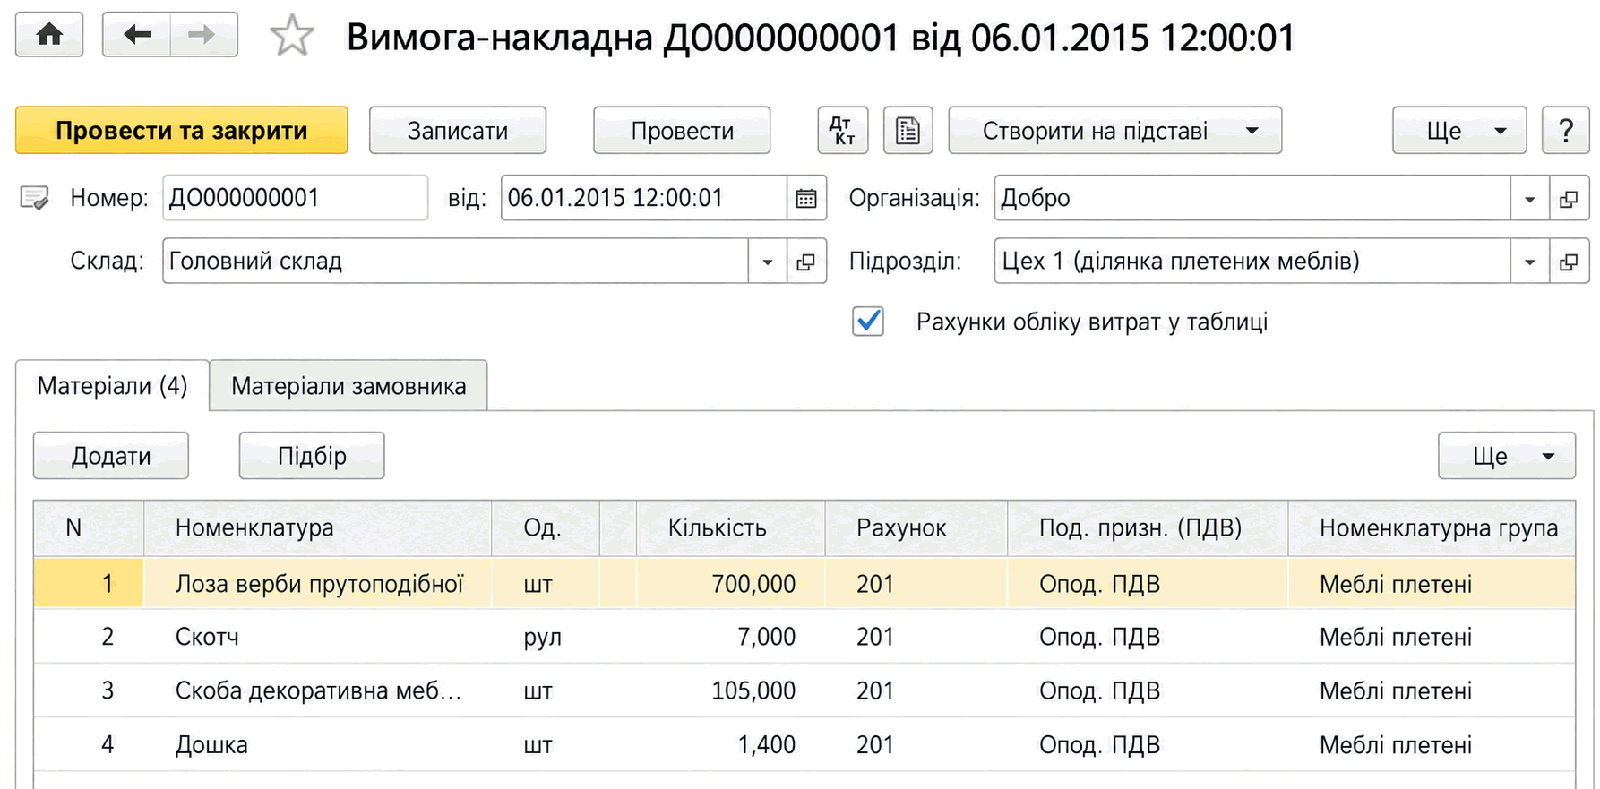
Передачу сырья, материалов и полуфабрикатов в производство отражают с помощью документа Требование-накладная. Этот документ используется для накопления как прямых, так и косвенных затрат в зависимости от указанных в нем счетов учета затрат.
Списание материалов в различные подразделения, а также списание с различных складов отражается отдельными документами. Для списания материалов на прямые затраты (Дт 23) по различным номенклатурным группам можно использовать один документ. Для этого в его шапке следует установить опцию Счета учета затрат в таблице. В таком случае счет, статья и номенклатурная группа затрат вместе с налоговым назначением заполняются в каждой строке.
Требование-накладная
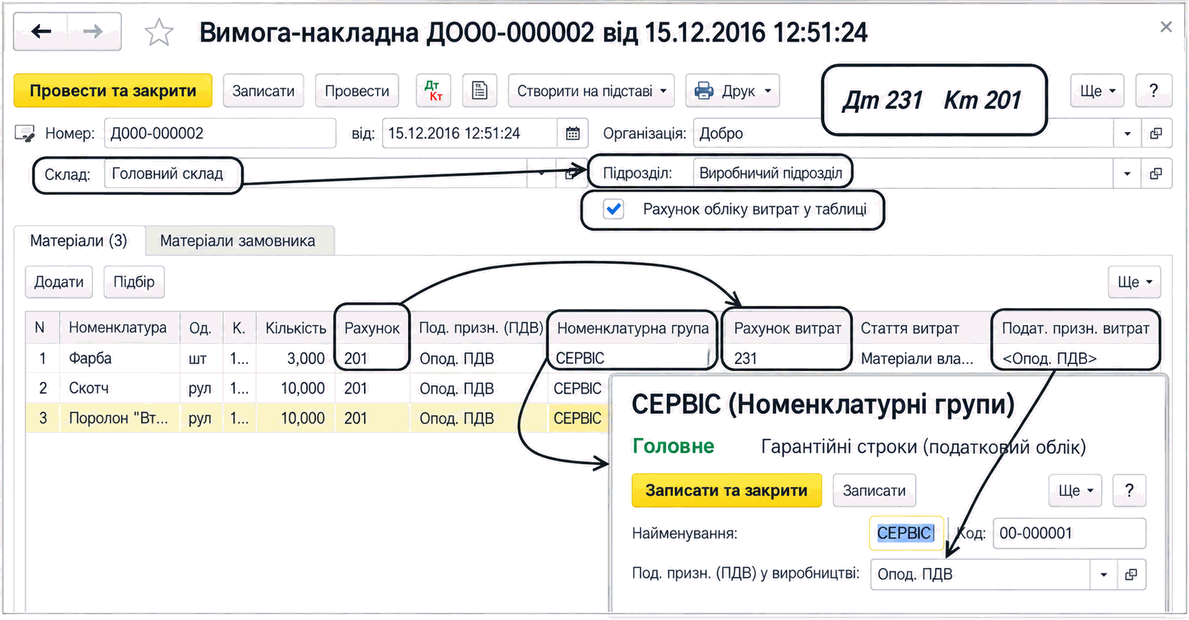
Этот же функционал — опцию Счета учета затрат в таблице — можно использовать для включения стоимости материалов в состав прочих операционных затрат, в частности общепроизводственных, а также в состав ТЗР. В других случаях рекомендовано указывать параметры затрат на вкладке Счет затрат.
Если материалы приобретены с одним налоговым назначением НДС, а списать их нужно на производство продукции или услуг с другим налоговым назначением НДС, перед списанием материалов следует:
- сначала с помощью документа Изменение налогового назначения запасов изменить целевое назначение НДС. При этом материал будет
списан с одним налоговым назначением и оприходован с другим;
- затем передать материалы в производство с помощью документа Требование-накладная, в табличной части которого указать новое Налоговое назначение (НДС) и номенклатурную группу продукции с соответствующим налоговым назначением.
Отчет производства за смену
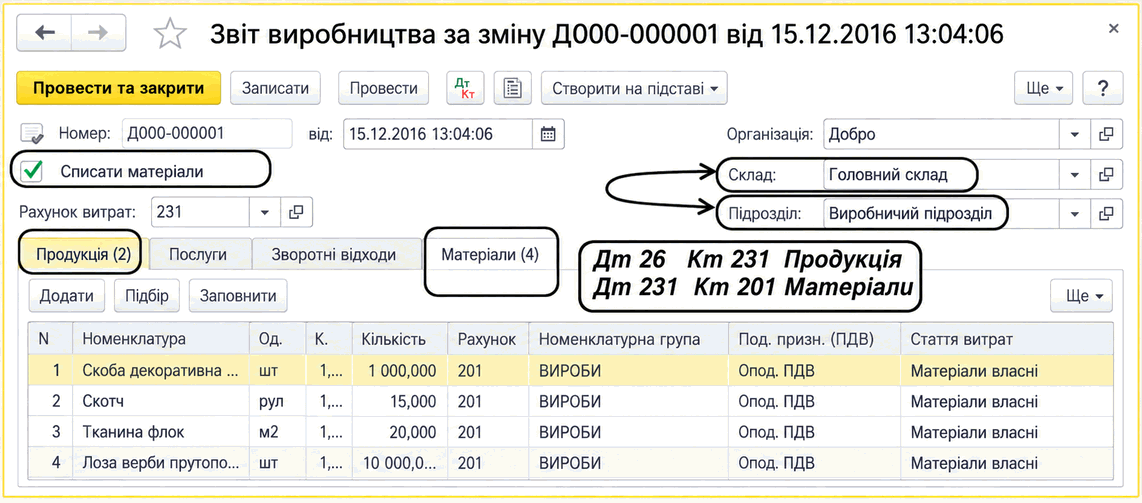
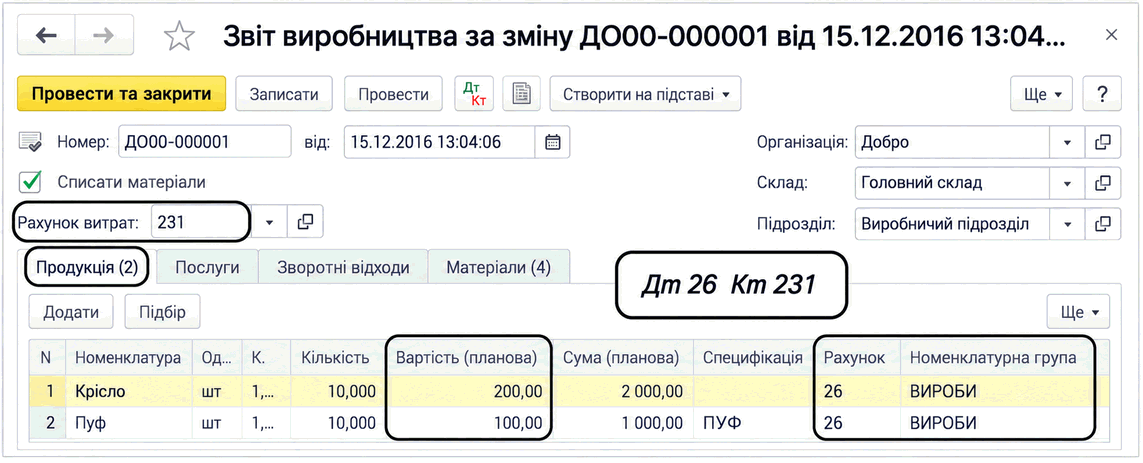
Также предусмотрена возможность отражать списание материалов в производство (Дт 23) одновременно с регистрацией фактов производственного выпуска с помощью документа Отчет производства за смену.
Для этого в шапке документа следует установить опцию Списать материалы. Если для выпускаемой продукции имеются нормативы — Спецификация, табличную часть Материалы можно заполнить автоматически. Для этого в табличной части Продукция нужно указать ссылку на спецификацию, а затем нажать кнопку Заполнить в табличной части Материалы.
Обратите внимание: в этом случае оприходование выпускаемой продукции и списание материалов происходят по одному складу (месту хранения).
Нематериальные затраты
Накопление нематериальных затрат в течение отчетного периода отражается в прикладном решении с помощью документов всех подсистем:
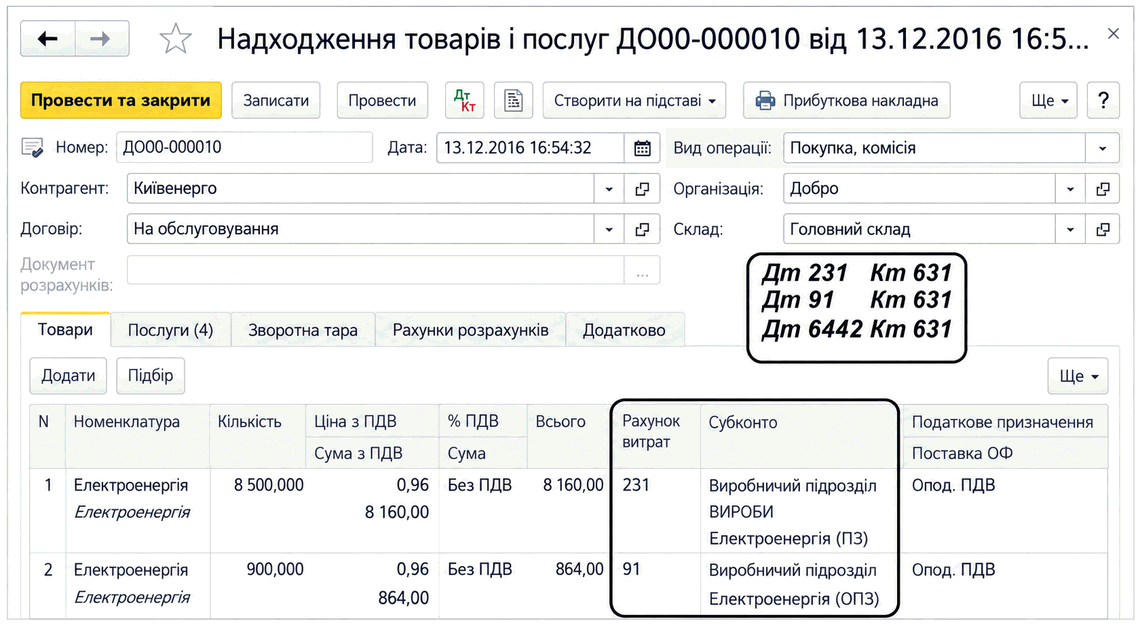
- затраты, связанные с услугами сторонних контрагентов, — с помощью документа Поступление товаров и услуг на вкладке Услуги. Параметры учета затрат указываются в табличной части;
Получение производственных услуг
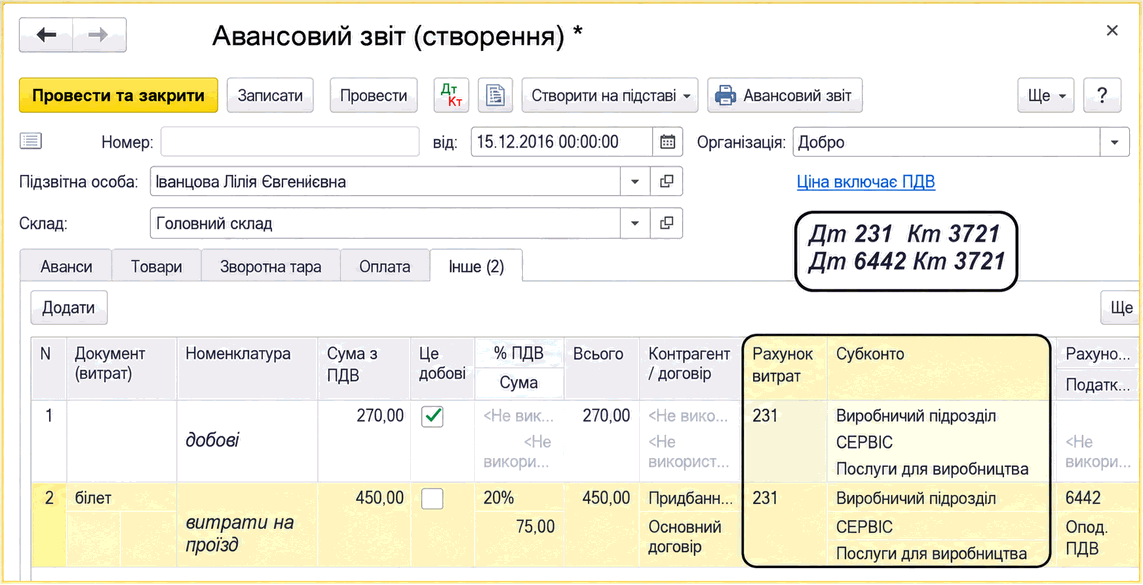
- затраты подотчетного лица — с помощью документа Авансовый отчет на вкладке Прочее;
Авансовый отчет
- затраты, связанные с оплатой труда, — с помощью документа Начисление зарплаты;
- выдача инструментов и спецодежды — с помощью документа Передача малоценных активов в эксплуатацию;
- прочие затраты, связанные с основными средствами и нематериальными активами, — с помощью документов соответствующих подсистем;
- затраты по амортизации необоротных активов — с помощью соответствующих операций документа Закрытие месяца.
Затраты вследствие брака
В процессе производственной деятельности возникают затраты вследствие производственного брака. В зависимости от характера дефектов брак подразделяется на исправимый и неисправимый (окончательный).
Исправимый брак отличается тем, что для устранения недостатков выпущенной продукции осуществляются дополнительные затраты: дополнительная работа, дополнительные материальные затраты. Вследствие этого себестоимость исправленной продукции становится завышенной на сумму дополнительных затрат. Отражение таких затрат в учете определяется несколькими факторами.
Первый важный момент — нужно ли предприятию вообще видеть отдельно эту дополнительную сумму затрат на исправление брака. Если сумму затрат на исправление брака нужно видеть в учете отдельно, их следует накапливать по счету 24. Накопление затрат по счету 24 может отражаться всеми перечисленными выше документами, главное — указывать счет затрат 24. Если выделение суммы затрат для устранения недостатков предприятию не нужно, затраты накапливаются вместе с другими прямыми затратами по счету 23.
Второй важный момент — как предприятие желает распределить эти дополнительные затраты на выпуск:
- включить в себестоимость одного определенного изделия;
- включить в себестоимость всех изделий этого вида;
- включить в себестоимость всех однотипных изделий в пределах одной номенклатурной группы.
В зависимости от этих факторов выбирается номенклатурная группа, по которой будут накапливаться затраты на исправление брака и отражаться выпуск исправленной продукции. Возможны следующие варианты:
- для включения затрат на исправление в себестоимость определенного изделия нужно:
- изделие, выпущенное с браком, списать со склада в производство по отдельной номенклатурной группе, например «Исправление брака». По этой же группе накапливать затраты для устранения недостатков по счету 23 или 24 в зависимости от позиции предприятия;
- отразить выпуск исправленного изделия по этой же группе. Чтобы не образовалась закольцованность выпуска, рекомендовано учитывать бракованную и исправленную продукцию по разным карточкам номенклатуры;
- для распределения суммы затрат, в том числе и затрат на исправление, между всеми выпусками продукции одного вида нужно, чтобы в пределах одной номенклатурной группы выпускались изделия только одного вида, поскольку в прикладном решении все затраты определенной номенклатурной группы распределяются на все выпуски из этой группы. В этом случае затраты для устранения недостатков накапливаются по той же группе, по которой отражаются выпуски изделий этого вида;
- для распределения суммы затрат, в том числе и затрат на исправление, между выпусками однотипной продукции различных видов в пределах одной номенклатурной группы выпускается несколько видов продукции и накапливаются затраты на эти виды продукции.
Отражение неисправимого (окончательного) брака отличается тем, что сама выпущенная продукция составляет сумму потерь, которую нужно распределить между выпусками нормальной продукции. Также могут возникать дополнительные затраты на демонтаж бракованной продукции. Поскольку выпуск материальных изделий в прикладном решении возможен только с оприходованием на склад, сначала следует отразить выпуск бракованной продукции с оприходованием на склад, а затем списать ее со склада на затраты по дебету счета 24. Далее ее стоимость будет
включена в себестоимость выпуска той номенклатурной группы, по которой накоплены затраты по счету 24.
Третий важный момент — возможно ли более или менее точно оценить потери от брака в момент отражения выпуска продукции. Выпуск бракованной продукции на склад можно отразить двумя способами:
- если невозможно оценить сумму потерь — на вкладке Продукция документа Отчет производства за смену. В этом случае сумма затрат будет рассчитана в конце месяца по фактическим затратам и затем списана в дебет счета 24 через счет складского учета. Но в таком случае возможно зависание до следующего месяца части суммы по счету 24;
- если для выпущенной продукции можно определить фиксированную приблизительно справедливую стоимость — на вкладке Возвратные отходы документа Отчет производства за смену. Такая стоимость в конце месяца не пересчитывается. Общая сумма накопленных затрат уменьшается на стоимость брака и распределяется на другие нормальные выпуски.
При любом варианте отражения брака в учете рекомендовано использовать разные карточки номенклатуры для бракованной и нормальной продукции, чтобы избежать закольцованности в расчете себестоимости и зависания сумм по счетам учета.