Нематериальные активы
К нематериальным активам (НМА) могут быть отнесены следующие объекты:Поступление, изготовление, принятие к учету НМА. Данные для начисления амортизации. Модернизация НМА. Выбытие. Инвентаризация нематериальных активов
ЧитатьТема публикаций
Справочные материалы по этой теме.
К нематериальным активам (НМА) могут быть отнесены следующие объекты:Поступление, изготовление, принятие к учету НМА. Данные для начисления амортизации. Модернизация НМА. Выбытие. Инвентаризация нематериальных активов
ЧитатьТабличная часть "Расчет часовой тарифной ставки по базе" в документе "Оплата праздничных и выходных дней" необходима для заполнения и расчета поля "Часовая тарифная ставка" табличной части "Начисления".
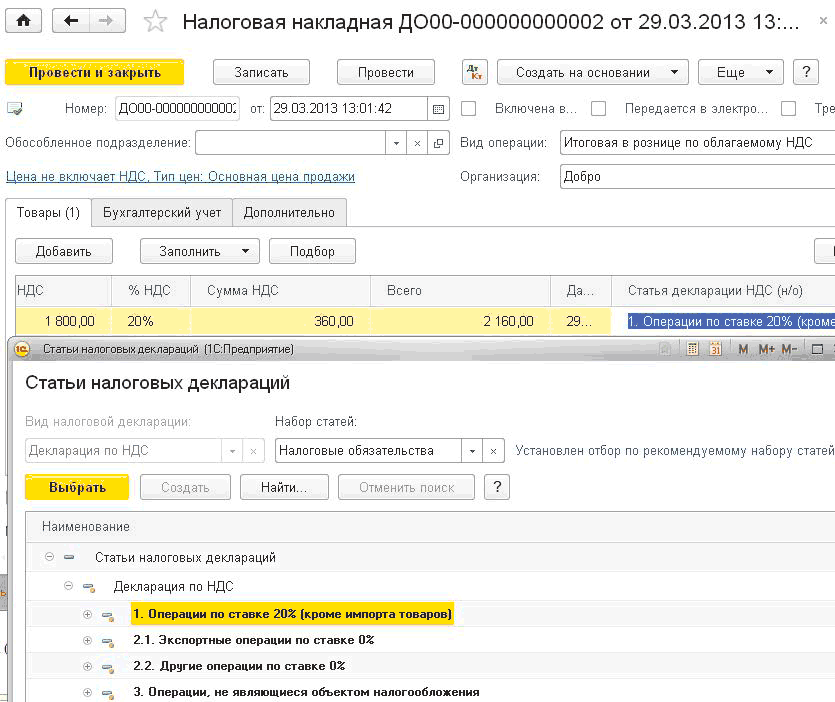
ЧитатьПодсистема учета НДС предназначена для накопления и подготовки данных, необходимых для оформления налоговых документов, построения учетных форм и регламентированной отчетности по налогу на добавленную стоимость.Ставки НДС. Статьи налоговых деклараций. Виды деятельности НДС. Налоговые назначения. Входящий и исходящий НДС. Ожидаемый и подтвержденный НДС. Методы начисления НДС. Сложный налоговый учет: отложенный учет «первого» события
ЧитатьВ конфигурации "Зарплата и Управление Персоналом для Украины" не ведется бухгалтерский и налоговый учет. Соответственно, начисление резерва отпусков необходимо осуществлять в конфигурации "Бухгалтерия для Украины". Подробнее о начислении резерва в конфигурации "Бухгалтерия для Украины" описано в статье "Методика начисления сумм отпускных за счет резерва".
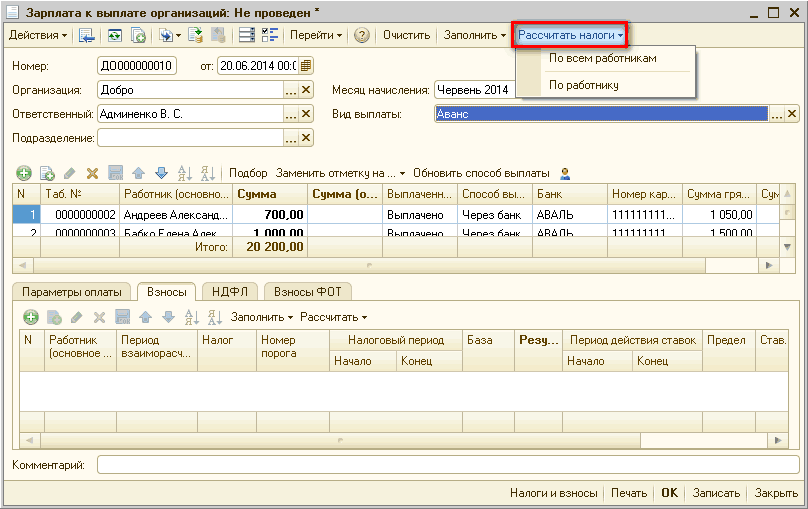
ЧитатьДополнительные начисления могут вноситься как документом "Начисление зарплаты работникам организаций" (например, оплата ночных часов), так и другими документами (например, оплата сверхурочных часов и оплата работы в праздничные и выходные дни). Для того, чтобы дополнительные начисления, введенные другими документами учитывались при выплате аванса за первую половину месяца (в документе "Зарплата к выплате организаций" с видом выплаты "Аванс (по предварительному расчету)") для них в регистре сведений "Начисления для предварительного расчета" следует установить признак "Использовать из регистров".
ЧитатьУчет доходов, полученных физическими лицами (сотрудниками) для нужд расчета НДФЛ ведется в регистре накопления "НДФЛ по сотрудникам" в разрезе кодов дохода, месяцев налогового периода и дат начисления доходов. Структура регистра отвечает требованиям регламентированной формы "Расчетная ведомость по форме №– 1ДФ".Особенности учета НДФЛ. Классификация доходов. Данные о льготах физических лиц по НДФЛ. Исчисление НДФЛ. Перерасчет НДФЛ
ЧитатьФормирование проводок по отражению заработной платы в бухгалтерском учете возможно в двух режимах непосредственно в документе начисления (при его проведении), либо отдельным документом "Отражение зарплаты в бухгалтерском учете" в конце периода. Порядок отражения задается в настройках учета заработной платы.
ЧитатьДля автоматического заполнения документа "Авансы работникам организации" по кнопке "Заполнить и рассчитать все" на верхней панели документа либо по кнопке "Заполнить и рассчитать" в табличной части "Начисления", в шапке документа, кроме месяца начисления необходимо указать период расчета в реквизите "Расчет с… по".
ЧитатьЕсли в регистре сведений "Учетная политика по персоналу" установлены флаги "Отражать в управленческом учете" и "Отражать в регламентированном учете" и сотрудник принят как в регламентированном, так и в управленческом учете (заполнены колонки "Подразделение (упр)", "Должность (упр)", "Ставок (упр)"), то проблема с заполнением закладки "Начисления" может возникнуть, если в оформленном документе "Кадровое перемещение организаций" по этому сотруднику ошибочно не заполнена колонка "Ставок (упр)".
ЧитатьТакже в настройке начисления премии на закладке "Прочее" данный вид расчета должен входить в базу расчета среднего заработка.
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Методика, описанная в статье, также актуальна для конфигурации «Управление производственным предприятием для Украины», редакция 1.3.
ЧитатьС основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ. Порядок выплаты налогов при отражении больничных листов за счет предприятия и за счет Фонда социального страхования
Читать