Учёт отработанного времени
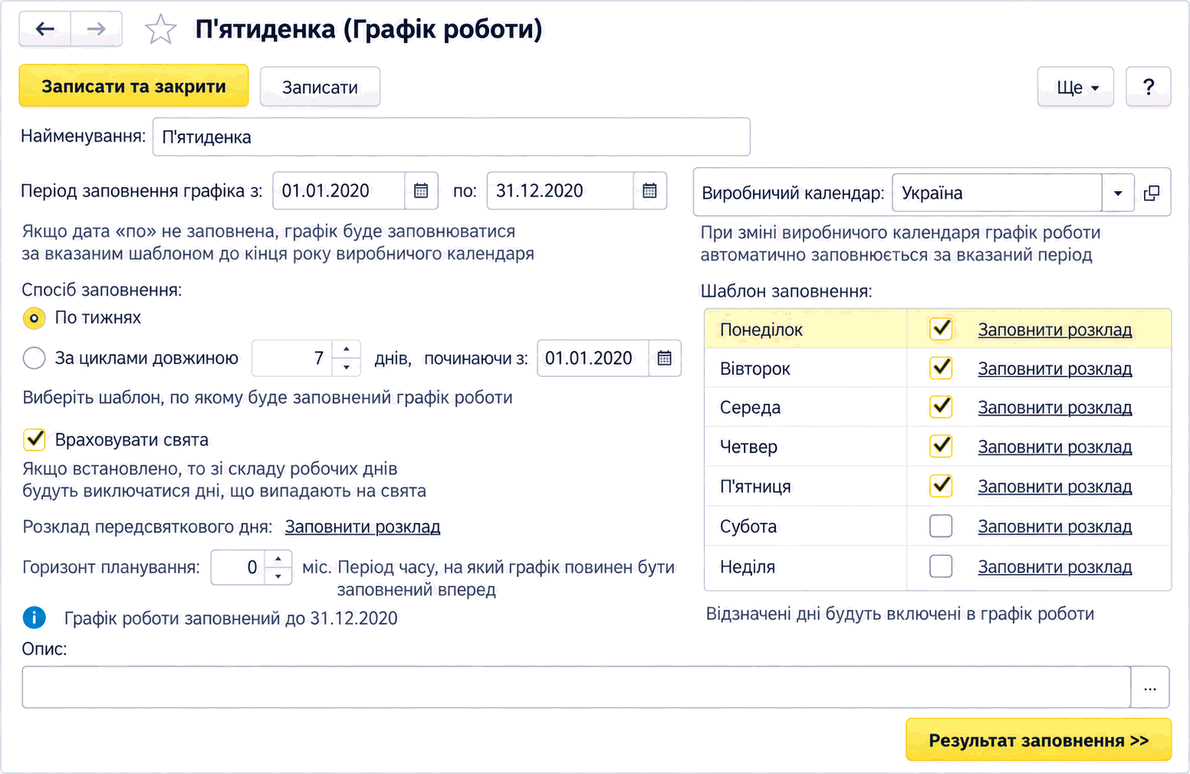
Материал описывает настройку производственного календаря и графиков работы для определения нормы времени, а также автоматическое и ручное отображение отработанных дней и часов в документе начисления зарплаты.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Материал описывает настройку производственного календаря и графиков работы для определения нормы времени, а также автоматическое и ручное отображение отработанных дней и часов в документе начисления зарплаты.
ЧитатьОписан пересчёт тарифных ставок для определения стоимости дня или часа и формулы доплат за ночную, вечернюю, сверхурочную работу, работу в праздники и выходные и переработки.. Доплата за работу в ночное время. Доплата за работу в вечернее время. Оплата сверхурочных часов. Оплата работы в праздничные и выходные дни. Доплата за работу в праздничные дни (дневное время). Доплата за работу в праздничные дни (ночное время). Доплата за работу в праздничные дни (вечернее время). Доплата за переработки при суммированном учёте рабочего времени
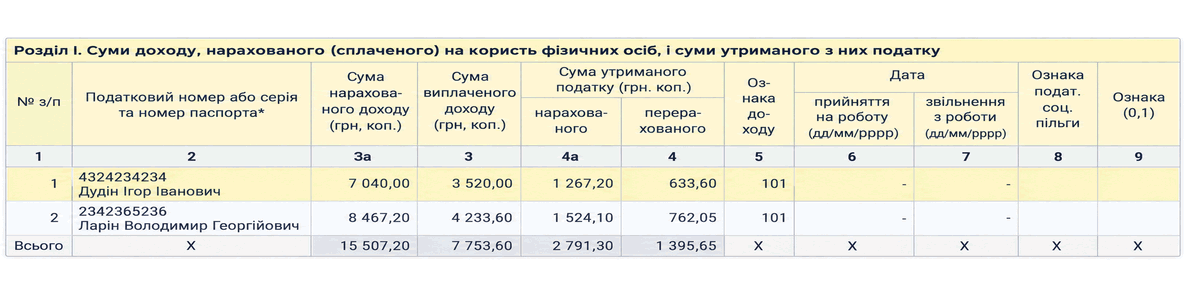
ЧитатьРегламентированный отчет по НДФЛ заполняется по данным документов начисления зарплаты и платежных ведомостей. Описано, какие суммы дохода и налога попадают в соответствующие графы отчета.
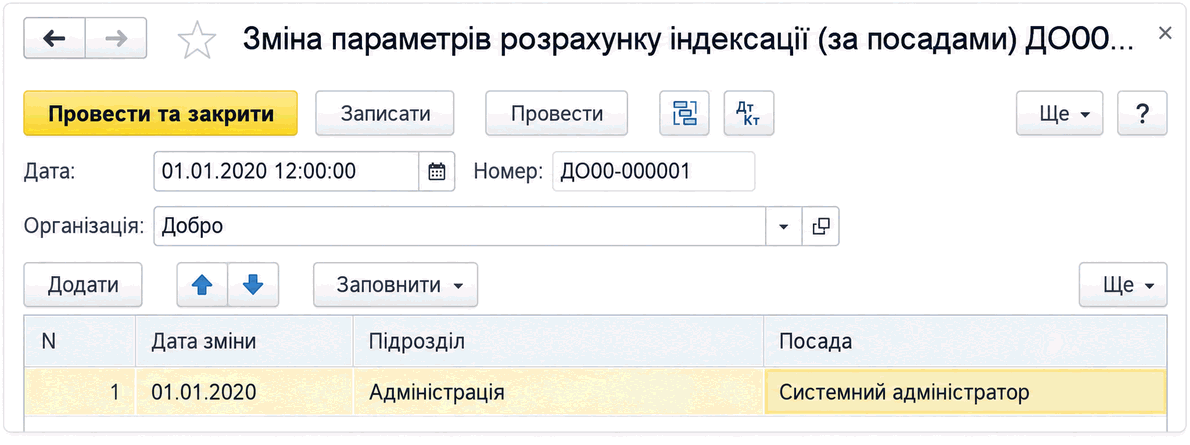
ЧитатьОписаны настройка и расчет индексации зарплаты в BAS Бухгалтерия: базовый месяц, индексы инфляции, прожиточный минимум, особенности для совместителей и фиксированная индексация.. Индексация зарплаты совместителей. Фиксированная индексация
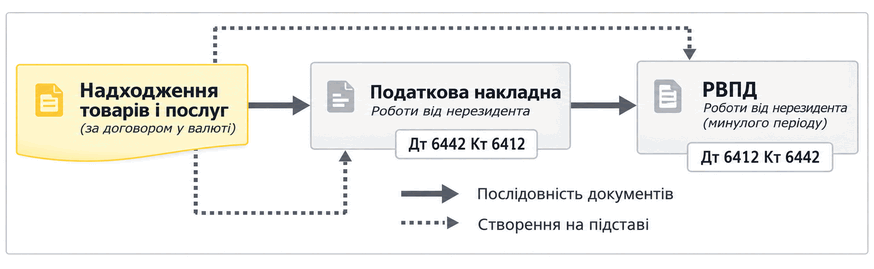
ЧитатьОписано отражение полученных от нерезидента услуг по валютному договору, настройка ставки НДС и налогового назначения, а также регистрация налоговых документов без оформления ГТД.
ЧитатьОписана регистрация договоров ГПХ со штатными и внештатными сотрудниками, способы их оплаты и начисления вознаграждения. Также рассмотрено оформление актов приемки выполненных работ.. Договор (работы, услуги) и договор авторского заказа. Акт приемки выполненных работ
ЧитатьОписаны документы BAS для регистрации отпуска по уходу за ребенком, изменения его условий и возвращения сотрудника. Рассмотрены особенности учета отпуска и начисления зарплаты во время него.. Изменение условий отпуска по уходу за ребенком. Возвращение из отпуска по уходу за ребенком
ЧитатьОписаны основные возможности «BAS Бухгалтерии»: ведение бухгалтерского и налогового учета, работа с документами, запасами, производством, зарплатой и отчетностью. Рассмотрены сервисные функции, интеграция с «Фредо» и обновление конфигурации.. Учет «от документа» и типовые операции. Ведение учета деятельности нескольких организаций. Учет товарно-материальных ценностей. Складской учет. Учет торговых операций. Учет комиссионной торговли. Учет операций с тарой. Учет банковских и кассовых операций. Учет расчетов с контрагентами. Учет основных средств, нематериальных и малоценных активов. Учет основного и вспомогательного производства. Учет полуфабрикатов. Учет косвенных расходов. Учет заработной платы и кадровый учет. Поддержка различных схем налогообложения. Учет НДС. Налоговый учет по налогу на прибыль. Единый налог. Завершающие операции периода. Стандартные бухгалтерские отчеты. Экспресс-проверка учета. Регламентированная отчетность. Сервисные возможности
ЧитатьВ соответствии с п.4 части второй ст.6 Закона № 2464 <b><i>плательщики ЕСВ (в т.ч. и работодатели – юридические лица) обязаны представлять отчетность</i></b> в орган ГФСУ по основному месту учета.Общие положения. Сроки представления отчетности. Порядок представления отчетности. Состав отчетности и порядок ее составления. Титульный лист Перелік таблиць звіту. Таблиця 1. Нарахування єдиного внеску. Таблиця 5. Відомості про трудові відносини осіб. Таблиця 6. Відомості про нарахування заробітної плати (доходу) застрахованим особам. Таблиця 7. Наявність підстав для обліку стажу окремим категоріям осіб відповідно до законодавства. Документы
ЧитатьСогласно п.4 НП(С)БУ 7 остаточная стоимость объекта основных средств - это разница между первоначальной (переоцененной) стоимостью необоротного актива и суммой его накопленной амортизации (износа).
ЧитатьПричины, по которым с оплаты мобилизованным работникам следует удержать налоги и сборы могут быть разные, например, не получена с бюджета компенсация или работник мобилизован более одного года.
ЧитатьНалог на прибыль <b><i>является общегосударственным налогом</i></b> (п.9.1 ст.9 НКУ).
Читать