Нематеріальні активи
До нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
До нематеріальних активів (НМА) можуть бути віднесені такі об'єкти:Надходження, виготовлення, прийняття до обліку НМА. Дані для нарахування амортизації. Модернізація НМА. Вибуття. Інвентаризація нематеріальних активів
ЧитатиТаблична частина "Розрахунок годинної тарифної ставки за базою" в документі "Оплата святкових і вихідних днів" необхідна для заповнення та розрахунку поля "Годинна тарифна ставка" табличної частини "Нарахування".
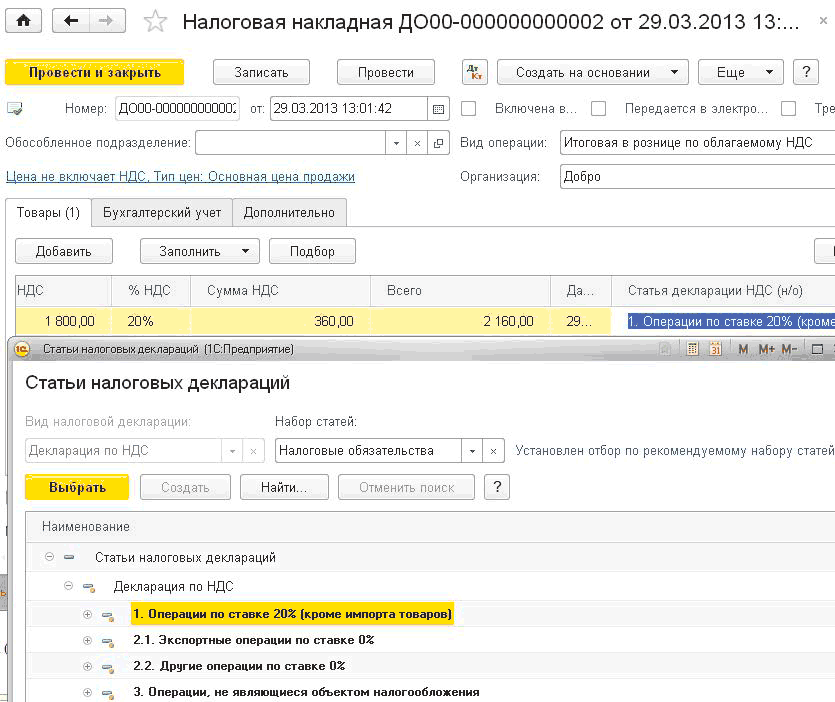
ЧитатиПідсистема обліку ПДВ призначена для накопичення та підготовки даних, необхідних для оформлення податкових документів, побудови облікових форм і регламентованої звітності з податку на додану вартість.Ставки ПДВ. Статті податкових декларацій. Види діяльності ПДВ. Податкові призначення. Вхідний і вихідний ПДВ. Очікуваний і підтверджений ПДВ. Методи нарахування ПДВ. Складний податковий облік: відкладений облік «першої» події
ЧитатиУ конфігурації "Зарплата та Управління Персоналом для України" не ведеться бухгалтерський і податковий облік. Відповідно, нарахування резерву відпусток необхідно здійснювати в конфігурації "Бухгалтерія для України". Детальніше про нарахування резерву в конфігурації "Бухгалтерія для України" описано у статті "Методика нарахування сум відпускних за рахунок резерву".
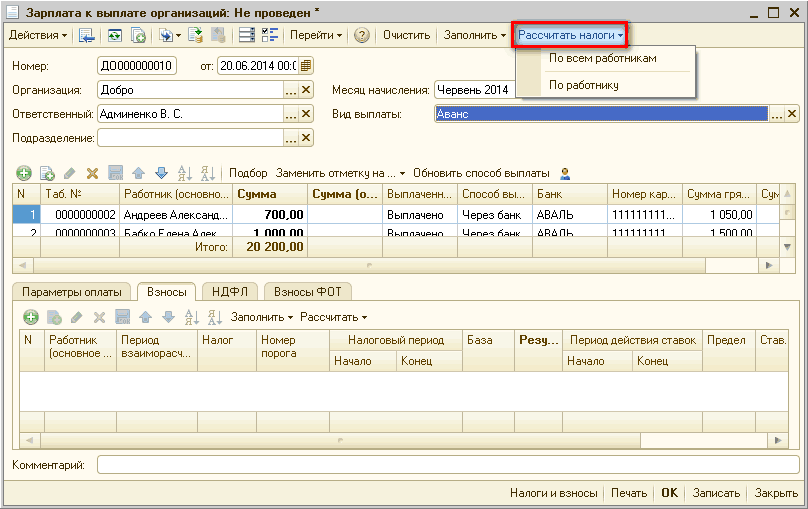
ЧитатиДодаткові нарахування можуть вноситися як документом "Нарахування зарплати працівникам організацій" (наприклад, оплата нічних годин), так і іншими документами (наприклад, оплата надурочних годин і оплата роботи у святкові та вихідні дні). Для того щоб додаткові нарахування, введені іншими документами, враховувалися під час виплати авансу за першу половину місяця (у документі "Зарплата до виплати організацій" з видом виплати "Аванс (за попереднім розрахунком)"), для них у реєстрі відомостей "Нарахування для попереднього розрахунку" слід установити ознаку "Використовувати з реєстрів".
ЧитатиОблік доходів, отриманих фізичними особами (співробітниками) для потреб розрахунку ПДФО ведеться в регістрі накопичення "ПДФО по співробітниках" у розрізі кодів доходу, місяців податкового періоду та дат нарахування доходів. Структура регістру відповідає вимогам регламентованої форми "Розрахункова відомість за формою №– 1ДФ".Особливості обліку ПДФО. Класифікація доходів. Дані про пільги фізичних осіб з ПДФО. Обчислення ПДФО. Перерахунок ПДФО
ЧитатиФормування проводок з відображення заробітної плати в бухгалтерському обліку можливе у двох режимах безпосередньо в документі нарахування (під час його проведення) або окремим документом "Відображення зарплати в бухгалтерському обліку" наприкінці періоду. Порядок відображення задається в налаштуваннях обліку заробітної плати.
ЧитатиДля автоматичного заповнення документа "Аванси працівникам організації" за кнопкою "Заповнити та розрахувати все" на верхній панелі документа або за кнопкою "Заповнити та розрахувати" в табличній частині "Нарахування" у шапці документа, крім місяця нарахування, необхідно вказати період розрахунку в реквізиті "Розрахунок з… по".
ЧитатиЯкщо в регістрі відомостей "Облікова політика щодо персоналу" встановлено прапорці "Відображати в управлінському обліку" та "Відображати в регламентованому обліку" і співробітника прийнято як у регламентованому, так і в управлінському обліку (заповнено колонки "Підрозділ (упр)", "Посада (упр)", "Ставок (упр)"), то проблема із заповненням вкладки "Нарахування" може виникнути, якщо в оформленому документі "Кадрове переміщення організацій" щодо цього співробітника помилково не заповнено колонку "Ставок (упр)".
ЧитатиТакож у налаштуванні нарахування премії на вкладці "Інше" цей вид розрахунку має входити до бази розрахунку середнього заробітку.
ЧитатиНаведені у статті приклади відтворювалися в конфігурації «Зарплата та Управління Персоналом для України», редакція 2.1. Методика, описана у статті, також актуальна для конфігурації «Управління виробничим підприємством для України», редакція 1.3.
ЧитатиЗ основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ. Порядок виплати податків при відображенні лікарняних листків за рахунок підприємства та за рахунок Фонду соціального страхування
Читати