Все основные параметры учета заработной платы задаются отдельно для каждой организации на форме "Настройка учета зарплаты" раздела "Зарплата и кадры".Настройка параметров учета зарплаты. Настройка начислений. Настройка удержаний. Документ «Начисление зарплаты». Упрощенный режим начисления заработной платы. Расчет зарплаты за первую половину месяца
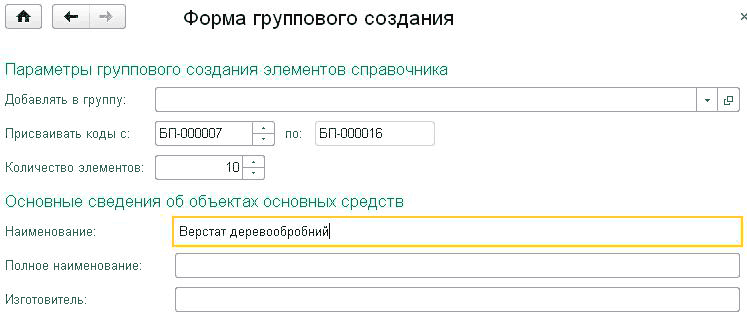
В справочнике "Основные средства" (меню "Справочники" —” "ОС и НМА" —” "Основные средства") хранятся сведения об основных средствах, которые, как предполагается, не изменяются со временем и не зависят от специфики конкретной организации при постановке его на учет. В частности, это наименование, группа учета основного средства ("Здания", "Машины и оборудование", "Транспортные средства"), сведения об изготовителе и т.п.Поступление оборудования, объектов строительства, принятие к учету основных средств. Данные для начисления амортизации. Накопление затрат на ремонт и модернизацию ОС. Модернизация и ремонт. Выбытие. Инвентаризация основных средств. Ввод начальных остатков по основным средствам
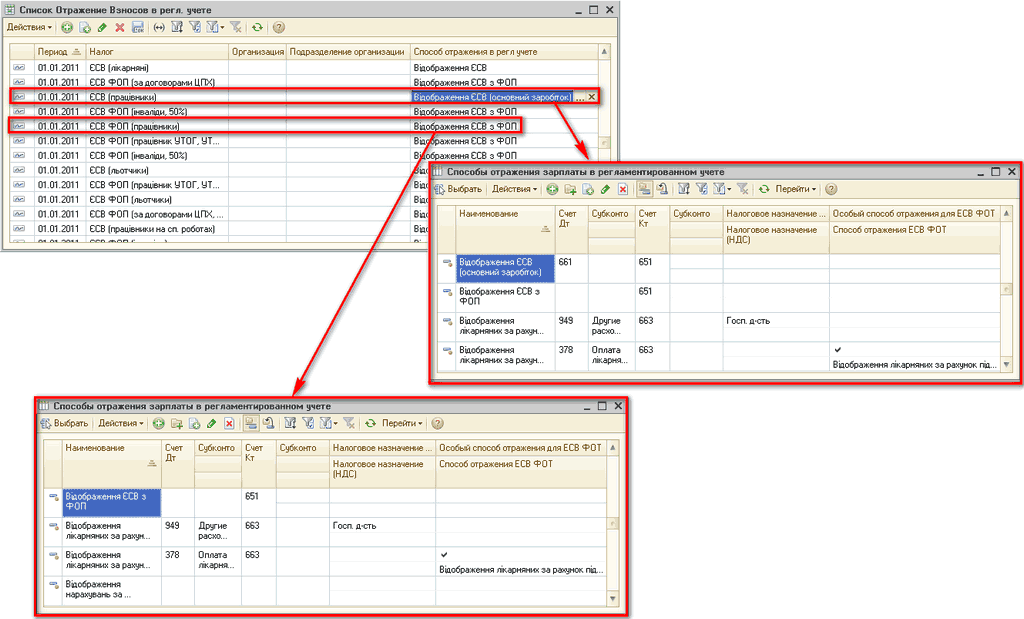
С основными аспектами учета ЕСВ можно ознакомиться статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Бухгалтерский учет ЕСВ. Налоговый учет ЕСВ
<i>Основное отличие учета и налогообложения пособия по временной утрате трудоспособности в связи с несчастным случаем и профзаболеванием от учета и налогообложения больничных заключается в том, что предприятие имеет право выплатить больничные за счет своих средств, а потом компенсировать понесенные расходы за счет полученных денег от Фонда.</i>Общие положения. Расчет, финансирование и выплата. Учет и налогообложение больничных
В данной статье предоставлен порядок действий, который позволяет отразить начисления за время простоев сотруднику организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно ст.34 КЗоТ, простой – это приостановление работы, вызванное отсутствием организационных или технических условий, необходимых для выполнения работы, непреодолимой силой или другими обстоятельствами.</li> <li>Согласно ст.113 КЗоТ:</li> <dl><dt>2.1. Время простоя не по вине работника, если работник предупредил собственника или уполномоченный им орган (бригадира, мастера, других должностных лиц) о начале простоя, оплачивается из расчета не ниже двух третей тарифной ставки установленного работнику разряда (оклада). </dt><dt>2.2. За время простоя, когда возникла производственная ситуация, опасная для жизни или здоровья работника либо окружающих его людей и окружающей природной среды не по его вине, за ним сохраняется средний заработок. </dt><dt>2.3. Время простоя по вине работника не оплачивается.</dt></dl></ol> <a name="poryadok-otrazheniya-prostoev"></a><h2>Порядок отражения простоев</h2>
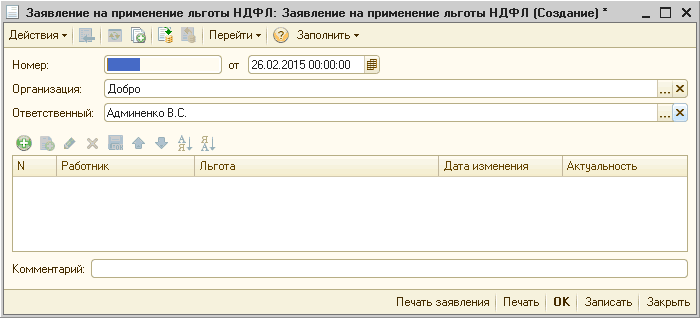
В типовой конфигурации льгота по налогу на доходы физических лиц для сотрудников организаций применяется при начислении заработной платы, а также может применяться при оформлении межрасчетных выплат (аванс, отпускные, больничные и т. д.), если выполнены соответствующие настройки параметров учета.Общие положения. Условия применения льготы. Размеры льготы. Порядок применения льготы. Отражение льготы в отчетности. Ответственность плательщика налога за неправомерное применение льготы
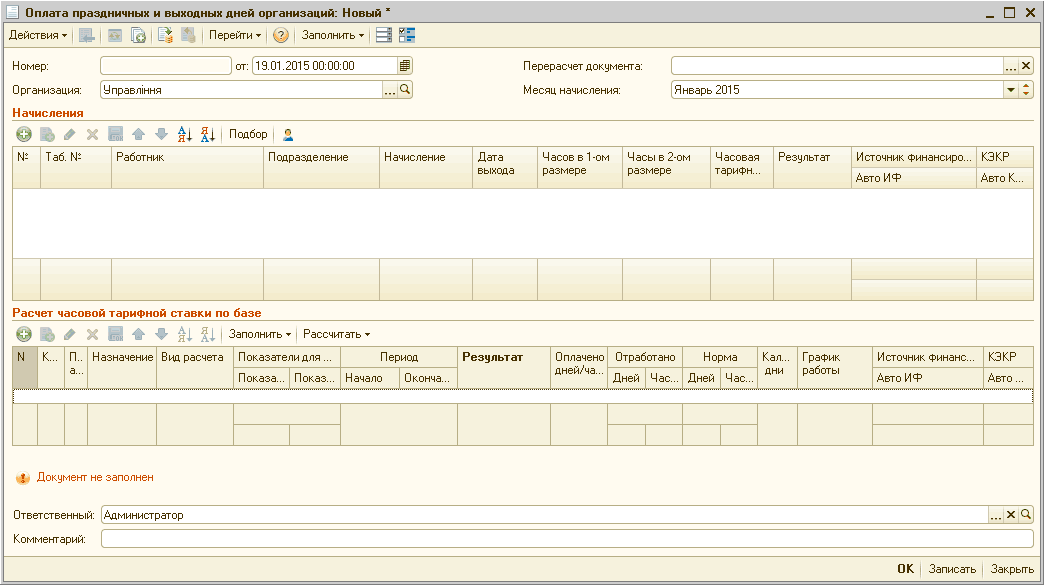
В данной статье рассмотрен порядок отражения оплаты труда работников организации в праздничный и нерабочий день. Приведенные в методике рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
В данной статье будет рассмотрена методика регистрации в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1 невыхода на несколько часов у работника с оплатой по часовой тарифной ставке. Методика, описанная в статье, актуальна также для конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="sozdanie-nachisleniya-v-plane-vidov-rascheta-«osnovnye-nachisleniya-organizatsiy"></a><h2>Создание начисления в плане видов расчета «Основные начисления организаций»</h2>
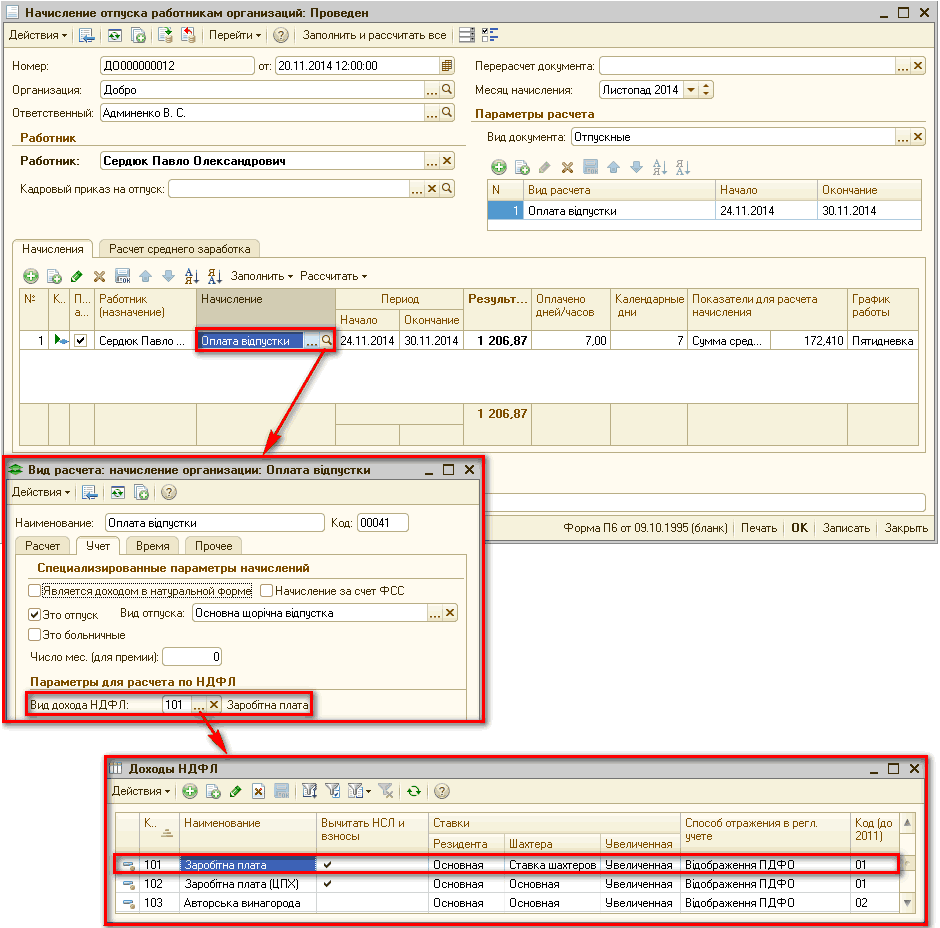
Поскольку суммы отпускных, выплачиваемые работнику перед уходом в отпуск, включаются в состав месячного налогооблагаемого дохода как доходы в виде заработной платы, они должны отражаются с кодом дохода 101. Этот код дохода устанавливается на закладке Учет карточки начисления Оплата отпуска (Рис. 1).Налог на доходы физических лиц. Единый взнос на социальное страхование
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2, не ниже релиза 1.2.23). Методика, описанная в статье, актуальна для конфигураций «Управление торговым предприятием для Украины» (редакция 1.2, не ниже релиза 1.2.23), «Управление производственным предприятием для Украины» (редакция 1.3, не ниже релиза 1.3.32).