Методика исправления расчетных документов прошлого периода
В статье описана методика корректировки неверно проведенных документов прошлых периодов в конфигурации «Управление торговым предприятием для Украины», редакция 1.2.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
В статье описана методика корректировки неверно проведенных документов прошлых периодов в конфигурации «Управление торговым предприятием для Украины», редакция 1.2.
ЧитатьВ типовой конфигурации определение базы и объекта налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Объект налогообложения. База налогообложения. Перечень налогооблагаемых (необлагаемых) выплат
ЧитатьАмортизация – это систематическое распределение амортизируемой стоимости основных средств, других необоротных и нематериальных активов в течение срока их полезного использования (эксплуатации) (пп.14.1.3 ст.14 НКУ).Общие положения. Правила начисления амортизации. Методы начисления амортизации. Расходы, неподлежащие амортизации
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Методика также применима для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
ЧитатьФакт уплаты налога оформляется документом Платежное поручение исходящее с видом операции Перечисление налога. При этом ключевое значение имеет ведомость на выплату, ссылка на которую указывается в платежке. Именно порядок отражения информации в ведомости позволяет правильно оформить ту или иную хозяйственную ситуацию.1. Ведомость на выплату НДФЛ при очередной выплате. 2. Ведомость на выплату НДФЛ по дивидендам. 3. Ведомость по зачету предоплаты по НДФЛ (авансового платежа). 4. Ведомость на выплату НДФЛ контрагентам. 5. Ведомость на выплату НДФЛ при погашении долгов. 6. Ведомость на выплату НДФЛ без выплаты зарплаты. 7. Ведомость на выплату НДФЛ по межрасчетным выплатам (аванс, отпуск, больничные и т.д.)
ЧитатьВ представленном материале рассматриваются примеры, которые приведены на закладке Справка раздела Порядок удержания налога с доходов в виде заработной платы.Пример 1. Налогообложение заработной платы в сумме, не превышающей 12180 грн.. Пример 2. Налогообложение заработной платы в сумме, превышающей 12180 грн., но не превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.).. Пример 3. Налогообложение заработной платы в сумме, превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.). Пример 4. Налогообложение вознаграждения по гражданско-правовому договору. Пример 5. Налогообложение больничных, выплаченных в сумме, не превышающей 12180 грн.
ЧитатьВ типовой конфигурации расчет налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Порядок удержания налога с доходов в виде заработной платы
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины», редакция 1.2.
ЧитатьС основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ
ЧитатьВ редакциях 1.0 конфигураций «Комплексный учет для бюджетных учреждений Украины» и «Зарплата и кадры для бюджетных учреждений Украины» присутствует инструмент <strong>«Управление данными работника»</strong> (меню «Сервис» — «Управление данными работника»), который представляет собой универсальное средство управления кадровой и зарплатой информацией о работниках организации. Инструмент позволяет просматривать и редактировать кадровые данные, а также сведения по плановым начислениям и удержаниям, просматривать начисления заработной платы, формировать необходимые документы и т. д. <a name="komponovka-formy"></a><h2>Компоновка формы</h2>
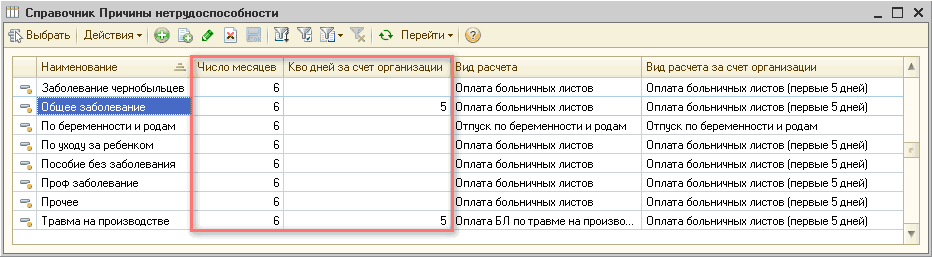
ЧитатьВ типовых конфигурациях фирмы 1С порядок отражения начисления больничных соответствует текущему законодательству. Все необходимые параметры в конфигурации изначально настроены и обычно не требуют вмешательства пользователей. В рамках данной статьи обратим внимание на их заполнение и, соответственно, влияние на алгоритмы расчетов, заложенных в типовой конфигурации.Общие положения. Бухгалтерский учет. Налогообложение и ЕСВ
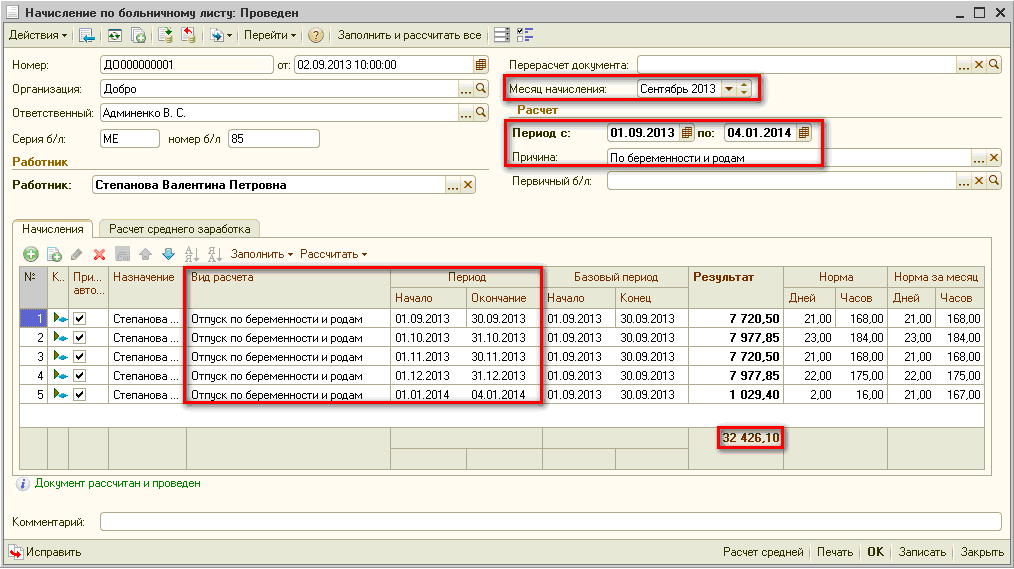
ЧитатьРассмотрим пример отражения начисления декретных в бухгалтерском и налоговом учете.
Читать