В типовой конфигурации расчет налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Порядок удержания налога с доходов в виде заработной платы
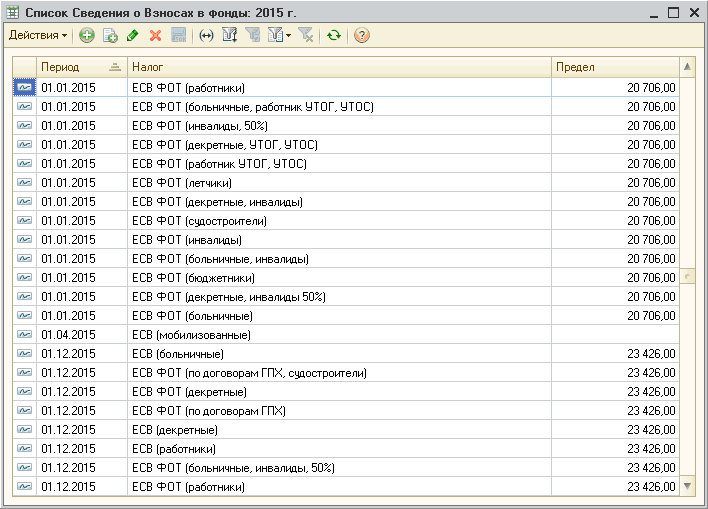
С основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ
В редакциях 1.0 конфигураций «Комплексный учет для бюджетных учреждений Украины» и «Зарплата и кадры для бюджетных учреждений Украины» присутствует инструмент <strong>«Управление данными работника»</strong> (меню «Сервис» — «Управление данными работника»), который представляет собой универсальное средство управления кадровой и зарплатой информацией о работниках организации. Инструмент позволяет просматривать и редактировать кадровые данные, а также сведения по плановым начислениям и удержаниям, просматривать начисления заработной платы, формировать необходимые документы и т. д. <a name="komponovka-formy"></a><h2>Компоновка формы</h2>
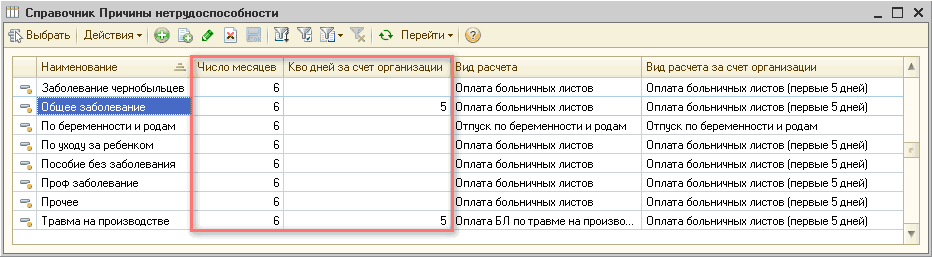
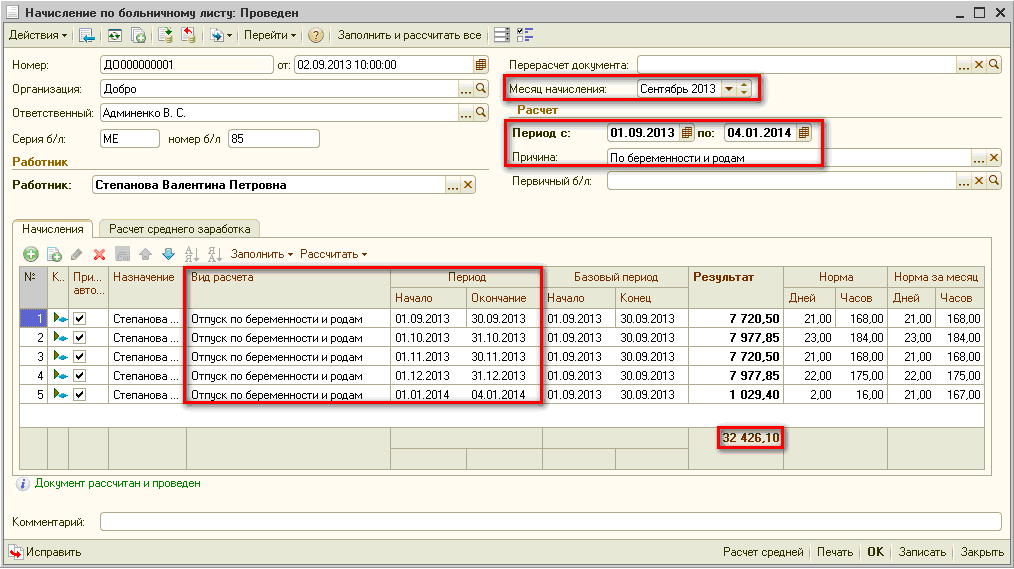
В типовых конфигурациях фирмы 1С порядок отражения начисления больничных соответствует текущему законодательству. Все необходимые параметры в конфигурации изначально настроены и обычно не требуют вмешательства пользователей. В рамках данной статьи обратим внимание на их заполнение и, соответственно, влияние на алгоритмы расчетов, заложенных в типовой конфигурации.Общие положения. Бухгалтерский учет. Налогообложение и ЕСВ
С общим алгоритмом расчета суммы амортизации и порядком ее отражения в бухгалтерском и налоговом учете можно ознакомиться в статье Методы начисления амортизации необоротных активов в бухгалтерском и налоговом учете.Пример 1. Параметры для расчета амортизации. Начисление амортизации. Анализ информации по суммам накопленной амортизации
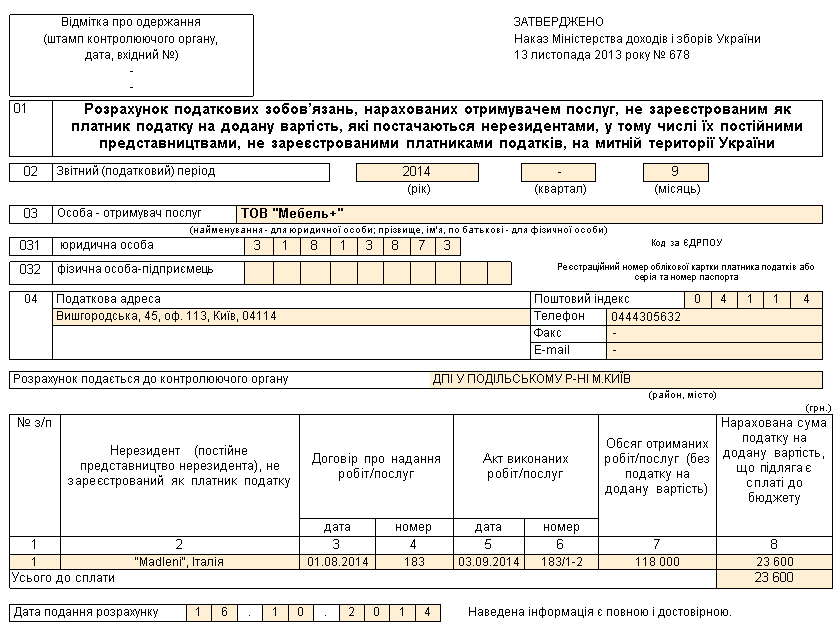
Заключать договора с нерезидентами на оказание ими услуг могут не только субъекты хозяйствования, зарегистрированные плательщиками НДС, но и резиденты Украины – неплательщики НДС. Данные субъекты хозяйствования, также как и плательщики НДС, в случае, если место поставки услуг находится на таможенной территории Украины, считаются налоговыми агентами нерезидента в целях начисления налоговых обязательств, то есть лицами, ответственными за начисление и уплату НДС в бюджет, о чем прямо указано в п.180.2 ст.180 НКУ. И также как плательщики НДС, неплательщики НДС несут ответственность за нарушение порядка начисления и уплаты налоговых обязательств при получении от нерезидентов услуг с местом их поставки на таможенной территории Украины. Это предусмотрено п.208.5 ст.208 НКУ. Напомним, ст.208 НКУ называется Налогообложение поставляемых нерезидентами услуг, место поставки которых находится на таможенной территории Украины и именно она определяет особенности начисления НДС при импорте услуг. О том, что действие данной статьи Кодекса распространяется в равной степени на плательщиков и неплательщиков НДС, указано в первом ее пункте – п.208.1: <i>данной статьей устанавливаются правила налогообложения при поставке лицом-нерезидентом, которое не зарегистрировано в качестве плательщика налога, услуг, место поставки которых находится на таможенной территории Украины, лицу, зарегистрированному в качестве плательщика налога, или любому другому юридическому лицу – резиденту</i>.Общие положения. Особая форма отчетности по НДС. Оформление и представление Расчета в органы ГНС. Документы
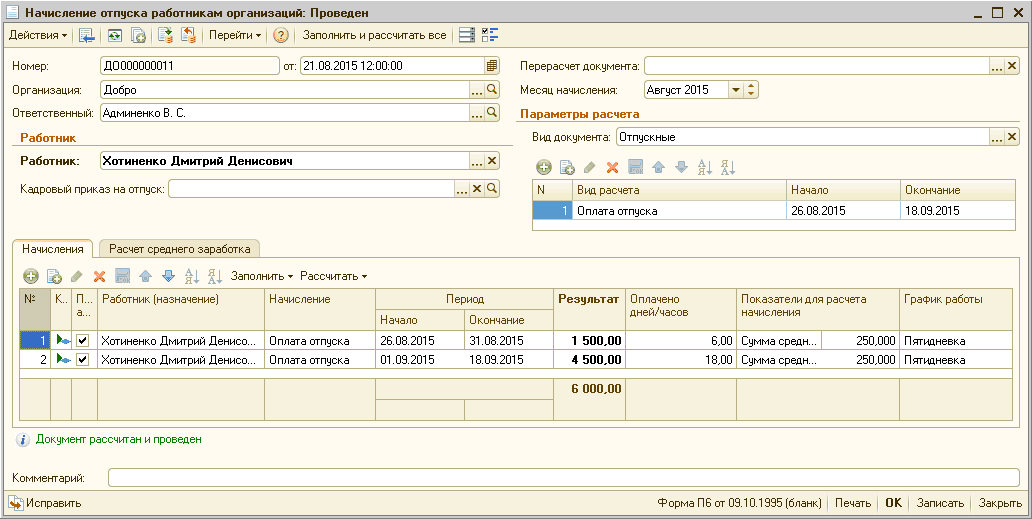
<i>Сотрудник Хотиненко Д.Д. написал заявление 21 августа о предоставлении отпуска с 26 августа по 18 сентября 2015 года. Сотруднику начислено отпускных за август 1500 грн. и за сентябрь – 4500 грн. Также за август начислен оклад в размере 6000 грн. Предприятию установлен размер (ставка) ЕСВ – 37,7%.</i>
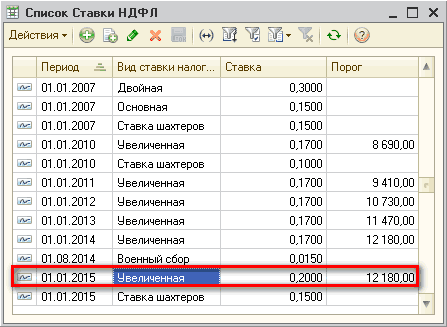
Автоматический расчет НДФЛ по соответствующим ставкам осуществляется исходя их данных, описанных на закладке Порядок работы в программе. Информация о ставках и алгоритмы их применения в конфигурации настроены и обычно не требуют вмешательства пользователей.1. Начисление НДФЛ по ставке 15%. 2. Начисление НДФЛ по ставке 15 (20)%. 3. Начисление НДФЛ по ставке 5 %. 4. Начисление НДФЛ по ставке 0%
В данной статье предоставлен порядок действий, который позволяет отразить начисление оплаты за сверхурочную работу сотрудников организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно ст. 62 КЗоТ, сверхурочными считаются работы сверх установленной продолжительности рабочего дня (ст. 52, 53, 61 КЗоТ).</li> <li>Согласно ст. 106 КЗоТ:</li> <dl><dt>2.1. При почасовой системе оплаты труда работа в сверхурочное время оплачивается в двойном размере часовой ставки.</dt><dt></dt><dt>2.2. При сдельной системе оплаты труда за работу в сверхурочное время выплачивается доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по почасовой системе, – за все отработанные сверхурочные часы.</dt><dt></dt><dt>2.3. При суммированном учете рабочего времени как сверхурочные оплачиваются все часы, отработанные сверх установленного рабочего времени в учетном периоде, в порядке, предусмотренном частями первой и второй статьи 106 КЗоТ.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок отражения оплаты сверхурочных часов</h2>
В данной статье предоставлен порядок действий, который позволяет отразить начисление оплаты за сверхурочную работу сотрудников организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Материал также актуален для конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <dl><dt>1. Согласно ст. 62 КЗоТ, сверхурочными считаются работы сверх установленной продолжительности рабочего дня (ст. 52, 53, 61 КЗоТ). </dt><dt>2. Согласно ст. 106 КЗоТ:<dl><dt>2.1. При почасовой системе оплаты труда работа в сверхурочное время оплачивается в двойном размере часовой ставки. </dt><dt>2.2. При сдельной системе оплаты труда за работу в сверхурочное время выплачивается доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по почасовой системе, – за все отработанные сверхурочные часы. </dt><dt>2.3. При суммированном учете рабочего времени как сверхурочные оплачиваются все часы, отработанные сверх установленного рабочего времени в учетном периоде, в порядке, предусмотренном частями первой и второй статьи 106 КЗоТ.</dt></dl></dt></dl> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок отражения оплаты сверхурочных часов</h2> Начисление оплаты за сверхурочную работу оформляется документом «Оплата сверхурочных часов» (Рис. 1).