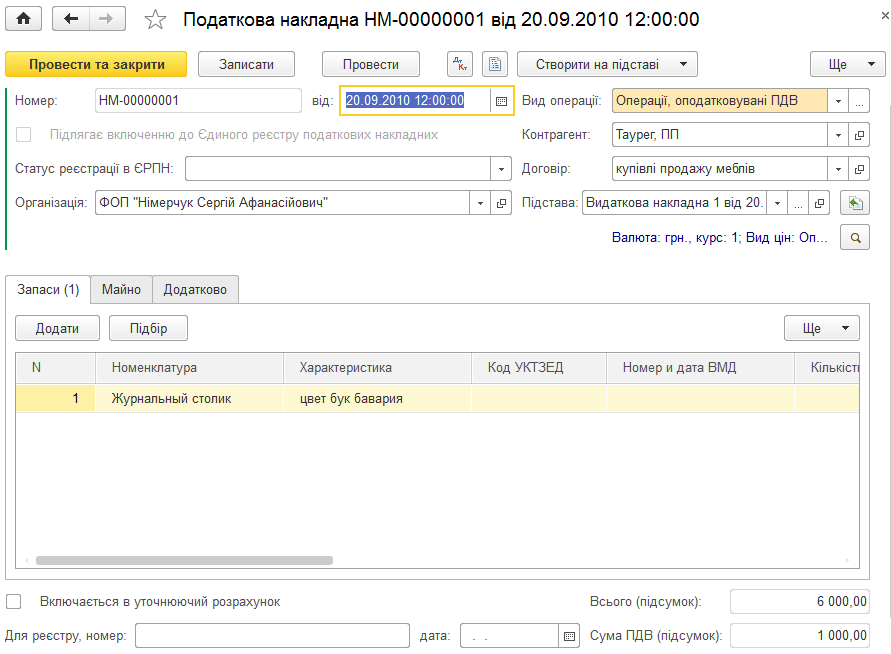
Описаны создание и учет налоговых накладных, а также оформление приложений № 1 и № 2. Рассмотрены заполнение документов на основании и ограничения по видам операций НДС.. Налоговая накладная. Приложение № 1 к налоговой накладной. Приложение № 2 к налоговой накладной
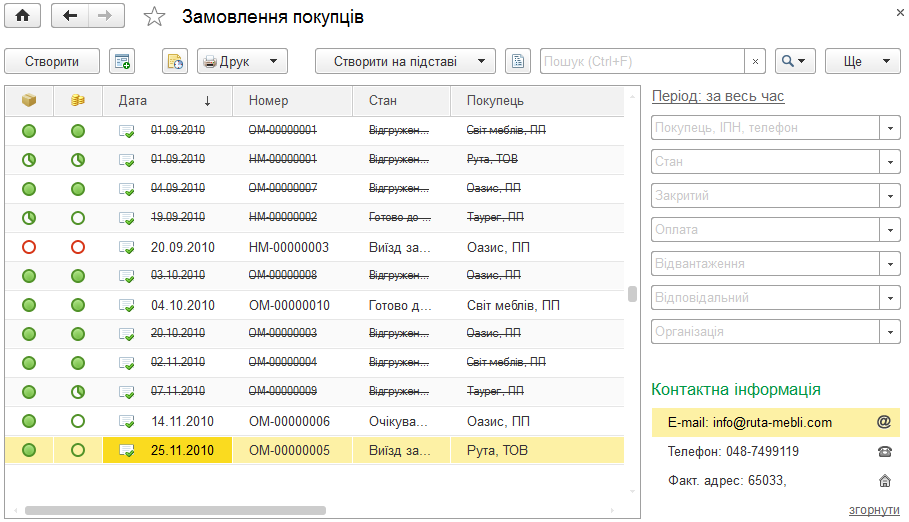
Рассмотрено оформление заказов покупателей, договоров, счетов на оплату и резервирования запасов. Описано создание расходных накладных, возвратов товаров и актов выполненных работ.. Заказ покупателя. Договор с покупателем. Счета на оплату. Резервирование запасов. Расходная накладная. Возврат товаров. Акт выполненных работ
Практическое руководство о том, как отличить рискованность предприятия от остановки отдельной налоговой накладной, прочитать квитанцию, собрать доказательства реальной операции для торговли, услуг или производства, пройти региональную комиссию и при необходимости подать административную жалобу.. Что именно заблокировано: предприятие или отдельная операция. Восемь критериев рискованности плательщика. Шесть критериев рискованности операции. Как работает положительная налоговая история. Таблица данных плательщика НДС: профилактика, а не универсальный ключ. Квитанция: что проверить до подготовки документов. Пошаговый путь от квитанции до решения комиссии. Какие документы собрать для разных видов деятельности. Административное обжалование отказа. Как организовать работу в 1С или BAS. Ошибки, из-за которых пакет выглядит слабым. Итоговый чек-лист бухгалтера
Для правильного заполнения налоговой накладной с учетом филиала, в справочнике "Организации" на закладке "Регистрация в налоговой инспекции" в группе реквизитов "Использование в налоговых документах", по филиалу обязательно должно быть заполнено поле "Номер филиала" (должны быть указаны только цифры). При необходимости, в соответствующем поле также можно указать дополнение к полному названию организации.
В конфигурации предусмотрена возможность оформления и/или печати пакета документов (расходная накладная, налоговая накладная, приходный кассовый ордер) непосредственно из документа "Заказ покупателя".
В подавляющем большинстве случаев основанием для отражения налогового кредита по НДС является налоговая накладная, полученная от поставщика товаров/услуг в бумажном виде или в электронной форме<sup>1</sup>. При осуществлении импортных операций документом, подтверждающим право на налоговый кредит импортера товаров, является таможенная декларация. В ряде случаев, налоговый кредит можно отразить на основании так называемых заменителей налоговой накладной<sup>2</sup>. Но иногда может возникнуть ситуация, когда налоговый кредит по НДС придется отражать не на основании перечисленных выше документов, а на основании заявления с жалобой на поставщика.Общие положения. Форма заявления с жалобой. Сроки подачи заявления с жалобой. Проблема 1. Налоговые накладные, неполученные 3 и более месяца назад. Проблема 2. Последний (60-й) календарный день срока, установленного для подачи приложения Д8, приходится на выходной или праздничный день. Проблема 3. Покупатели - квартальные плательщики НДС. Проблема 4. Определение даты нарушения порядка регистрации налоговой накладной в ЕРНН. Порядок заполнения приложения Д8. Отражение в декларации по НДС. Документы
Для корректного заполнения колонки "Одиниця виміру товару/послуги (5.1, 5.2)" в формах документов "Налоговая накладная" и "Приложение 2 к налоговой накладной", нужно правильно заполнить справочник "Единицы измерения товаров и услуг" (меню "Все функции" - "Справочники").
В типовых конфигурация реализована возможность формировать сразу две налоговые накладные при оформлении продажи по цене ниже цены приобретения (себестоимости, балансовой стоимости ОС).
При указании контактной информации контрагента доступны для выбора разные предопределенные виды адресов (юридический, фактический, доставки и т.п.) и телефонов (мобильный, служебный, факс, телефон контрагента и т.п.) из справочника "Виды контактной информации".
В типовых конфигурациях для оформления налоговой накладной на превышение цены приобретения (себестоимости, балансовой стоимости ОС) над ценой продажи, необходимо оформить один налоговый документ.
Приложение 6 отчета "Декларация по НДС" заполняется на основании данных документов "Налоговая накладная" с видом операции "Операции, не являющиеся объектом налогообложения", "Операции, освобожденные от НДС" и "Реализация в розницу плательщику НДС по освобожденному НДС".