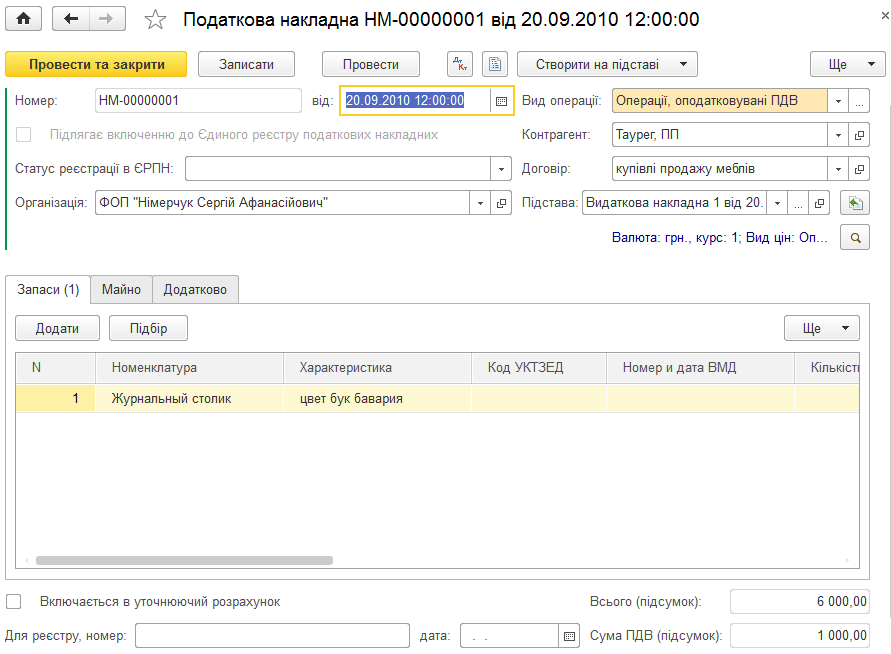
Описано створення та облік податкових накладних, а також оформлення додатків № 1 і № 2. Розглянуто заповнення документів на підставі та обмеження за видами операцій ПДВ.. Податкова накладна. Додаток № 1 до податкової накладної. Додаток № 2 до податкової накладної
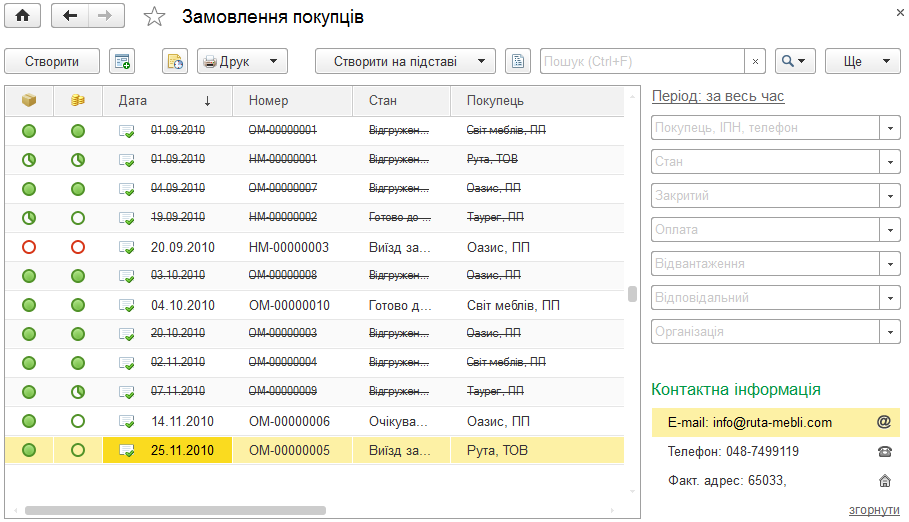
Розглянуто оформлення замовлень покупців, договорів, рахунків на оплату та резервування запасів. Описано створення видаткових накладних, повернень товарів і актів виконаних робіт.. Замовлення покупця. Договір з покупцем. Рахунки на оплату. Резервування запасів. Видаткова накладна. Повернення товарів. Акт виконаних робіт
Практичний посібник про те, як відрізнити ризиковість підприємства від зупинення окремої податкової накладної, прочитати квитанцію, зібрати докази реальної операції для торгівлі, послуг або виробництва, пройти регіональну комісію та за потреби подати адміністративну скаргу.. Що саме заблоковано: підприємство чи окрема операція. Вісім критеріїв ризиковості платника. Шість критеріїв ризиковості операції. Як працює позитивна податкова історія. Таблиця даних платника ПДВ: профілактика, а не універсальний ключ. Квитанція: що перевірити до підготовки документів. Покроковий шлях від квитанції до рішення комісії. Які документи зібрати для різних видів діяльності. Адміністративне оскарження відмови. Як організувати роботу в 1С або BAS. Помилки, через які пакет виглядає слабким. Підсумковий чек-лист бухгалтера
Для правильного заповнення податкової накладної з урахуванням філії, у довіднику "Організації" на вкладці "Реєстрація в податковій інспекції" у групі реквізитів "Використання в податкових документах", для філії обов'язково має бути заповнене поле "Номер філії" (мають бути зазначені лише цифри). За потреби, у відповідному полі також можна зазначити доповнення до повної назви організації.
У конфігурації передбачено можливість оформлення та/або друку пакета документів (видаткова накладна, податкова накладна, прибутковий касовий ордер) безпосередньо з документа "Замовлення покупця".
У переважній більшості випадків підставою для відображення податкового кредиту з ПДВ є податкова накладна, отримана від постачальника товарів/послуг у паперовому вигляді або в електронній формі<sup>1</sup>. При здійсненні імпортних операцій документом, що підтверджує право на податковий кредит імпортера товарів, є митна декларація. У низці випадків податковий кредит можна відобразити на підставі так званих замінників податкової накладної<sup>2</sup>. Але іноді може виникнути ситуація, коли податковий кредит з ПДВ доведеться відображати не на підставі перелічених вище документів, а на підставі заяви зі скаргою на постачальника.Загальні положення. Форма заяви зі скаргою. Строки подання заяви зі скаргою. Проблема 1. Податкові накладні, неотримані 3 і більше місяців тому. Проблема 2. Останній (60-й) календарний день строку, встановленого для подання додатка Д8, припадає на вихідний або святковий день. Проблема 3. Покупці — квартальні платники ПДВ. Проблема 4. Визначення дати порушення порядку реєстрації податкової накладної в ЄРПН. Порядок заповнення додатка Д8. Відображення в декларації з ПДВ. Документи
Для коректного заповнення колонки "Одиниця виміру товару/послуги (5.1, 5.2)" у формах документів "Податкова накладна" і "Додаток 2 до податкової накладної" потрібно правильно заповнити довідник "Одиниці виміру товарів і послуг" (меню "Усі функції" - "Довідники").
У типових конфігураціях реалізована можливість формувати одразу дві податкові накладні при оформленні продажу за ціною нижче ціни придбання (собівартості, балансової вартості ОЗ).
Під час зазначення контактної інформації контрагента доступні для вибору різні визначені види адрес (юридична, фактична, доставки тощо) і телефонів (мобільний, службовий, факс, телефон контрагента тощо) з довідника "Види контактної інформації".
У типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.
Додаток 6 звіту "Декларація з ПДВ" заповнюється на підставі даних документів "Податкова накладна" з видом операції "Операції, що не є об'єктом оподаткування", "Операції, звільнені від ПДВ" та "Реалізація вроздріб платнику ПДВ за звільненим ПДВ".