Возврат товара покупателем
Данный раздел предусматривает ознакомление с созданием документа и учетом возврата товара. Здесь подробно рассказано о создающихся документах для этой операции. Также показывается как осуществляется наценка.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Данный раздел предусматривает ознакомление с созданием документа и учетом возврата товара. Здесь подробно рассказано о создающихся документах для этой операции. Также показывается как осуществляется наценка.
ЧитатьДанный раздел помогает в учете операций с малоценными активами, их поступление и ввод. Рассматриваются отдельно как и малоценные быстроизнашивающиеся предметы, так и малоценные необоротные материальные активы.
ЧитатьПосле прочтения этого раздела Вы будете уметь документально отображать модернизацию НМА, узнаете про все существующие проводки, касающиеся этой операции, а также научитесь списывать и передавать документально НМА.
ЧитатьС помощью этого раздела Вы научитесь правильно проводить документы, отвечающие за амортизацию основных средств, и узнаете об особенностях оформления этих документов.
ЧитатьВ данном разделе рассматривается процесс формирования отчетов (регламентированных): существующие формы отчетности, наглядно продемонстрированные в виде рисунков этапы создания отчетности.Подготовка к составлению регламентированных отчетов. Особенности формирования отчетов
ЧитатьГлавный бухгалтер в компании может выполнять различные задачи: от контроля за подготовкой всех финансовых документов, связанных с компанией в реализации финансовой стратегии управления или принятия инвестиционных решений для фирмы.
ЧитатьБухгалтерский учет стал важной частью в работе предприятий. Какой бы крупной ни была фирма, ее работа обязательно должна документироваться и учитываться.
ЧитатьУчет затрат происходит методом начисления (НКУ), то есть затраты начисляются не в момент приобретения, а при выбытии запасов. Поэтому информацию о том, какая сумма будет входить в состав при выбытии необходимо фиксировать уже в момент приобретения. При этом суммы затрат в бухгалтерском учете и в налоговом могут отличаться, то есть из данных бухгалтерского учета не всегда можно определить суммы по налоговому учету.
ЧитатьУстановка даты запрета изменения данных не распространяется на "Операции бухгалтерский и налоговый учет", так как организациям, которые начали учет в конфигурации с 1 апреля, необходимо для корректного заполнения Декларации о прибыли сформировать ручные проводки по счетам "ОСГ" и "ВР" на 31.12.10 и 31.03.11.
ЧитатьВвод остатков денежных средств на расчетных счетах используется документ "Банковская выписка", а для внесения остатков наличных денежных средств в кассах используется "Приходный кассовый ордер". В случае наличия нескольких расчетных счетов и/или касс, для каждого из них должен быть внесен отдельный соответствующий документ.
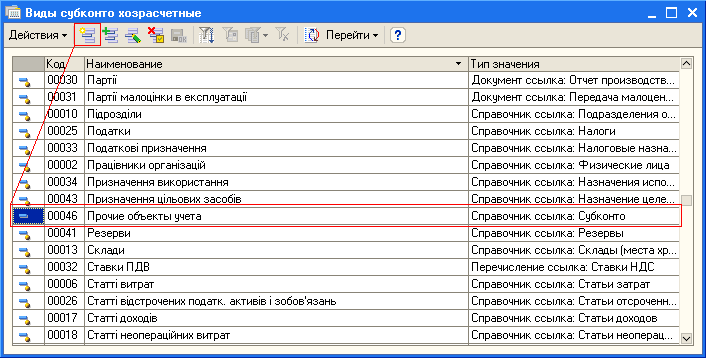
ЧитатьДля некоторых счетов, такие как счета 2-го класса, счета взаиморасчетов, кассы, могут быть настроены субконто в зависимости от особенностей того или иного предприятия. В данной статье будет рассмотрен порядок действий, необходимый для выполнения настройки субконто для счетов плана счетов.Пример создания нового произвольного вида субконто. Пример создания нового составного вида субконто
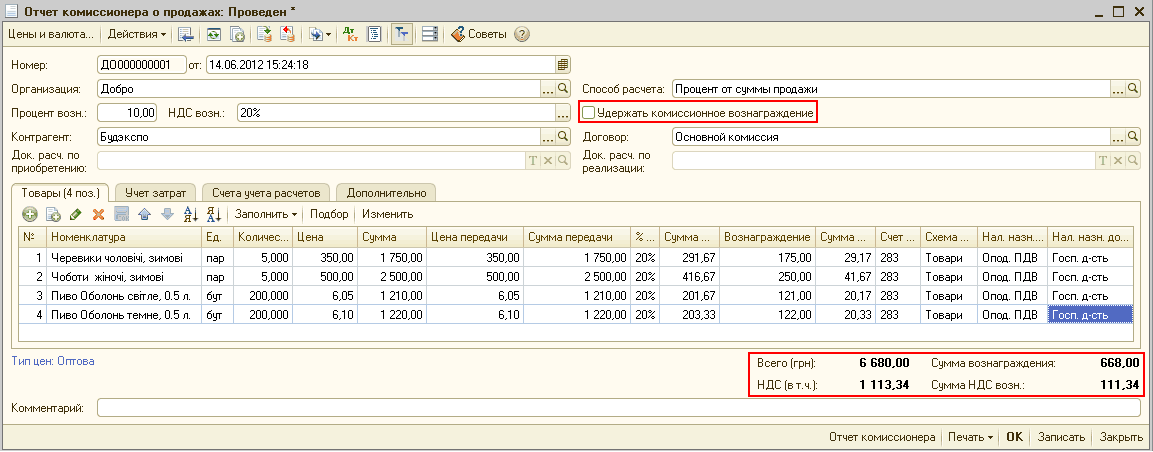
ЧитатьСогласно статьи 189 НКУ, при осуществлении посреднических операций какие-либо особенности при определении базы налогообложения НДС отсутствуют. В первом абзаце п.189.4 НКУ указано, что "базой налогообложения для товаров/услуг, которые передаются/получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 настоящего Кодекса".Способ 1. За счет перечисленных комиссионеру авансов (флаг «Удержать комиссионное вознаграждение» выключен). Способ 2. За счет выручки от реализации товаров (флаг «Удержать комиссионное вознаграждение» включен)
Читать