Повернення товару покупцем
Цей розділ передбачає ознайомлення зі створенням документа та обліком повернення товару. Тут докладно розповідається про документи, що створюються для цієї операції. Також показується, як здійснюється націнка.
ЧитатиТема публікацій
Статті та довідкові матеріали за цією темою.
Цей розділ передбачає ознайомлення зі створенням документа та обліком повернення товару. Тут докладно розповідається про документи, що створюються для цієї операції. Також показується, як здійснюється націнка.
ЧитатиЦей розділ допомагає в обліку операцій з малоцінними активами, їх надходження та введення. Окремо розглядаються як малоцінні швидкозношувані предмети, так і малоцінні необоротні матеріальні активи.
ЧитатиПісля прочитання цього розділу Ви вмітимете документально відображати модернізацію НМА, дізнаєтеся про всі існуючі проводки, що стосуються цієї операції, а також навчитеся списувати та передавати документально НМА.
ЧитатиЗа допомогою цього розділу Ви навчитеся правильно проводити документи, що відповідають за амортизацію основних засобів, і дізнаєтеся про особливості оформлення цих документів.
ЧитатиУ цьому розділі розглядається процес формування звітів (регламентованих): наявні форми звітності, наочно продемонстровані у вигляді рисунків етапи створення звітності.Підготовка до складання регламентованих звітів. Особливості формування звітів
ЧитатиГоловний бухгалтер у компанії може виконувати різні завдання: від контролю за підготовкою всіх фінансових документів, пов'язаних із компанією, у реалізації фінансової стратегії управління або прийнятті інвестиційних рішень для фірми.
ЧитатиБухгалтерський облік став важливою частиною в роботі підприємств. Якою б великою не була фірма, її робота обов'язково повинна документуватися й обліковуватися.
ЧитатиОблік витрат відбувається методом нарахування (ПКУ), тобто витрати нараховуються не в момент придбання, а при вибутті запасів. Тому інформацію про те, яка сума входитиме до складу при вибутті, необхідно фіксувати вже в момент придбання. При цьому суми витрат у бухгалтерському обліку та в податковому можуть відрізнятися, тобто з даних бухгалтерського обліку не завжди можна визначити суми за податковим обліком.
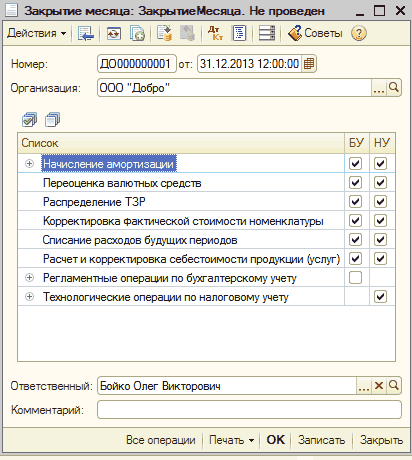
ЧитатиВстановлення дати заборони зміни даних не поширюється на "Операції бухгалтерський і податковий облік", оскільки організаціям, які розпочали облік у конфігурації з 1 квітня, необхідно для коректного заповнення Декларації про прибуток сформувати ручні проводки за рахунками "ОСГ" і "ВР" на 31.12.10 і 31.03.11.
ЧитатиДля введення залишків грошових коштів на розрахункових рахунках використовується документ "Банківська виписка", а для внесення залишків готівкових грошових коштів у касах використовується "Прибутковий касовий ордер". У разі наявності кількох розрахункових рахунків та/або кас для кожного з них має бути внесено окремий відповідний документ.
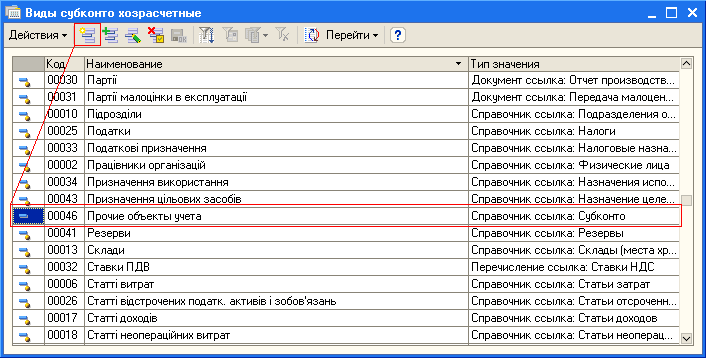
ЧитатиДля деяких рахунків, таких як рахунки 2-го класу, рахунки взаєморозрахунків, каси, можуть бути налаштовані субконто залежно від особливостей того чи іншого підприємства. У цій статті буде розглянуто порядок дій, необхідний для виконання налаштування субконто для рахунків плану рахунків.Приклад створення нового довільного виду субконто. Приклад створення нового складеного виду субконто
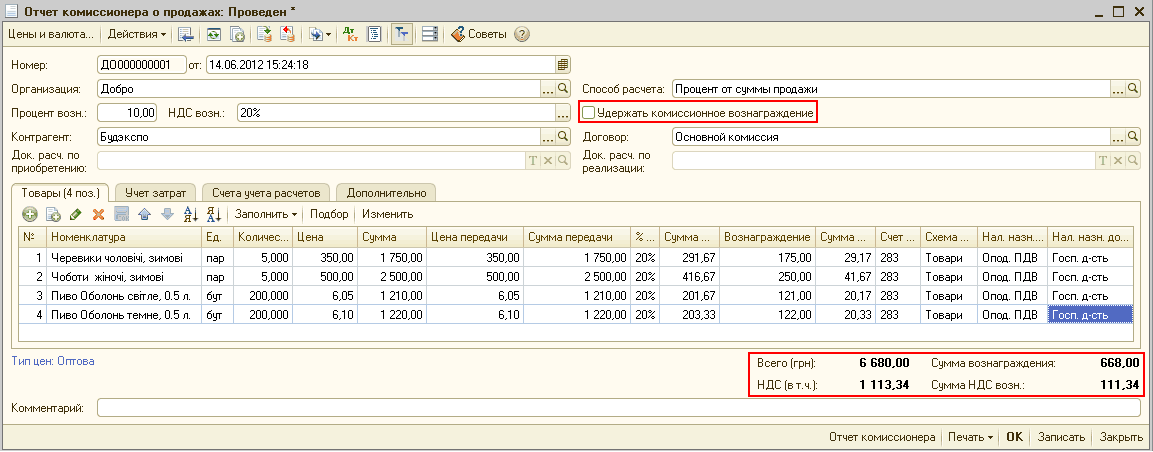
ЧитатиЗгідно зі статтею 189 ПКУ, при здійсненні посередницьких операцій будь-які особливості при визначенні бази оподаткування ПДВ відсутні. У першому абзаці п.189.4 ПКУ зазначено, що "базою оподаткування для товарів/послуг, які передаються/отримуються в межах договорів комісії (консигнації), доручення, довірчого управління, є вартість постачання цих товарів, визначена в порядку, встановленому статтею 188 цього Кодексу".Спосіб 1. За рахунок перерахованих комісіонеру авансів (прапорець «Утримати комісійну винагороду» вимкнено). Спосіб 2. За рахунок виручки від реалізації товарів (прапорець «Утримати комісійну винагороду» увімкнено)
Читати