Согласно п.9 НП(С)БУ 9 "Запасы", транспортно - заготовительные расходы (ТЗР) должны ежемесячно распределяться между суммой запасов на конец отчетного периода и суммой выбывших запасов в отчетном месяце.
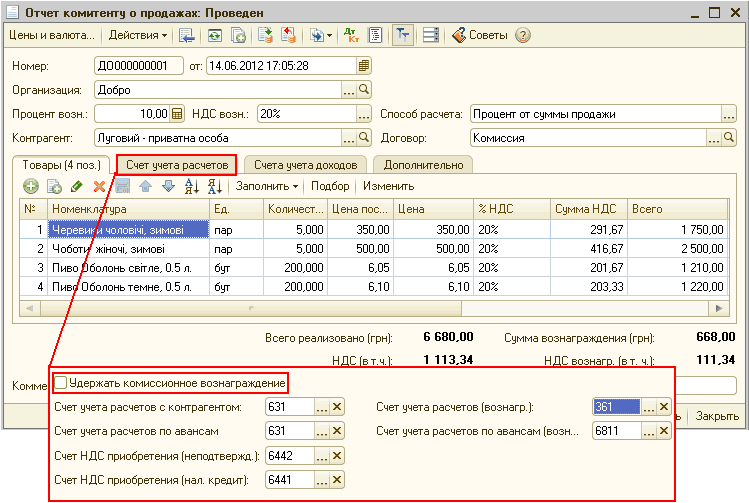
Согласно статьи 189 НКУ, при осуществлении посреднических операций какие-либо особенности при определении базы налогообложения НДС отсутствуют. В первом абзаце п.189.4 НКУ указано, что "базой налогообложения для товаров/услуг, которые передаются/получаются в рамках договоров комиссии (консигнации), поручительства, доверительного управления, является стоимость поставки этих товаров, определенная в порядке, установленном статьей 188 настоящего Кодекса".Способ 1. За счет полученных от комитента авансов (флаг «Удержать комиссионное вознаграждение» выключен). Способ 2. За счет выручки от реализации товаров (флаг «Удержать комиссионное вознаграждение» включен)
В статье описана методика отнесения дополнительных расходов по перевозке сторонним перевозчиком до таможенной территории Украины на себестоимость приобретаемых МПЗ по импорту. Пример смоделирован для конфигурации "Управление торговлей для Украины", редакция 2.3. Данная статья также актуальна для конфигурации "Управление производственным предприятием для Украины", редакция 1.2.Оплата. Поступление. Налоговый учет. Отнесение расходов по перевозке на себестоимость материалов
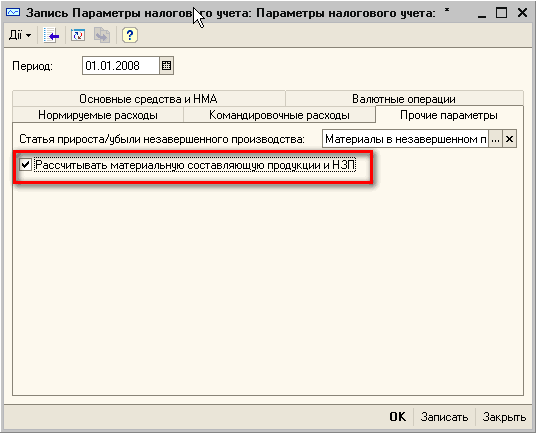
Материальная составляющая в готовой продукции и НЗП (незавершенное производство) рассчитывается по среднему коэффициенту отношения материальных затрат ко всем затратам.
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.1.тупление комиссионных товаров в неавтоматизированную торговую точку. Поступление товаров от комитента. Перемещение с оптового склада. Реализация товаров. Инвентаризация товаров. Отражение реализации комиссионных товаров. Списание комиссионных товаров
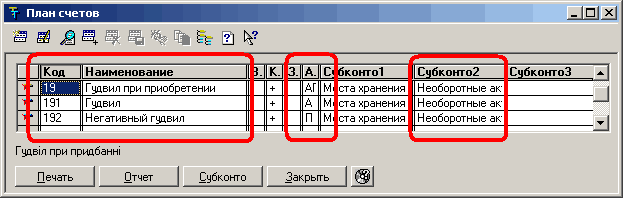
В данной статье будут описаны изменения, внесенные в типовые украинские конфигурации для отражения изменений в порядке учета гудвила, согласно изменениям в стандартах бухгалтерского учета, внесенных приказом Минфина №989 от 25.11.02.
В процессе эксплуатации объектов ОС предприятие несет расходы, которые делятся на две группы, каждая из которых имеет свои правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета расходов зафиксированы в НП(С)БУ 7 (п.14 и 15), а порядок налогового учета - в НКУ (п.146.11 и 146.12):Справочник «Объекты строительства». Справочник "Способы отражения расходов по амортизации". Документ "Поступление товаров и услуг". Документ "Требование-накладная". Документ "Выработка ОС". Документ "Отчет производства за смену". Документ "Модернизация и ремонт ОС"
В статье приведена методика отражения нормированных расходов на страхование в типовых конфигурации "Управление производственным предприятием для Украины" (редакция 1.2).Пример
Согласно НП(С)БУ-7, изменение первоначальной стоимости основных средств, по которой они приняты к бухгалтерскому учету, допускается при модернизации, модификации, достройке, дооборудовании, реконструкции, частичной ликвидации и переоценке объектов основных средств. В конфигурации отнесение затрат, связанных с достройкой, дооборудованием, реконструкцией основных средств выполняется с помощью документа "Модернизация ОС".Учет затрат, связанных с модернизацией и ремонтами основных средств. Момент оформления документа «Модернизация ОС». Бухгалтерский учет. Налоговый учет
Для корректного проведения расчета себестоимости продукции и услуг, и закрытия месяца необходимо обязательно соблюдать последовательность проведения регламентных документов.
Первоначальная стоимость ОС фиксируется в нескольких регистрах, причем для каждого вида учета - УУ , БУ , НУ - свой набор таких регистров. Например, для бухгалтерского учета:Порядок формирования учетных цен "по нулевой стоимости". Порядок формирования учетных цен "по плановым ценам". Порядок формирования учетных цен "по прямым затратам"