Примеры, приведенные в статье, моделировались в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Данная методика также актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
Переоценка активов способствует увеличению собственного капитала предприятия, результат - увеличение капитализации бизнеса; позволит разработать эффективную амортизационную политику на предприятии - приведет к улучшению инвестиционной привлекательности.
В данной статье предоставлен порядок действий, который позволяет отразить начисление оплаты за сверхурочную работу сотрудников организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно ст. 62 КЗоТ, сверхурочными считаются работы сверх установленной продолжительности рабочего дня (ст. 52, 53, 61 КЗоТ).</li> <li>Согласно ст. 106 КЗоТ:</li> <dl><dt>2.1. При почасовой системе оплаты труда работа в сверхурочное время оплачивается в двойном размере часовой ставки.</dt><dt></dt><dt>2.2. При сдельной системе оплаты труда за работу в сверхурочное время выплачивается доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по почасовой системе, – за все отработанные сверхурочные часы.</dt><dt></dt><dt>2.3. При суммированном учете рабочего времени как сверхурочные оплачиваются все часы, отработанные сверх установленного рабочего времени в учетном периоде, в порядке, предусмотренном частями первой и второй статьи 106 КЗоТ.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок отражения оплаты сверхурочных часов</h2>
В данной статье представлены рекомендации по проведению сверки взаиморасчетов с контрагентами. Методика, описанная в статье, моделировалась в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0.
Методика, описанная в статье, моделировалась в конфигурации «Бухгалтерия для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
В данной статье предоставлен порядок действий, который позволяет отразить начисление оплаты за сверхурочную работу сотрудников организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Материал также актуален для конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <dl><dt>1. Согласно ст. 62 КЗоТ, сверхурочными считаются работы сверх установленной продолжительности рабочего дня (ст. 52, 53, 61 КЗоТ). </dt><dt>2. Согласно ст. 106 КЗоТ:<dl><dt>2.1. При почасовой системе оплаты труда работа в сверхурочное время оплачивается в двойном размере часовой ставки. </dt><dt>2.2. При сдельной системе оплаты труда за работу в сверхурочное время выплачивается доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по почасовой системе, – за все отработанные сверхурочные часы. </dt><dt>2.3. При суммированном учете рабочего времени как сверхурочные оплачиваются все часы, отработанные сверх установленного рабочего времени в учетном периоде, в порядке, предусмотренном частями первой и второй статьи 106 КЗоТ.</dt></dl></dt></dl> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок отражения оплаты сверхурочных часов</h2> Начисление оплаты за сверхурочную работу оформляется документом «Оплата сверхурочных часов» (Рис. 1).
В статье описан механизм расчета единого социального взноса на фонд оплаты труда, в связи с вступлением в действие Закона № 77-VIII от 28.12.2014 г., реализованный в типовой конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0, начиная с версии 1.0.40. Статья также актуальна для типовой конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0, начиная с версии 1.0.45.
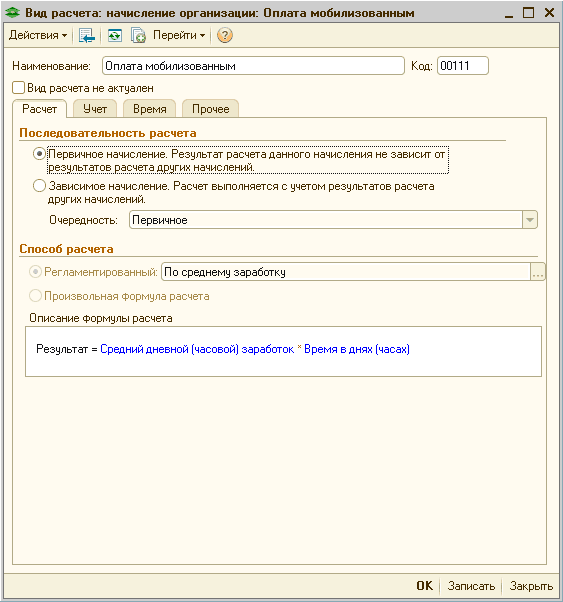
Приведенные в методиках рекомендации моделировались в конфигурации «Управление торговым предприятием для Украины», редакция 2.1, начиная с версии 1.2.29. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>
В статье рассмотрен порядок накопления затрат на выплату зарплаты работника организации на конкретном объекте строительства, с последующим увеличением стоимости основного средства.
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).