Для некоторых счетов, таких как счета 2-го класса, счета взаиморасчетов, кассы, могут быть настроены субконто в зависимости от особенностей той или иной организации. В данной статье будет рассмотрен порядок действий, необходимый для выполнения настройки субконто для счетов плана счетов.
Примеры, приведенные в статье, моделировались в конфигурации «Управление производственным предприятием для Украины» (редакция 1.3). Методика, описанная в статье, также актуальна для конфигурации «Управление торговлей для Украины» (редакция 2.3).
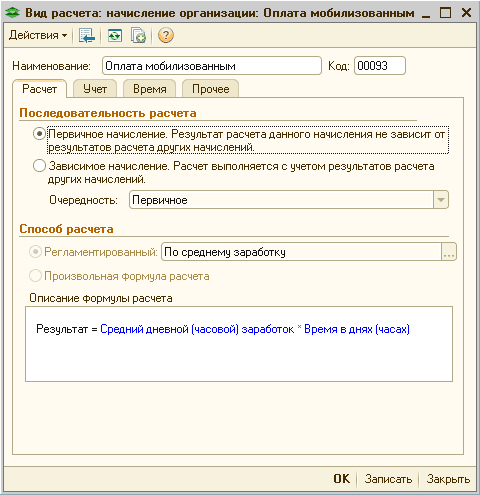
Приведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 2.1, начиная с версии 1.2.29. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>
В этом справочнике сосредоточена информация о физических лицах, работающих на предприятии и числящихся сотрудниками организаций, о кандидатах на работу и т. п.
Основные сведения, которые необходимые для зачисления зарплаты рабочим фирмы, указываются в документах "Прием на работу в организацию" или "Ввод сведений о плановых начислениях и удержаниях".
Для ввода данных воинского учета работников вам будут необходимы справочники "Воинские звания" и "Военкоматы". При вводе данных воинского спец. учета работника можно непосредственно вводить данные в справочники.
Приведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2, не ниже релиза 1.2.17.2). Методика, описанная в статье, актуальна также для конфигурации "Управление торговым предприятием для Украины" (редакция 1.2, не ниже релиза 1.2.17).Основные настройки. Расчет курсовых разниц. Пример. Последовательность событий. Анализ данных