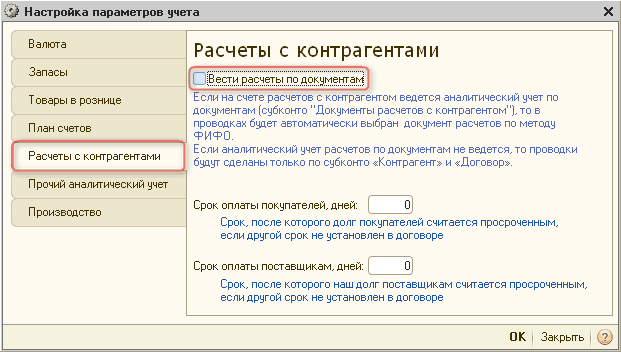
Для деяких рахунків, таких як рахунки 2-го класу, рахунки взаєморозрахунків, каси, можуть бути налаштовані субконто залежно від особливостей тієї чи іншої організації. У цій статті буде розглянуто порядок дій, необхідний для виконання налаштування субконто для рахунків плану рахунків.
Приклади, наведені у статті, моделювалися в конфігурації «Управління виробничим підприємством для України» (редакція 1.3). Методика, описана у статті, також актуальна для конфігурації «Управління торгівлею для України» (редакція 2.3).
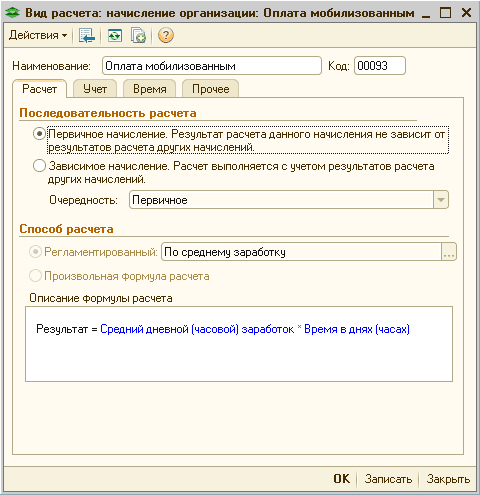
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади та середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Ці висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>
У цьому довіднику зосереджено інформацію про фізичних осіб, які працюють на підприємстві та значаться співробітниками організацій, про кандидатів на роботу тощо.
Основні відомості, які необхідні для нарахування зарплати працівникам фірми, зазначаються в документах "Прийом на роботу в організацію" або "Введення відомостей про планові нарахування та утримання".
Для введення даних військового обліку працівників вам будуть необхідні довідники "Військові звання" і "Військкомати". Під час введення даних військового спец. обліку працівника можна безпосередньо вводити дані в довідники.
Наведені в статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17.2). Методика, описана в статті, актуальна також для конфігурації "Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Послідовність подій. Аналіз даних