Тема публікацій

Основні засоби

Довідкові матеріали за цією темою.

67 публікацій

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Механізми зберігання інформації для розрахунку амортизації основних засобів (податковий облік)

Для визначення норм амортизації ОЗ у податковому обліку використовуються дані довідника "Ставки, пов'язані з ОЗ, НМА, МШП" у довіднику "Податки та відрахування". Там зберігається інформація про норми амортизації для груп основних засобів. Реквізити довідника періодичні, тобто період дії цих норм є дійсним, починаючи із зазначеної в історії значень дати.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Прийняття до обліку основних засобів

Використовується документ "Введення в експлуатацію ОЗ". У конфігурації цей документ використовується для всіх видів необоротних активів. Вибір виду необоротного активу визначає поведінку документа (форму документа, сформовані проводки) надалі. Важливо пам'ятати, що для прийняття до обліку основних засобів у табличній частині документа необхідно для кожної одиниці основних засобів формувати окремий запис, тобто при введенні 10 стільців однакової вартості не можна вказати одним рядком, необхідно формувати 10 рядків і 10 елементів довідника "Необоротні активи" Цим документом формується вартість основного засобу, а також формуються необхідні проводки з бухгалтерського та податкового обліку.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Практичне завдання для самоперевірки: облік необоротних активів і малоцінних активів

Вправа №1. Купівля інвестицій. Вправа №2. Довідник "Об'єкти будівництва". Вправа №3. Довідник "Статті витрат ". Вправа №2. Послуги для інвестиційної діяльності. Вправа№5. Довідник "Основні засоби". Вправа №6. Введення в експлуатацію. Вправа №7. Формування вартості майбутнього основного засобу. Вправа №8. Введення в експлуатацію

Читати
Матеріал

Введення початкових даних щодо основних засобів

У цій статті буде надано рекомендації щодо введення залишків за основними засобами. Рекомендації актуальні для прикладного рішення "Бухгалтерія для України", редакція 1.2. Відомості про об'єкти основних засобів, які мають бути встановлені під час введення залишків. Вкладка «Облікові дані». Вкладка «Загальні відомості (інші)». Розрахунок і відображення амортизації за основним засобом

Читати
Матеріал

Наступна дооцінка та уцінка основних засобів

Про те як, яким документом (з описом алгоритму його роботи) проводити переоцінку основних засобів можна прочитати у статті "Переоцінка основних засобів". У межах цієї статті буде розглянуто приклади наступної дооцінки/уцінки. У прикладі розглядається той самий основний засіб і ті самі дані, що й у статті "Переоцінка основних засобів".

Читати
Матеріал

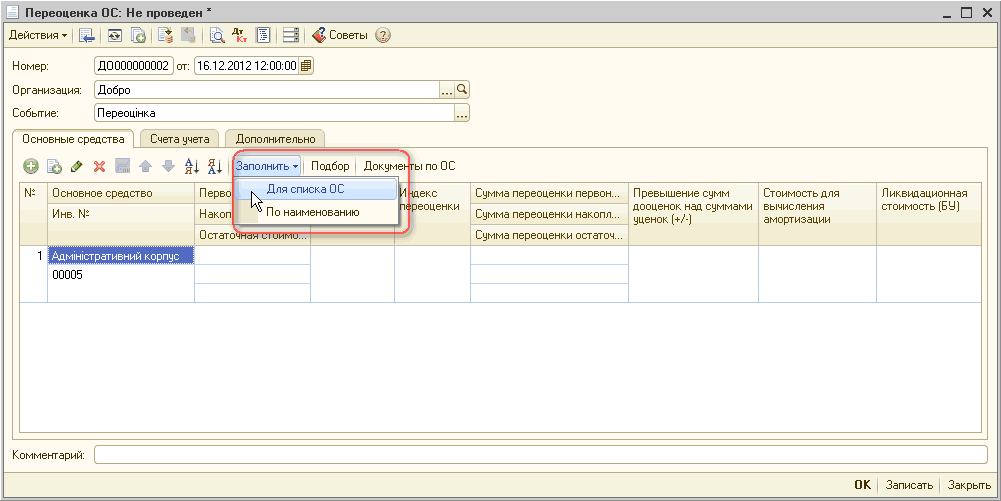
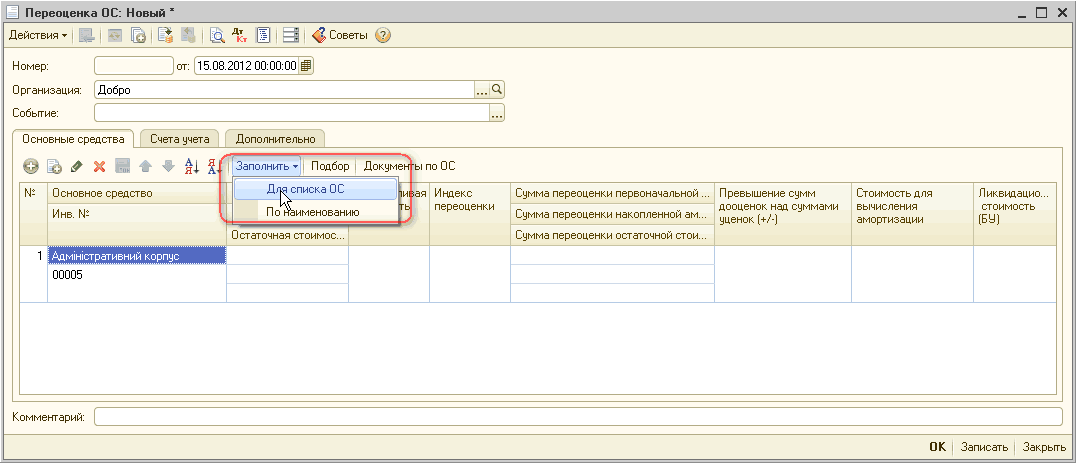
Переоцінка основних засобів

У статті описано порядок переоцінки основних засобів у конфігурації "Бухгалтерія для України", редакція 1.2, відповідно до п. 16 - 21 НП(С)БО 7. Інформація, наведена в цій статті, також актуальна і для конфігурації "Управління торговельним підприємством для України", редакція 1.2. "Управління виробничим підприємством для України", редакція 1.3.

Читати
Записатися телефоном