Розничная торговля
Описан учет товаров и розничной выручки в автоматизированных и неавтоматизированных торговых точках. Рассмотрены поступление, продажи, переоценка, инкассация и безналичные оплаты.. Учет товаров в розничной торговле. Переоценка товаров в рознице при учете по продажным ценам. Учет розничной выручки. Оплата платежными картами и банковские кредиты
Учет товаров в розничной торговле
Переоценка товаров в рознице при учете по продажным ценам
Оплата платежными картами и банковские кредиты
Учет товаров в розничной торговле
Перед началом регистрации операций розничной торговли в учетной политике организации следует указать способ оценки товаров в рознице: по стоимости приобретения или по стоимости продажи.
Розничная торговля организации может осуществляться как через автоматизированные, так и через неавтоматизированные торговые точки.
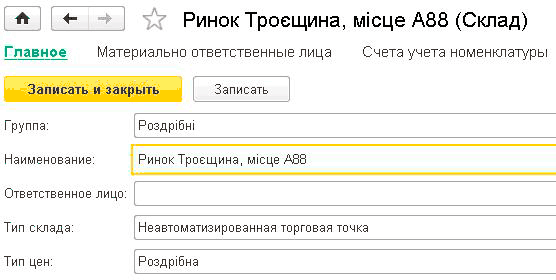
Розничные торговые точки вносятся в справочник Склады. Для каждой торговой точки определяется вид склада: розничный (АТТ) или неавтоматизированная торговая точка (НТТ).
Внимание! Торговая точка считается автоматизированной, если ее техническое обеспечение или специфика торговой деятельности позволяют ежедневно формировать детальный отчет о проданных товарах для последующего ввода в информационную базу. Торговая точка считается неавтоматизированной, если ежедневная регистрация проданных товаров в ней не ведется.
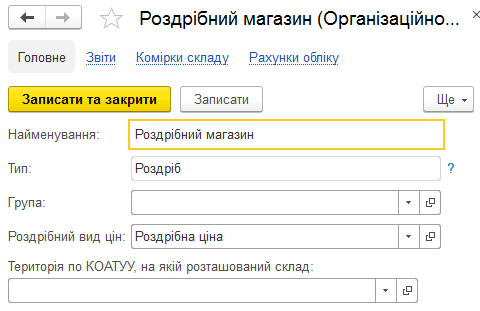
Предприятия, осуществляющие розничную продажу подакцизных товаров, в справочнике Склады для розничных торговых точек указывают территорию по КОАТУУ, на которой расположена торговая точка.
Счет учета товаров в рознице зависит от способа их оценки, определяемого учетной политикой организации.
Учет товаров по стоимости приобретения ведется на счете 289 Товары в торговле (по стоимости приобретения). Учет на счете 289 не отличается от учета товаров на оптовых складах на счете 281.
Учет товаров по стоимости продажи ведется на субсчетах счетов 282 (стоимость продажи) и 285 (торговая наценка).
Учет в автоматизированной торговой точке ведется на счетах 2821 Товары в розничной торговле (в АТТ по продажной стоимости) и 2851 Торговая наценка в автоматизированных торговых точках. На этих счетах ведется пообъектный учет товаров с точностью до партии поступления (при использовании метода списания ФИФО). Торговая наценка выделяется при поступлении товаров в АТТ и списывается при их продаже (ином выбытии).
Учет в неавтоматизированной торговой точке ведется на счетах 2822 Товары в розничной торговле (в НТТ по продажной стоимости) и 2852 Торговая наценка в неавтоматизированных торговых точках. Пообъектный учет товаров по стоимости продажи в НТТ не предусмотрен, однако в настройках параметров учета можно установить признак использования оборотной аналитики по номенклатуре. В таком случае будет вестись пообъектный учет поступления товаров в неавтоматизированную торговую точку и суммовой учет продаж. Торговая наценка выделяется при поступлении товаров в НТТ и списывается при закрытии периода.
Также в настройках параметров учета можно установить признак учета товаров в разрезе ставок НДС. В разрезе ставок НДС будет вестись учет как поступления, так и продажи товаров.
Примечание. Для учета товаров в рознице по продажной стоимости необходимо в настройках параметров учета установить признак ведения складского учета.
Организация может торговать как покупными товарами, так и товарами, принятыми на комиссию.
Информацию о товарах, проданных в неавтоматизированной торговой точке, можно получить с определенной задержкой на основании инвентаризации. При этом количество проданных товаров по каждой позиции определяется как разница между учетными данными информационной базы и данными, полученными по результатам инвентаризации. В случае ведения учета в продажных ценах информацию о проданных товарах можно получить только в суммовом выражении, без детальной разбивки по номенклатуре.
Примечание. При оценке товаров в рознице по продажной стоимости в случае изменения розничных цен необходимо проводить переоценку товаров в рознице. Переоценка оформляется документом Переоценка товаров в рознице (меню Склад — Цены — Переоценка товаров в рознице). При проведении документа формируются проводки в дебет счета 282 с кредита счета 285 на сумму дооценки (уценки), исходя из изменения цен и остатков товаров в торговой точке.
Определение цен розничной продажи
Для каждой торговой точки в справочнике Склады может быть определен основной тип цен.
Для назначения цен розничной продажи вводятся документы Установка цен номенклатуры по соответствующим типам цен.
Назначенные цены автоматически указываются в документах розничной продажи и переоценки.
Поступление товаров в розничные торговые точки
Поступление товаров в розничную торговую точку непосредственно от поставщика отражается документом Поступление товаров и услуг, вид операции Покупка, комиссия. Поступление товаров с распределительного склада отражается документом Перемещение товаров.
При учете товаров по стоимости приобретения в документах указываются номенклатура и количество поступивших товаров, но не указывается цена их продажи.
При учете товаров по стоимости продажи, при поступлении в АТТ, цена продажи также не указывается. Продажная стоимость товаров и торговая наценка определяются на основании актуальной розничной цены, указанной в документе Установка цен номенклатуры. Поэтому до момента поступления цены розничной продажи в торговой точке должны быть указаны (актуализированы).
При учете товаров по стоимости продажи, при поступлении в НТТ, цена продажи указывается в документе поступления. Номенклатуру и количество товаров, поступающих от поставщика, можно не указывать: вместо этого может быть указана одна «служебная» номенклатура.
Продажи в автоматизированных торговых точках
Для регистрации розничных продаж через автоматизированную торговую точку используется документ Отчет о розничных продажах (меню Продажи — Продажи — Отчет о розничных продажах). При создании документа нужно выбрать вариант ККМ.
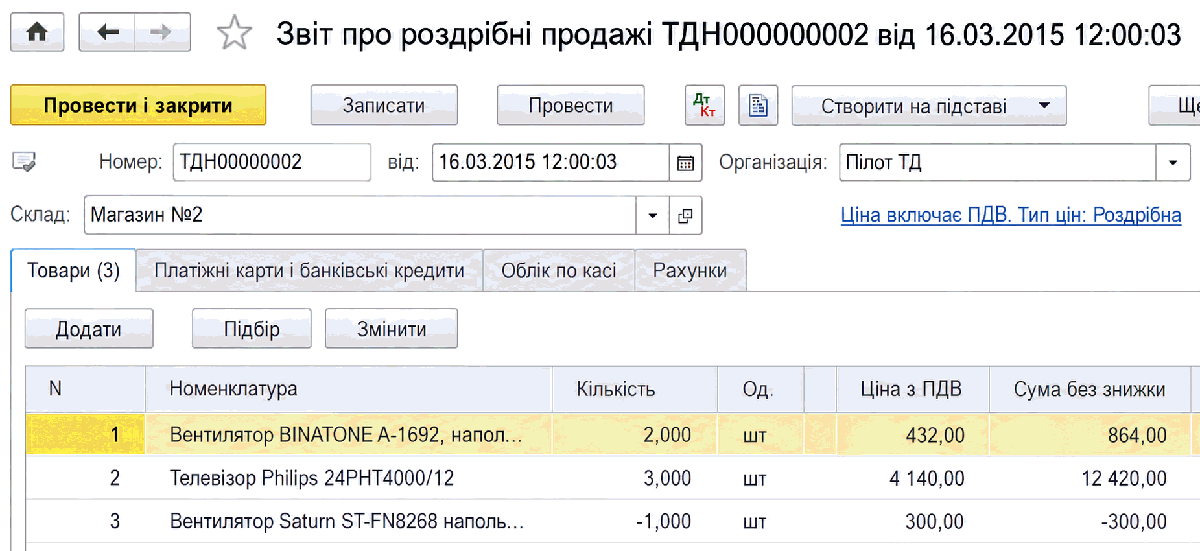
Этот документ по структуре и составу информации похож на документ Реализация товаров и услуг. Табличная часть документа предназначена для ввода информации о количестве проданных товаров, при этом товары выбираются из справочника Номенклатура.
Для подакцизных товаров в документе рассчитывается сумма акциза, а также указывается Статья декларации акцизного налога. Статья декларации должна быть предварительно заполнена в номенклатурной карточке товара.
Товары, проданные в розницу, считаются проданными за наличные, если в документе не указано, что осуществлялась безналичная оплата. При продаже за наличные документ Отчет о розничных продажах в АТТ формирует проводки Дт 301 Кт 70.
Сдача розничной выручки в кассу организации регистрируется документом Приходный кассовый ордер с операцией Розничная выручка. Этот документ удобно сформировать на основании документа Отчет о розничных продажах (кнопка Создать на основании — Приходный кассовый ордер).
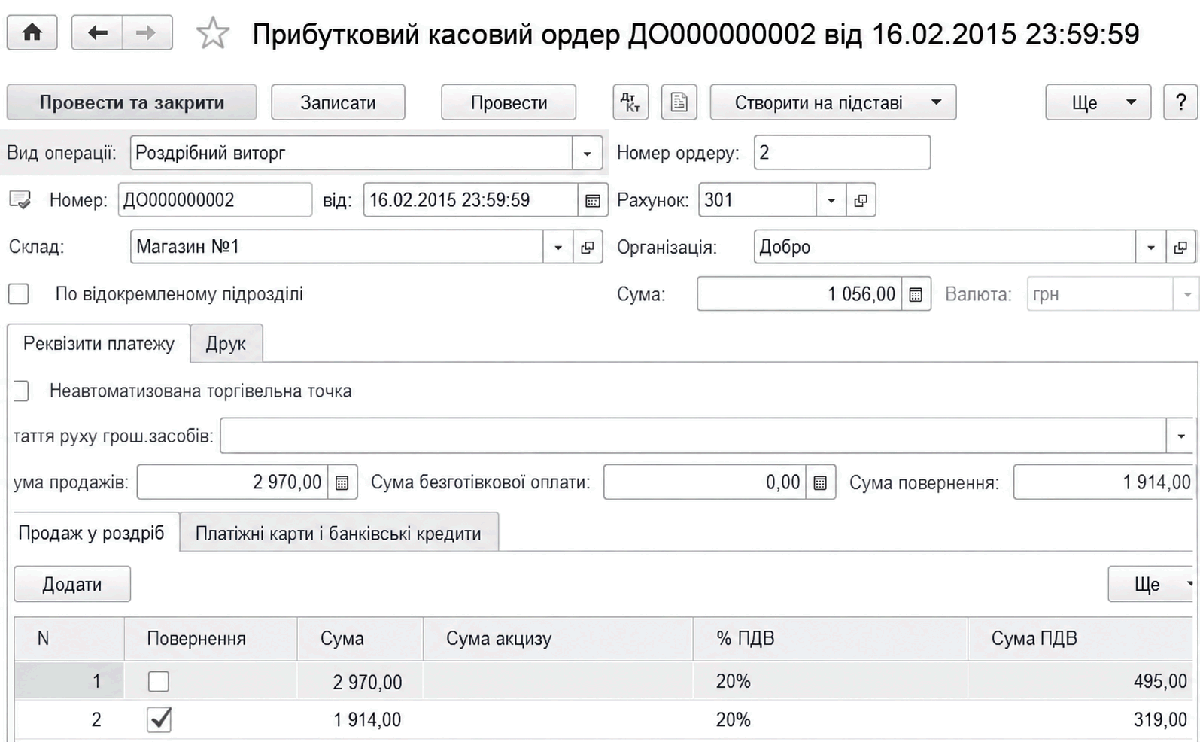
Приходный кассовый ордер при приеме выручки из АТТ не формирует проводок. Ордер формируется для включения в кассовую книгу.
Продажи в неавтоматизированных торговых точках (по стоимости приобретения)
В случае розничных продаж через неавтоматизированную торговую точку ежедневно формируется приходный кассовый ордер на прием выручки.
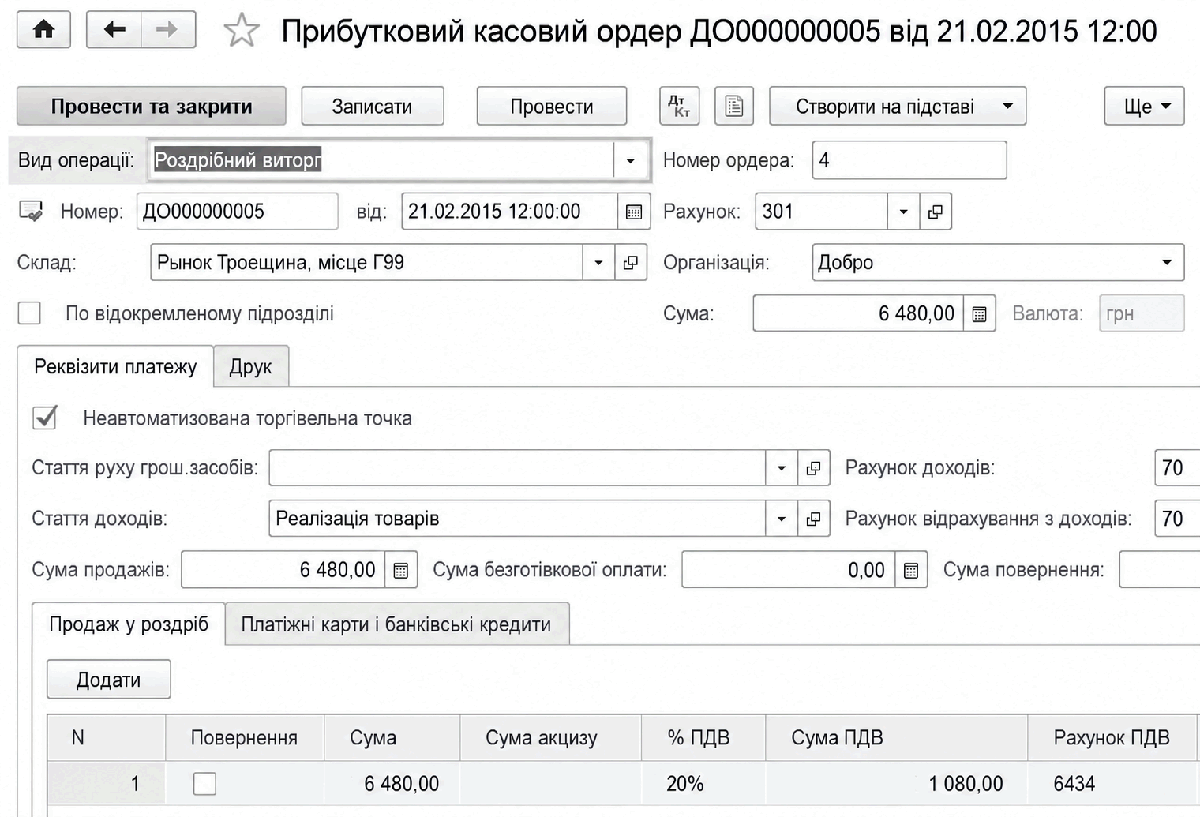
В кассовом ордере устанавливается флаг Неавтоматизированная торговая точка. Это означает, что кассовый ордер является первым документом о продажах НТТ; Отчет о розничных продажах в общем случае вводится реже. Поэтому кассовый ордер содержит более полную информацию о продажах, чем в случае АТТ. Здесь вводятся суммы розничных продаж и возвратов в разрезе ставок и налоговых назначений НДС.
Документ формирует проводки Дт 301 Кт 709. Счет 709 Доходы от розничных продаж является транзитным. Его использование вместо счетов 701 и 702 объясняется тем, что на момент приема выручки еще неизвестно, были ли проданы покупные товары или продукция собственного производства.
Кроме того, документ начисляет налоговые обязательства по НДС, что необходимо для выписывания Налоговой накладной по ежедневным итогам операций. В то же время документ не начисляет налоговые обязательства по акцизному налогу; суммы акцизного налога указываются в нем для сверки с Z-отчетом. Налоговые обязательства по акцизному налогу при учете товаров по стоимости приобретения начисляет Отчет о розничных продажах.
Информация о проданных товарах вносится в информационную базу вручную или по итогам инвентаризации.
По итогам инвентаризации заполняется документ Инвентаризация товаров на складе с указанием торговой точки как склада (меню Склад — Инвентаризация — Инвентаризация товаров на складе).
В табличную часть документа вносятся сведения о номенклатуре и количестве проданных товаров. Табличная часть содержит колонки Количество и Отклонение. При заполнении колонки Количество колонка Отклонение автоматически заполняется разницей между данными, указанными в колонке Количество, и учетными данными информационной базы.
Затем заполняется документ Отчет о розничных продажах, в который в качестве данных о количестве проданных товаров вносятся сведения из колонки Отклонение табличной части документа Инвентаризация товаров на складе.
Документ Отчет о розничных продажах удобно заполнять на основании документа Инвентаризация товаров на складе.
При выявлении недостачи или излишка товара в розничной точке на основании того же документа Инвентаризация товаров на складе могут быть оформлены документы Списание товаров или Оприходование товаров.
Если инвентаризация не проводилась, Отчет о розничных продажах заполняется вручную.
Как и в случае АТТ, отчет о розничных продажах содержит номенклатуру и цены продажи товаров. При начислении доходов от продаж формируются проводки Дт 709 Кт 701, 702. Таким образом закрывается транзитный счет 709, доходы на котором были начислены при приеме розничной выручки.
Продажи в неавтоматизированных торговых точках (по продажной стоимости)
При оценке товаров в рознице по продажной стоимости в неавтоматизированных торговых точках товары учитываются только в суммовом выражении.
Реализация товаров отражается одновременно с приемом розничной выручки документом Приходный кассовый ордер с видом операции Розничная выручка. В кассовом ордере вводится вся информация о продажах, необходимая для их отражения в учете. Указываются не только ставки НДС, но и схемы реализации товаров; статьи акцизного налога, в частности пустая статья при продаже неподакцизных товаров; по возможности суммы продаж указываются в разрезе номенклатурных групп товаров.
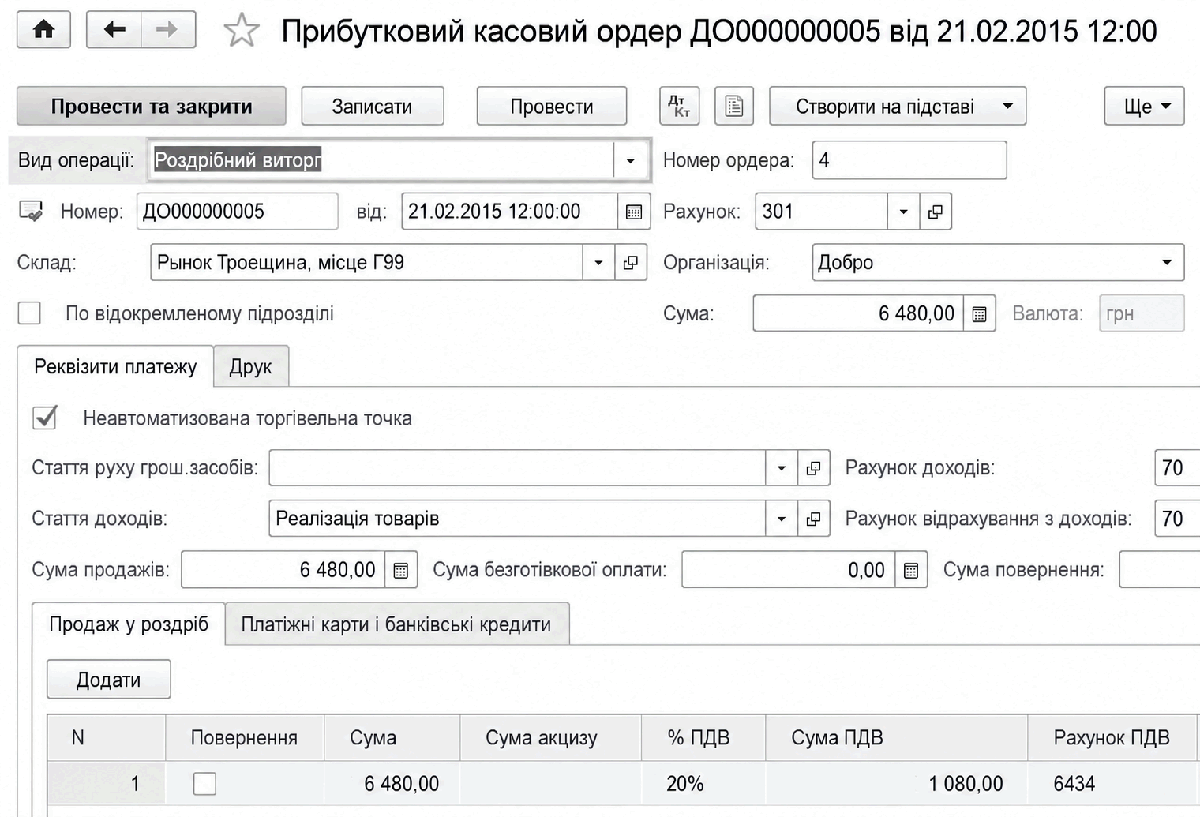
При учете товаров в продажных ценах в конце месяца необходимо проводить расчет торговой наценки. Это выполняется автоматически при проведении документа Закрытие месяца регламентной операцией Расчет торговой наценки по проданным товарам.
Примечание. При розничной торговле комиссионными товарами, независимо от вида торговой точки и способа оценки товаров в рознице, комиссионные товары всегда учитываются с детализацией по номенклатуре. В случае неавтоматизированной точки с учетом в продажных ценах это означает, что в документах поступления и перемещения табличная часть с перечнем комиссионных товаров не может быть свернута. В документе поступления товаров комиссионные товары определяются видом договора, а в документе перемещения комиссионные товары указываются на отдельной вкладке Товары на комиссии. По результатам реализации комиссионных товаров вводится документ Отчет о розничных продажах.
Для организаций, учитывающих товары в рознице по продажным ценам, предусмотрена возможность формирования товарного отчета.
Товарный отчет показывает остатки на начало периода, суммы поступления товара в разрезе приходных документов, суммы расхода товара в разрезе расходных документов и остатки товара на конец периода.
В форме отчета указываются даты начала и окончания периода, за который нужно сформировать отчет, номер отчета (номера товарных отчетов по складу должны нумероваться последовательно); организация, для которой формируется отчет (если организация не выбрана, отчет будет сформирован по выбранному складу в целом); склад, по которому формируется отчет (реквизит склад является обязательным для выбора, при этом можно выбирать типы складов: розничный или неавтоматизированная торговая точка).
Переоценка товаров в рознице при учете по продажным ценам
В случае изменения розничных цен необходимо проводить переоценку товаров в рознице. Переоценка оформляется документом Переоценка товаров в рознице (меню Склад — Цены — Переоценка товаров в рознице).
В документе предусмотрена возможность автоматического заполнения табличной части либо всеми товарами, хранящимися в торговой точке, либо только теми товарами, для которых учетная цена не соответствует цене, указанной в регистре сведений Цены номенклатуры, то есть только товарами, для которых необходима переоценка.
При проведении документа формируются проводки в дебет счета 282 с кредита счета 285 на сумму дооценки (уценки), исходя из изменения цен и остатков товаров в торговой точке.
Учет розничной выручки
Для автоматизированных и неавтоматизированных торговых точек розничная выручка регистрируется ежедневно.
Сдача розничной выручки в кассу организации регистрируется документом Приходный кассовый ордер с операцией Розничная выручка. Этот документ удобно сформировать на основании документа Отчет о розничных продажах (кнопка Создать на основании — Приходный кассовый ордер).
Инкассация розничной выручки регистрируется документом Расходный кассовый ордер с видом операции Инкассация.
Примечание. Документ Расходный кассовый ордер с операцией Инкассация формирует проводки по дебету счета 333 Денежные средства в пути в национальной валюте. Дальнейшее зачисление денежных средств на банковский счет организации регистрируется документом Поступление на банковский счет с операцией Инкассация, при этом формируется проводка по дебету банковского счета и кредиту счета 333.
Оплата платежными картами и банковские кредиты
Виды безналичной оплаты определяются в справочнике Виды оплат (меню Справочники — Банк и касса — Виды оплат).
Для каждого вида безналичной оплаты указываются его тип (платежная карта или банковский кредит), банк-эквайер или кредитор и договор с ним, процент банковской комиссии (уступки), а также счет, на котором будет учитываться задолженность банка. Взаиморасчеты с банком оформляются по договору с видом Прочее.
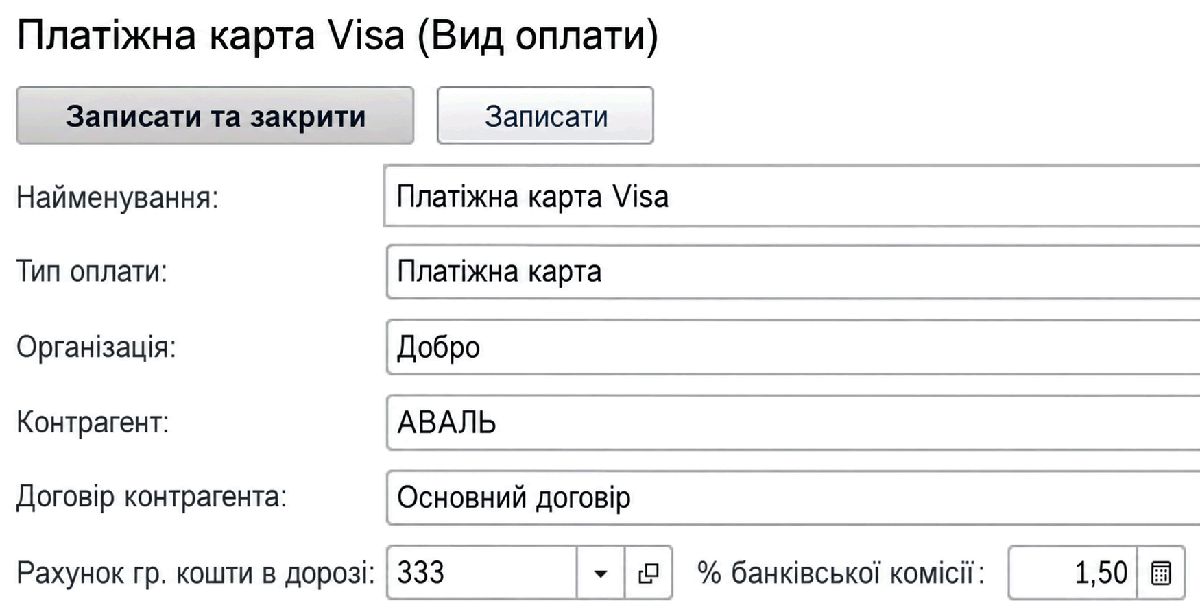
Безналичная оплата розничных продаж фиксируется теми же документами, что и наличная:
- Отчет о розничных продажах в АТТ;
- Приходный кассовый ордер в НТТ.
- Информация о безналичной оплате вводится на вкладке Платежные карты и банковские кредиты:
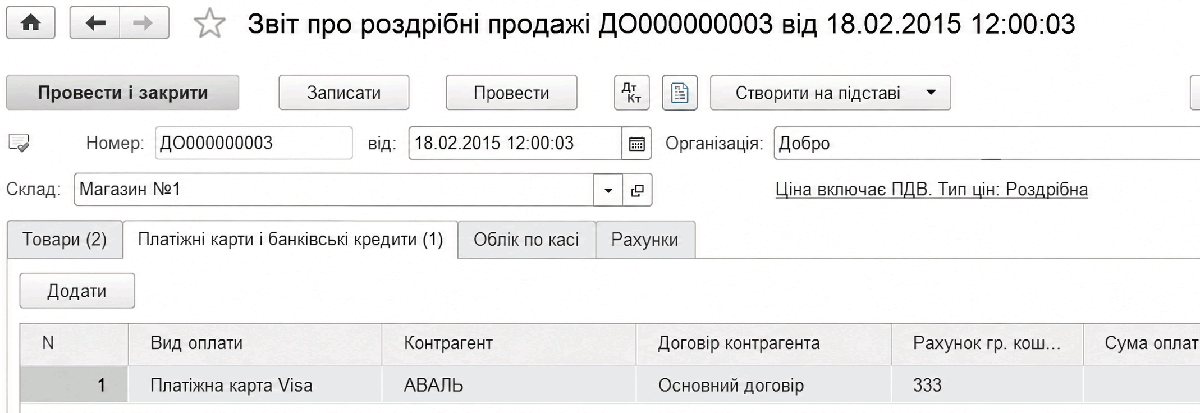
- Поскольку, кроме безналичной, фиксируется и наличная оплата товаров, в проводках документов используется вспомогательный счет 36Р Расчеты с розничными покупателями. Формируются проводки:
- Дт 36Р Кт 70 на общую сумму продаж
- Дт 301 Кт 36Р на сумму продаж за наличные
- Дт 333 Кт 36Р на сумму продаж по безналичному расчету
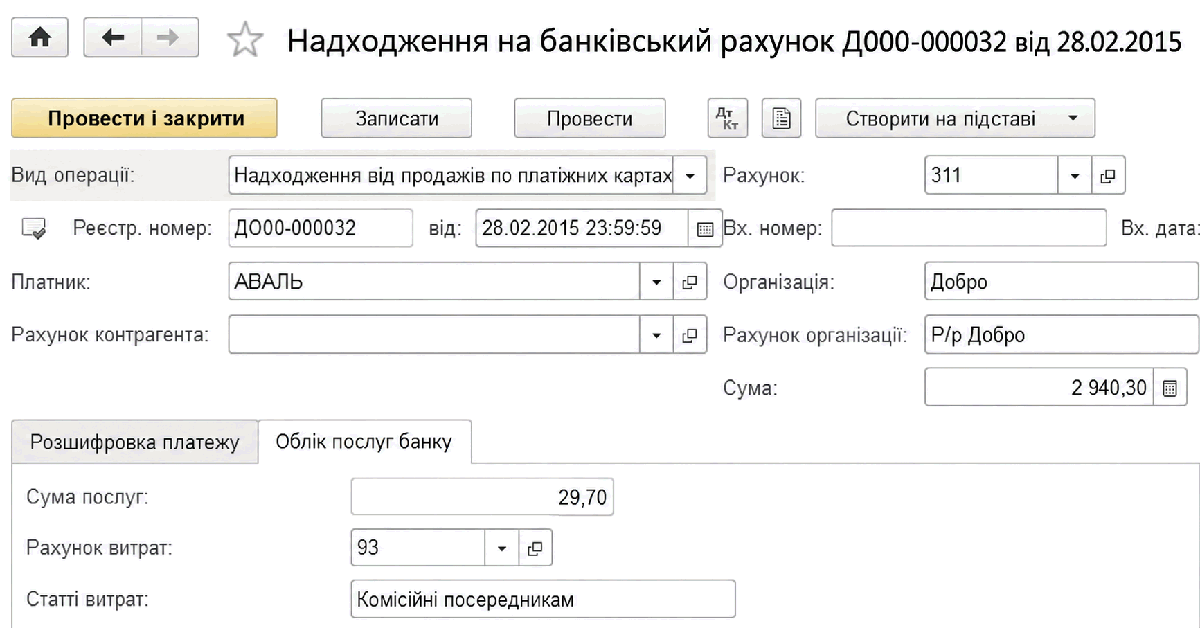
- Перечисление средств банком-эквайером или кредитором отражается документом Поступление на банковский счет с видом операции Поступление от продаж по платежным картам и банковским кредитам. На банковский счет организации зачисляется сумма безналичных оплат за вычетом комиссии банка.