Описано облік товарів і роздрібного виторгу в автоматизованих та неавтоматизованих торговельних точках. Розглянуто надходження, продажі, переоцінку, інкасацію та безготівкові оплати.. Облік товарів у роздрібній торгівлі. Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібного виторгу. Оплата платіжними картами і банківські кредити
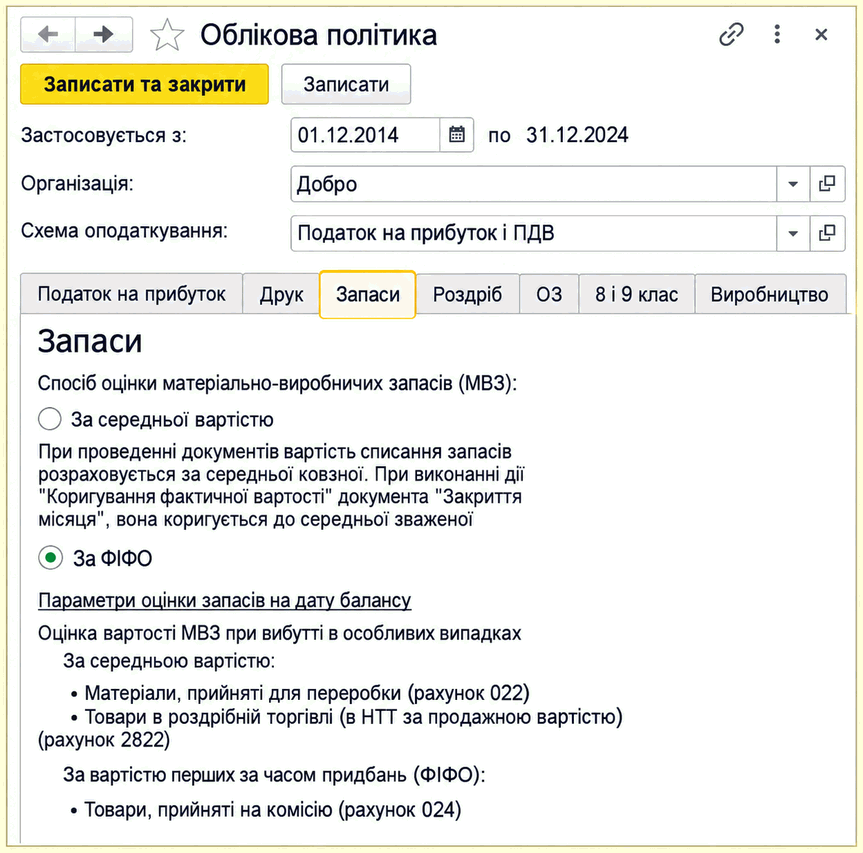
Описано налаштування облікової політики для запасів і роздрібної торгівлі: методи оцінки, особливі випадки їх застосування та параметри переоцінки запасів на дату балансу.
Для нарахування амортизації основних засобів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації ОЗ" документа "Закриття місяця". Для нарахування амортизації нематеріальних активів у бухгалтерському та податковому обліку призначена регламентна операція "Нарахування амортизації НМА" того ж документа.Нарахування амортизації. Переоцінка валютних коштів. Розподіл ТЗР. Коригування фактичної вартості номенклатури. Списання витрат майбутніх періодів. Розрахунок собівартості готової продукції. Визначення порядку переділів. Спосіб розрахунку собівартості виробництва вручну (за підрозділами). Спосіб розрахунку собівартості виробництва за переділами передбачає автоматичний розрахунок порядку переділів. У цьому разі як переділ сприймається випуск одного підрозділу за однією номенклатурною групою.. Коригування фактичної вартості номенклатури. Розрахунок собівартості, продукції, напівфабрикатів, робіт і послуг за прямими витратами виробництва. Розподіл загальновиробничих витрат. Коригування планової вартості продукції та напівфабрикатів до фактичної вартості.. Переоцінка вартості запасів. Розрахунок торгової націнки за проданими товарами
До початку реєстрації операцій роздрібної торгівлі в обліковій політиці організації слід зазначити спосіб оцінки товарів у роздробі —” за вартістю придбання або за вартістю продажу (див. розділ "<u>Облікова політика організації</u>").Облік товарів у роздрібній торгівлі. Визначення цін роздрібного продажу. Надходження товарів до роздрібних торгових точок. Продажі в автоматизованих торгових точках. Продажі в неавтоматизованих торгових точках (за вартістю придбання). Переоцінка товарів у роздробі при обліку за продажними цінами. Облік роздрібної виручки. Оплата платіжними картками та банківські кредити
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговельним підприємством для України», редакція 1.2 і «Управління виробничим підприємством для України», редакція 1.3.
Наведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для України» (редакція 1.2, не нижче релізу 1.2.23). Методика, описана в статті, актуальна для конфігурацій «Управління торговельним підприємством для України» (редакція 1.2, не нижче релізу 1.2.23), «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.32).
Наведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 1.2. Методика також застосовна для конфігурацій «Управління торговим підприємством для України», редакція 1.2 та «Управління виробничим підприємством для України», редакція 1.3.
Наведені у статті приклади актуальні для конфігурації «Управління виробничим підприємством для України» (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
Наведені у статті приклади відтворювалися в конфігурації «Управління торговим підприємством для України» (редакція 1.2). Методика, описана у статті, актуальна для конфігурацій «Управління виробничим підприємством для України» (редакція 1.3) та «Управління торгівлею для України» (редакція 2.3).