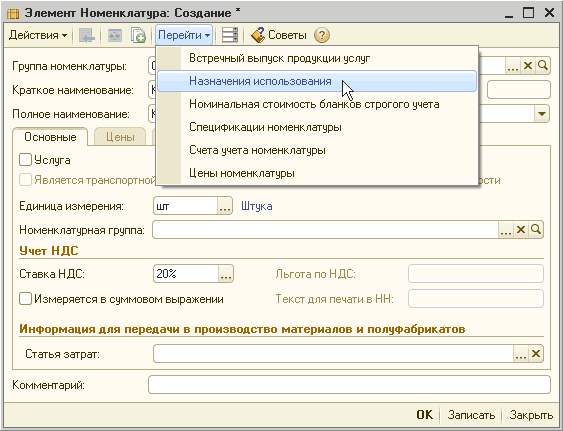
Это сервисный справочник. Он содержит перечень типовых движений денежных средств, используемый в процессе ввода первичных документов: "Виписка банківська", "Прибутковий ордер" и "Видатковий ордер". Элементы справочника содержат основную информацию по движению, а именно: корреспондирующий счет, вид начисления НДС (при необходимости), вид финансирования (поступление финансирования, кассовые расходы или возврат финансирования) и статья согласно КЭКР (при необходимости). Часть этих значений используются в документах как значения по умолчанию и могут быть изменены в дальнейшем.
Подсистема "Основные средства" предназначена для ведения учета по каждому объекту: Принципы учета капитальных инвестиций. Особенности бухгалтерского учета. Особенности налогового учета. Принципы учета основных средств и других необоротных материальных активов. Важно!!!. Особенности бухгалтерского учета. Особенности налогового учета. Учет капитальных инвестиций. Покупка оборудования с оприходованием его на склад. Увеличение стоимости партий оборудования на складах. Перемещение оборудования. Изменение налогового назначения оборудования. Покупка объекта строительства. Поступление товаров и услуг
Доп. задание №1. Реализация в рамках патентуемой деятельности. Доп. задание №2. Отнесение затрат на распределяемую деятельность. Доп. задание №3. Расчет налога на прибыль. Единый налог. Доп. задание №4. Создание новой организации. Доп. задание №5. Поступление ДС от покупателя. Доп. задание №6. Регламентированная отчетность
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.1. Данная методика применима также для конфигурации "Управление торговым предприятием для Украины", редакция 1.0.Этап 1. Операции с подотчетным лицом. Этап 2. Отражение поступление ТМЦ от поставщика
В данном разделе рассматривается порядок выдачи специального инвентаря материально ответственному лицу на следующем примере:Аналитический учет специнвентаря. Поступление специнвентаря. Выдача специнвентаря со склада и Погашение стоимости специнвентаря
При расчете курсовых разниц по задолженностям в валюте в конфигурации согласно п.7.3.3 закон о прибыли под датой возникновения задолженности понимается либо первоначальная дата возникновения задолженности, либо начало квартала, в случае если задолженность возникла в прошлом периоде.
Отражение хозяйственных операций по закупке ТМЦ определяется: источником поступления, используемым на предприятии документооборотом, присутствием дополнительных расходов по приобретению ТМЦ, которые нужно включить в стоимость ТМЦ, в том числе таможенных расходов по импортным операциям. Предварительная договоренность о приобретении у поставщика позиций номенклатуры подтверждается документом "Счет на оплату от поставщика". Документ"Доверенность" используют, если на получение ТМЦ сотруднику предприятия необходимо выписать доверенность. Операции по поводу покупки материальных ценностей у поставщика фиксируются документом "Поступление товаров и услуг". Согласно НП(С)БУ 9 "Запасы" первичную стоимость оприходованных материальных ценностей допустимо увеличивать на сумму дополнительных расходов в связи с приобретением товаров. Фиксирование расходов, которые связаны с приобретением товара, сопоставление суммы этих расходов с перечнем приобретенных материальных позиций и вход сумм расходов в себестоимость партий ТМЦ производятся с использованием документа "Поступление доп. расходов". Если невозможно дополнительные расходы по покупке материалов и товаров правильно сопоставить с конкретными приобретениями запасов, то согласно НП(С)БУ 9 "Запасы" суммы ТЗР собираются на отдельных счетах, и в конце месяца разделяются пропорционально суммам выбывших запасов по направлениям, куда выбыли ТМЦ. В неких случаях приобретенные у поставщика ТМЦ могут быть возвращены ему. Операция по возврату поставщику приобретенных раньше ТМЦ отражается документом "Возврат товаров поставщику"