Тема публикаций

Проводки

Справочные материалы по этой теме.

По направлению

Фильтр по разделу

Все разделы
Материал

Почему при проведении расходных документов появляется проводка "Счет дохода от реализации" - "Счет дохода от реализации"?

Для упрощения расчетов первоначально все проводки по реализации создаются в корреспонденции со счетом 702 с аналитикой по виду деятельности, установленному в константе "Вид деятельности по умолчанию". Затем, в зависимости от видов номенклатуры и указанных для них видов деятельности происходит перераспределение сумм реализации по счетам дохода и аналитическим разрезам того или иного ТМЦ.

Читать
Материал

Учет комиссионных товаров в неавтоматизированной торговой точке

Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.1.тупление комиссионных товаров в неавтоматизированную торговую точку. Поступление товаров от комитента. Перемещение с оптового склада. Реализация товаров. Инвентаризация товаров. Отражение реализации комиссионных товаров. Списание комиссионных товаров

Читать
Материал

Методика добавления новой хозяйственной операции

В типовых конфигурациях "Торговля + склад для Украины" и "Комплексный учет для Украины" для формирования бухгалтерских проводок по результатам торговых операций предназначен реквизит "КодОперации", значение которого раскрывает смысл того или иного движения по регистру. Реквизит "КодОперации" присутствует в регистрах "Взаиморасчеты покупателей", "Взаиморасчеты поставщиков", "Партии товаров" и "Обороты".

Читать
Материал

Как начислить стипендию аспирантам НИИ наряду с зарплатой?

Для отражения начисления стипендии аспирантам наряду с заработной платой, учет которой производится с использованием счета 662, необходимо внести в справочник "Дополнительные начисления" для данного сотрудника-аспиранта элемент "Стипендия". При этом, наряду со стандартными реквизитами начисления, такими как наименование доплаты, источник финансирования, КЭКР, вид начисления, значение, счет расходов, КЭКР, вид налогообложения, необходимо заполнить реквизит "Расчеты другие" значением счета 662.

Читать
Материал

Механизм отражения перечисления взносов в фонды социального страхования

Взносы в фонды социального страхования с зарплаты работников организации рассчитываются в документе "Начисление ЗП". При необходимости суммы налогов могут быть откорректированы в табличной части документа вручную. После проведения документа "Начисление ЗП" автоматически формируются проводки по начислению взносов в фонды соц. страхования с зарплаты сотрудников.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины

Читать
Материал

При перепроведении документа проводки удваиваются, потом утраиваются и т.д. В чем может быть причина?

Если в "1С:Предприятии 7.7" при перепроведении документов одного вида новые проводки создаются, а старые не удаляются, т.е. происходит удвоение, утроение и т.д. - вероятно при редактировании этого документа в Конфигураторе по ошибке сняли флаг "Автоматическое удаление движений". В этом случае при перепроведении новые проводки добавляются, а старые не удаляются.

Читать
Материал

Методика изменения схемы хозяйственных операций для организации учета налогового кредита по входящим налоговым накладным

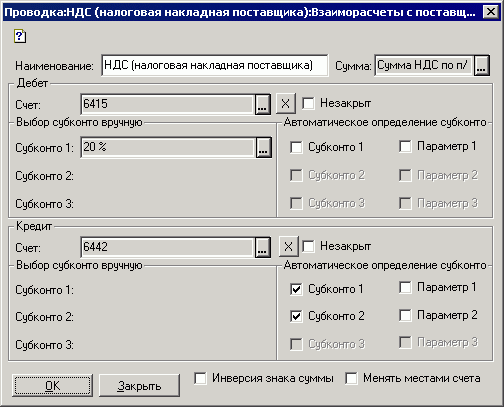
Для того, чтобы при выгрузке проводок в бухгалтерию налоговый кредит учитывался по налоговым накладным необходимо изменить схему проводок в хозяйственных операциях из группы "Взаиморасчеты поставщиков". Ниже приведена таблица с необходимыми изменениями.

Читать
Материал

Как провести годовой перерасчет налога с доходов физических лиц?

В типовой бюджетной конфигурации для годового перерасчета налога с доходов физических лиц предназначен документ "Перерахунок податку з доходів" (меню "Документи" - "Перерахунок податку").

Читать
Материал

Тесты на обесценение активов

Вопросам обесценения активов посвящен одноименный стандарт МСФО (IaS) 36. В программе обесценение активов фиксируется в учете при помощи документа "Обесценение активов (международный)". Методические основы тестов на обесценение. Признаки обесценения. Чистая стоимость реализации. Ценность дальнейшего использования - оценка ("суррогат") справедливой стоимости. Отражение обесценения активов в программе - по видам активов. Основные средства и инвестиционная собственность. Дебиторская задолженность. Прочие финансовые активы. Денежные средства с ограничением к использованию.

Читать
Записаться по телефону