Брак в производстве
Отражается при помощи ручной проводки.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
ЧитатьТема публикаций
Справочные материалы по этой теме.
Отражается при помощи ручной проводки.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины
ЧитатьВ процессе эксплуатации объектов ОС предприятие несет расходы, которые делятся на две группы, каждая из которых имеет свои правила отражения в бухгалтерском и налоговом учете. Порядок бухгалтерского учета расходов зафиксированы в НП(С)БУ 7 (п.14 и 15), а порядок налогового учета - в НКУ (п.146.11 и 146.12):Справочник «Объекты строительства». Справочник "Способы отражения расходов по амортизации". Документ "Поступление товаров и услуг". Документ "Требование-накладная". Документ "Выработка ОС". Документ "Отчет производства за смену". Документ "Модернизация и ремонт ОС"
ЧитатьВ типовой конфигурации "Производство + услуги + бухгалтерия для Украины" для отражения поступления услуг от иностранного поставщика следует воспользоваться следующим алгоритмом.
ЧитатьПри подсчете прихода/расхода по табличной части банковской выписки учитываются только те суммы, которые внесены в данный документ "Банковская выписка", а при подсчете остатка на расчетном счете учитываются все проводки по данному счету, которые могут быть созданы с помощью других документов, например, "Приходного кассового ордера", или введены ручными операциями.
ЧитатьВ данной статье будут описаны механизмы учета затрат, реализованные в типовых конфигурациях 1С:Предприятия 8 для Украины: "Бухгалтерия для Украины", редакция 1.2, "Управление производственным предприятием для Украины", редакция 1.3 и "Управление торговым предприятием для Украины", редакция 1.2 (далее "типовые украинские конфигурации"). Материалы статьи иллюстрированы примерами из конфигурации "Бухгалтерия для Украины" (для конфигурации "Управление производственным предприятием для Украины" и "Управление торговым предприятием для Украины" следует делать поправку на различия в интерфейсах между конфигурациями).Пример. Особенности учета затрат в типовых украинских конфигурациях
ЧитатьСегодня стала часто встречаться ситуация, когда при импортировании товаров клиент оплачивает таможне сумму услуг без НДС, т.е. на 20% меньше, а на сумму НДС выдается вексель. Опираясь на вышеописанную ситуацию, рассмотрим порядок оформления документов в конфигурации Бухгалтерский учет для Украины и заполнение соответствующих ячеек отчета Декларации об НДС.
ЧитатьВ данной статье будет рассмотрена методика отражения переработки брака для повторного использования в производственном процессе на конкретном примере.
ЧитатьРассмотрим ситуацию, когда в процессе производства и реализации продукции были обнаружены недостатки в приобретенной продукции, и продукция была возвращена для устранения этих недостатков.
ЧитатьРассмотрим ситуацию погашения задолженности подотчетному лицу в случае превышения суммы аванса, выданного в валюте, на примере служебной командировки за рубеж. Пример моделировался на типовой конфигурации "Управление торговым предприятием для Украины", редакция 1.2. Аналогичный порядок действий применим и для типовых конфигураций "Бухгалтерия для Украины", редакция 1.2, "Управление торговым предприятием для Украины", редакция 1.3.
ЧитатьДля отражения данной ситуации в конфигурации следует:
ЧитатьПод "Заказом" в конфигурации понимается первый документ в цепочке взаиморасчетов. Например, если Ваше предприятие работает по предоплате, то в качестве заказа может выступать счет-фактура (при отгрузке) или счет поставщика (при приходовании). Если же используется схема с отсрочкой платежа или кредитом, тогда в качестве заказа может выступать приходный или расходный документ. По каждому из заказов может быть несколько отгрузок и оплат. В разрезе заказов ведется учет на счетах взаиморасчетов с контрагентами.
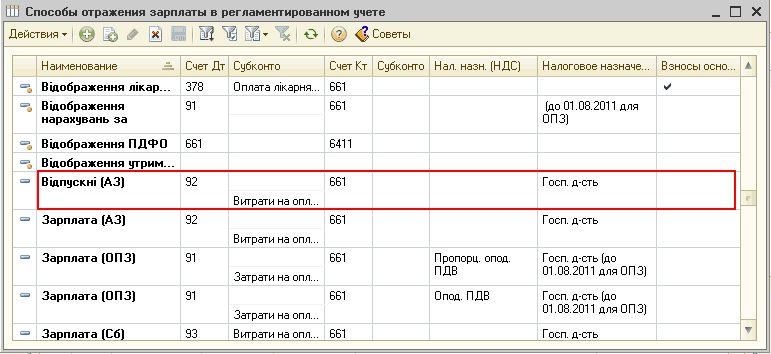
ЧитатьВ конфигурации "Бухгалтерия для Украины" редакции 1.2 автоматический расчет отпускных на основании данных о зарплате за предыдущие месяцы не реализован. В данной статье предоставлен порядок действий, который позволяет выполнить отражение начисленных отпускных работникам предприятия.ПРИМЕР
Читать