Тема публікацій

Проведення

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Чому під час проведення видаткових документів з'являється проводка "Рахунок доходу від реалізації" - "Рахунок доходу від реалізації"?

Для спрощення розрахунків спочатку всі проводки з реалізації створюються в кореспонденції з рахунком 702 з аналітикою за видом діяльності, встановленим у константі "Вид діяльності за замовчуванням". Потім, залежно від видів номенклатури та зазначених для них видів діяльності, відбувається перерозподіл сум реалізації за рахунками доходу та аналітичними розрізами того чи іншого ТМЦ.

Читати
Матеріал

Облік комісійних товарів у неавтоматизованій торговій точці

Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1.туплення комісійних товарів у неавтоматизовану торгову точку. Надходження товарів від комітента. Переміщення з оптового складу. Реалізація товарів. Інвентаризація товарів. Відображення реалізації комісійних товарів. Списання комісійних товарів

Читати
Матеріал

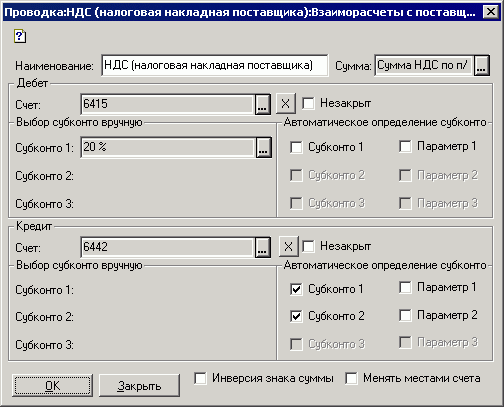
Методика додавання нової господарської операції

У типових конфігураціях "Торгівля + склад для України" та "Комплексний облік для України" для формування бухгалтерських проводок за результатами торговельних операцій призначений реквізит "КодОперації", значення якого розкриває зміст того чи іншого руху за регістром. Реквізит "КодОперації" присутній у регістрах "Взаєморозрахунки покупців", "Взаєморозрахунки постачальників", "Партії товарів" і "Обороти".

Читати
Матеріал

Як нарахувати стипендію аспірантам НДІ поряд із зарплатою?

Для відображення нарахування стипендії аспірантам поряд із заробітною платою, облік якої здійснюється з використанням рахунку 662, необхідно внести до довідника "Додаткові нарахування" для цього співробітника-аспіранта елемент "Стипендія". При цьому, поряд зі стандартними реквізитами нарахування, такими як найменування доплати, джерело фінансування, КЕКВ, вид нарахування, значення, рахунок витрат, КЕКВ, вид оподаткування, необхідно заповнити реквізит "Розрахунки інші" значенням рахунку 662.

Читати
Матеріал

Механізм відображення перерахування внесків до фондів соціального страхування

Внески до фондів соціального страхування із зарплати працівників організації розраховуються в документі "Нарахування ЗП". За потреби суми податків можуть бути відкориговані в табличній частині документа вручну. Після проведення документа "Нарахування ЗП" автоматично формуються проводки з нарахування внесків до фондів соц. страхування із зарплати співробітників.1С:Бухгалтерія 7.7 для України. 1С:Бухгалтерія 8 для України

Читати
Матеріал

Під час перепроведення документа проводки подвоюються, потім потроюються тощо. У чому може бути причина?

Якщо в "1С:Підприємстві 7.7" під час перепроведення документів одного виду створюються нові проводки, а старі не видаляються, тобто відбувається подвоєння, потроєння тощо, — імовірно, під час редагування цього документа в Конфігураторі помилково зняли прапорець "Автоматичне видалення рухів". У цьому випадку під час перепроведення нові проводки додаються, а старі не видаляються.

Читати
Матеріал

Методика зміни схеми господарських операцій для організації обліку податкового кредиту за вхідними податковими накладними

Для того, щоб під час вивантаження проводок до бухгалтерії податковий кредит враховувався за податковими накладними, необхідно змінити схему проводок у господарських операціях із групи "Взаєморозрахунки постачальників". Нижче наведено таблицю з необхідними змінами.

Читати
Матеріал

Як провести річний перерахунок податку з доходів фізичних осіб?

У типовій бюджетній конфігурації для річного перерахунку податку з доходів фізичних осіб призначений документ "Перерахунок податку з доходів" (меню "Документи" - "Перерахунок податку").

Читати
Матеріал

Тести на знецінення активів

Питанням знецінення активів присвячений однойменний стандарт МСФЗ (IaS) 36. У програмі знецінення активів фіксується в обліку за допомогою документа "Знецінення активів (міжнародний)". Методичні основи тестів на знецінення. Ознаки знецінення. Чиста вартість реалізації. Цінність подальшого використання - оцінка ("сурогат") справедливої вартості. Відображення знецінення активів у програмі - за видами активів. Основні засоби та інвестиційна нерухомість. Дебіторська заборгованість. Інші фінансові активи. Грошові кошти з обмеженням щодо використання.

Читати
Записатися телефоном