Тема публикаций

Проводки

Справочные материалы по этой теме.

234 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Особенности отражения текущих хозяйственных операций в налоговом учете

В этой теме описывается как внести момент определения базы налогообложения, по каким принципам формируется движение в первичных документах, как проводится регистрация авансов по договорам со сложным налоговым учетом, налоговых накладных, полученной от поставщика налоговой накладной.Учет взаиморасчетов с контрагентами. Момент определения базы налогообложения. Принципы формирования движений в первичных документах. Регистрация авансов по договорам со сложным налоговым учетом. Регистрация налоговых накладных. Регистрация полученной от поставщика налоговой накладной. Выписка налоговой накладной покупателям

Читать
Материал

Перемещение ОС

Для отражения перемещений основных средств между подразделениями и/или между материально-ответственными лицами используется документ "Перемещение ОС". В документе указываются только новое подразделение и МОЛ, куда перемещается объект. Для заполнения реквизита "Событие" открывается список событий, у которых вид события равен "Внутреннее перемещение".

Читать
Материал

Отчетность подсистемы взаиморасчетов с контрагентами

В этой теме описывается, как использовать синтетические и аналитические данные для формирования стандартных отчетов, с помощью которых мы можем получить данные по остаткам и оборотам счетов, субконто и проводкам в различных разрезах для бухгалтерского и налогового учета.

Читать
Материал

Учет операций по расчетному счету

В бухгалтерии предприятия все операции по расчетному счету отражены в выписках, предоставляемых банком за те дни, в которые проходили движения по расчетному счету - поступления или списания. Сами банковские выписки не несут полной информации, достаточной для отражения движений по расчетному счету в бухгалтерском учете.

Читать
Материал

Почему нельзя одной банковской выпиской проводить несколько операций по взаиморасчетам контрагента на основании одного заказа?

При проведении документа производится расчет первого события по взаиморасчетам с контрагентами на точку документа (дата + время документа) без учета операций, регистрируемых документом.

Читать
Материал

Методика отражения начисления материальной помощи сотруднику организации

В данной статье предоставлен порядок действий, который позволяет выполнить отражение начислений материальной помощи сотруднику организации, а также порядок удержания налогов с этой суммы. Приведенные в методиках рекомендации моделировались в конфигурации "Управление торговым предприятием для Украины", редакция 1.2.Общие положения. Пример 1. Пример 2

Читать
Материал

Механизм отнесения услуг по перевозке давальческого сырья на себестоимость собственных услуг по переработке

При наличии затрат по перевозке давальческого сырья необходимо относить их на себестоимость собственных услуг по переработке давальческого сырья. Это связано с тем, что давальческое сырье не является запасами и, соответственно, затраты по перевозке не могут быть отнесены на себестоимость запасов.

Читать
Материал

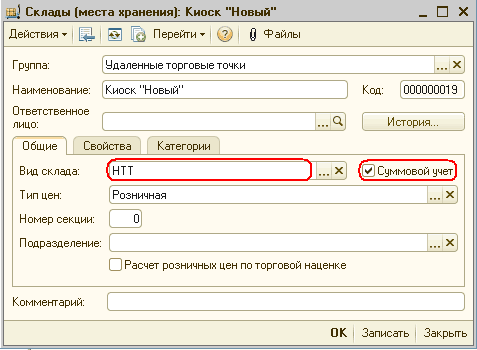
Учет суммовой розницы

Приведенные в статье примеры воспроизводились в конфигурации "Управление торговым предприятием для Украины" (редакция 1.2).1. Общие сведения о НТТ с суммовым учетом. 2. Поступление товаров в НТТ. 3. Продажа товаров из СНТТ. 4. Прочие операции для склада СНТТ. 5. Расчет торговой наценки по проданным товарам

Читать
Материал

Возврат товаров в АТТ по ценам продаж

В данной статье описаны особенности операций возврата товаров в автоматизированные торговые точки. Приведена последовательность документооборота, в случае возврата "до" и "после" закрытия кассовой смены, а также в случае возврата товаров, продажа которых была осуществлена до начала ведения учета в базе.Общие принципы. Возврат товаров в пределах одной кассовой смены. Возврат товаров после закрытия кассовой смены. Возврат товаров от покупателя после начала работы в новой базе либо при «запоздавшем» возврате

Читать
Материал

Принятие к учету основных средств

Используется документ "Ввод в эксплуатацию ОС". В конфигурации этот документ используется для всех видов необоротных активов. Выбор вида необоротного актива определяет поведение документа (форма документа, формируемые проводки) в дальнейшем. Важно помнить, что для принятия к учету основных средств в табличной части документа, необходимо для каждой единицы основных средств формировать отдельную запись, т.е. при вводе 10 стульев одинаковой стоимости нельзя указать одной строкой, необходимо формировать 10 строк и 10 элементов справочника "Необоротные активы" Этим документом формируется стоимость основного средства, а также формируются необходимые проводки по бухгалтерскому и налоговому учету.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины

Читать
Материал

Малоценные активы. Передача в эксплуатацию, перемещение в эксплуатации

Для передачи МБП в эксплуатацию предусмотрен документ "Ввод в эксплуатацию" (также как и для всех необоротных активов). Для ввода в эксплуатацию МБП (списания) предусмотрена специальная опция, которая определяет форму этого документа и формируемые им проводки.1С:Бухгалтерия 7.7 для Украины. 1С:Бухгалтерия 8 для Украины

Читать
Записаться по телефону