Тема публікацій

Проведення

Довідкові матеріали за цією темою.

За напрямом

Фільтр за розділом

Усі розділи
Матеріал

Під час проведення документа "Списання незавершеного виробництва" не формуються проводки (якщо вказано тип вартості "Розраховується"). Чому так відбувається?

У цьому документі, якщо вказано тип вартості "Розраховується", то вартість буде розрахована регламентним документом наприкінці періоду. Відповідно тоді ж і будуть сформовані проводки.

Читати
Матеріал

Методика відображення придбання ТМЦ у постачальника з оплатою готівковими коштами через підзвітну особу

Наведені в методиках рекомендації моделювалися в конфігурації "Бухгалтерія для України", редакція 1.1. Ця методика застосовна також для конфігурації "Управління торговельним підприємством для України", редакція 1.0.Етап 1. Операції з підзвітною особою. Етап 2. Відображення надходження ТМЦ від постачальника

Читати
Матеріал

Відмінність дат операцій в українському та міжнародному обліку

В окремих випадках можливе визнання здійснення тієї чи іншої господарської операції у різні моменти часу в українському та міжнародному обліку. Це може бути наслідком, наприклад, принципу пріоритету економічного змісту перед юридичною формою, який є одним з основоположних принципів підготовки фінансової звітності за міжнародними стандартами (в українському ж обліку реально дотримується не завжди — часто саме юридична форма визначає бухгалтерську класифікацію господарських операцій).Приклад розбіжності дат: операція з реалізації. Що ми отримаємо в програмі?. Що і як необхідно скоригувати?. Коли потрібно щось коригувати, окрім бухгалтерських записів (проводок)?

Читати
Матеріал

Алгоритм розрахунку сум валових доходів при реалізації основних засобів

Реалізація необоротних активів оформляється за допомогою документа "Ліквідація необ. активів" у режимі "Реалізація". При проведенні документа дані для відображення факту реалізації за податковим обліком розраховуються таким чином.

Читати
Матеріал

Особливості відображення поточних господарських операцій у податковому обліку

У цій темі описується, як внести момент визначення бази оподаткування, за якими принципами формується рух у первинних документах, як здійснюється реєстрація авансів за договорами зі складним податковим обліком, податкових накладних, отриманої від постачальника податкової накладної.Облік взаєморозрахунків із контрагентами. Момент визначення бази оподаткування. Принципи формування рухів у первинних документах. Реєстрація авансів за договорами зі складним податковим обліком. Реєстрація податкових накладних. Реєстрація отриманої від постачальника податкової накладної. Виписування податкової накладної покупцям

Читати
Матеріал

Переміщення ОЗ

Для відображення переміщень основних засобів між підрозділами та/або між матеріально відповідальними особами використовується документ "Переміщення ОЗ". У документі зазначаються лише новий підрозділ і МВО, куди переміщується об'єкт. Для заповнення реквізиту "Подія" відкривається список подій, у яких вид події дорівнює "Внутрішнє переміщення".

Читати
Матеріал

Звітність підсистеми взаєморозрахунків з контрагентами

У цій темі описується, як використовувати синтетичні й аналітичні дані для формування стандартних звітів, за допомогою яких ми можемо отримати дані щодо залишків і оборотів рахунків, субконто та проводок у різних розрізах для бухгалтерського й податкового обліку.

Читати
Матеріал

Облік операцій за розрахунковим рахунком

У бухгалтерії підприємства всі операції за розрахунковим рахунком відображені у виписках, що надаються банком за ті дні, у які відбувалися рухи за розрахунковим рахунком - надходження або списання. Самі банківські виписки не містять повної інформації, достатньої для відображення рухів за розрахунковим рахунком у бухгалтерському обліку.

Читати
Матеріал

Чому не можна однією банківською випискою проводити кілька операцій за взаєморозрахунками контрагента на підставі одного замовлення?

Під час проведення документа здійснюється розрахунок першої події за взаєморозрахунками з контрагентами на момент документа (дата + час документа) без урахування операцій, що реєструються документом.

Читати
Матеріал

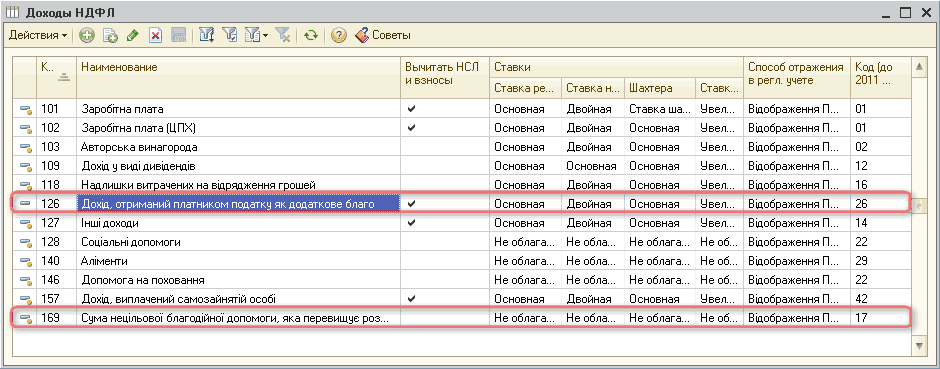
Методика відображення нарахування матеріальної допомоги працівнику організації

У цій статті наведено порядок дій, що дає змогу виконати відображення нарахувань матеріальної допомоги працівнику організації, а також порядок утримання податків із цієї суми. Наведені в методиках рекомендації моделювалися в конфігурації "Управління торговельним підприємством для України", редакція 1.2.Загальні положення. Приклад 1. Приклад 2

Читати
Матеріал

Механізм віднесення послуг з перевезення давальницької сировини на собівартість власних послуг з переробки

За наявності витрат на перевезення давальницької сировини необхідно відносити їх на собівартість власних послуг з переробки давальницької сировини. Це пов'язано з тим, що давальницька сировина не є запасами і, відповідно, витрати на перевезення не можуть бути віднесені на собівартість запасів.

Читати
Записатися телефоном