Форма Податкової декларації з податку на прибуток підприємства (Декларация), которую обязаны составлять и представлять контролирующему органу предприятия – плательщики налога на прибыль, утверждена Приказом № 872<sup>1</sup>. Данная форма содержит, помимо прочего, поля (строки) и специальное приложение ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (приложение ВП), заполняемые в случае исправления, самостоятельно выявленных налогоплательщиком ошибок, допущенных при исчислении налога на прибыль.Общие положения. Подача уточняющего расчета (Декларации)
С основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ
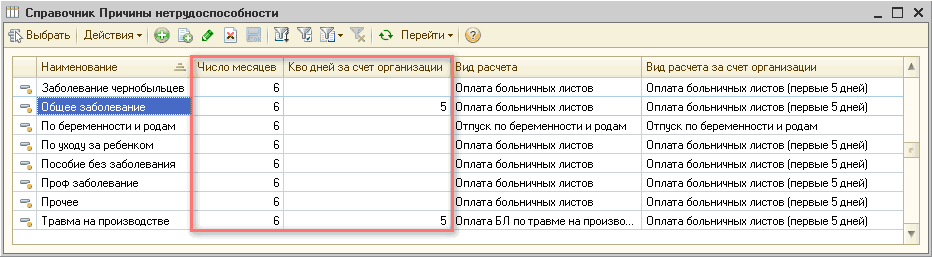
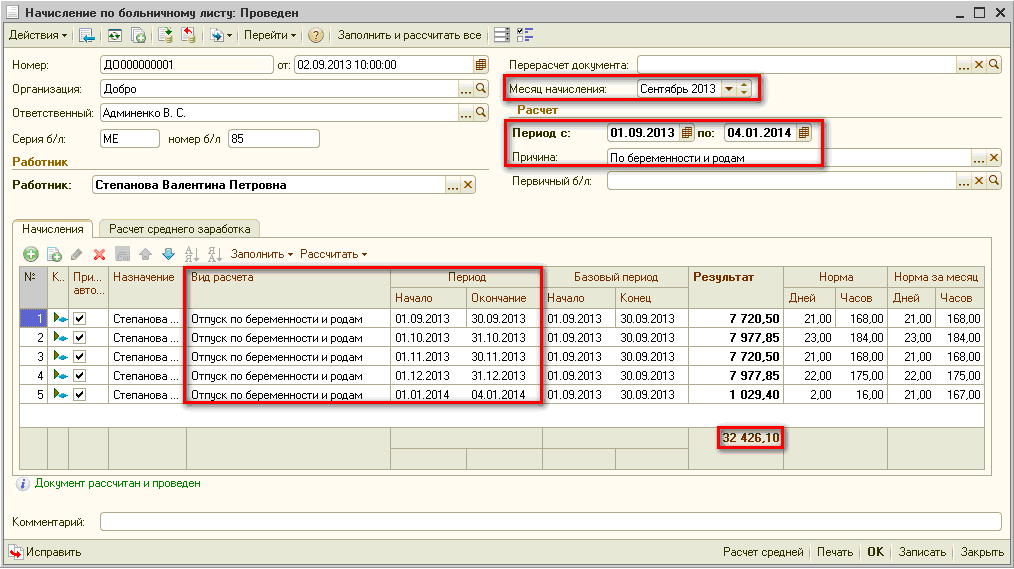
В типовых конфигурациях фирмы 1С порядок отражения начисления больничных соответствует текущему законодательству. Все необходимые параметры в конфигурации изначально настроены и обычно не требуют вмешательства пользователей. В рамках данной статьи обратим внимание на их заполнение и, соответственно, влияние на алгоритмы расчетов, заложенных в типовой конфигурации.Общие положения. Бухгалтерский учет. Налогообложение и ЕСВ
<i>Сотрудник Петрушкин С. В. принят на работу 23 марта 2013 года. 8 января 2014 г. сотрудник написал заявление о предоставлении отпуска.</i>Определение стажа, дающего право на отпуск. Перенос (продление) отпуска. Разделение отпуска на части. Отзыв из отпуска
Для каждого налога (сбора) законодательно определяются плательщики налога (сбора), объект налогообложения, база налогообложения, ставка налога (сбора), порядок исчисления, срок и порядок представления отчетности об исчислении и уплате налога (сбора), срок и порядок уплаты. Помимо этого для налога (сбора) также могут устанавливаться налоговые льготы.Общие положения. Форма и Порядок заполнения Отчета о льготах. Расчет суммы льготы по налогу на прибыль. Расчет суммы льготы по НДС. Освобождение от обложения НДС операций по поставке товаров (услуг). Операции, облагаемые НДС по нулевой ставке. Специальные режимы налогообложения в сфере сельского и лесного хозяйства, а также рыболовства. Представление Отчета о льготах в органы ГНС. Исправление ошибок, допущенных при составлении Отчета о льготах. Ответственность. Документы
С общим алгоритмом расчета суммы амортизации и порядком ее отражения в бухгалтерском и налоговом учете можно ознакомиться в статье Методы начисления амортизации необоротных активов в бухгалтерском и налоговом учете.Пример 1. Параметры для расчета амортизации. Начисление амортизации. Анализ информации по суммам накопленной амортизации
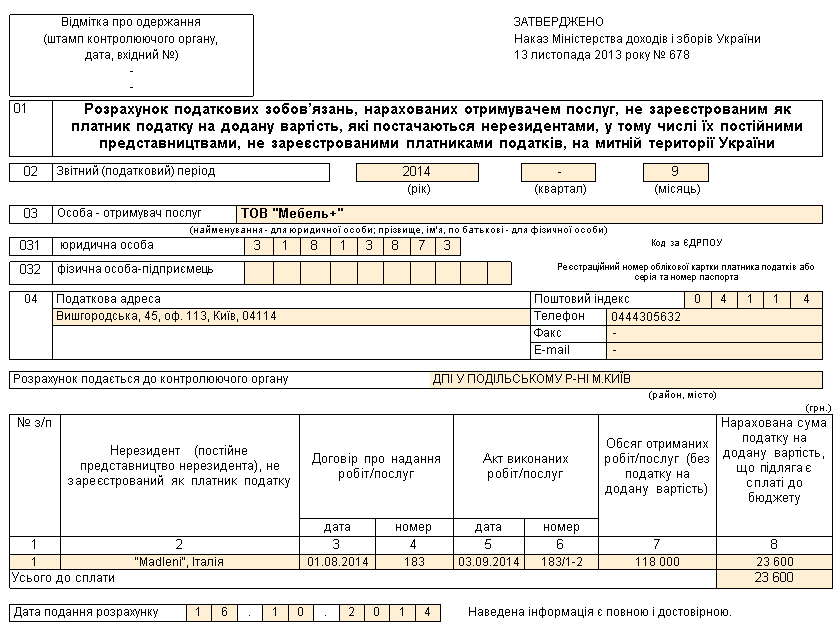
Заключать договора с нерезидентами на оказание ими услуг могут не только субъекты хозяйствования, зарегистрированные плательщиками НДС, но и резиденты Украины – неплательщики НДС. Данные субъекты хозяйствования, также как и плательщики НДС, в случае, если место поставки услуг находится на таможенной территории Украины, считаются налоговыми агентами нерезидента в целях начисления налоговых обязательств, то есть лицами, ответственными за начисление и уплату НДС в бюджет, о чем прямо указано в п.180.2 ст.180 НКУ. И также как плательщики НДС, неплательщики НДС несут ответственность за нарушение порядка начисления и уплаты налоговых обязательств при получении от нерезидентов услуг с местом их поставки на таможенной территории Украины. Это предусмотрено п.208.5 ст.208 НКУ. Напомним, ст.208 НКУ называется Налогообложение поставляемых нерезидентами услуг, место поставки которых находится на таможенной территории Украины и именно она определяет особенности начисления НДС при импорте услуг. О том, что действие данной статьи Кодекса распространяется в равной степени на плательщиков и неплательщиков НДС, указано в первом ее пункте – п.208.1: <i>данной статьей устанавливаются правила налогообложения при поставке лицом-нерезидентом, которое не зарегистрировано в качестве плательщика налога, услуг, место поставки которых находится на таможенной территории Украины, лицу, зарегистрированному в качестве плательщика налога, или любому другому юридическому лицу – резиденту</i>.Общие положения. Особая форма отчетности по НДС. Оформление и представление Расчета в органы ГНС. Документы
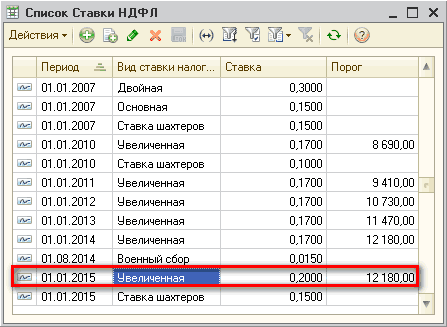
Автоматический расчет НДФЛ по соответствующим ставкам осуществляется исходя их данных, описанных на закладке Порядок работы в программе. Информация о ставках и алгоритмы их применения в конфигурации настроены и обычно не требуют вмешательства пользователей.1. Начисление НДФЛ по ставке 15%. 2. Начисление НДФЛ по ставке 15 (20)%. 3. Начисление НДФЛ по ставке 5 %. 4. Начисление НДФЛ по ставке 0%
В типовой конфигурации перечисление налога на доходы физических лиц (НДФЛ) для сотрудников организаций осуществляется при выплате заработной платы, а также при оформлении межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Сроки уплаты. Порядок уплаты
В данной статье предоставлен порядок действий, который позволяет отразить начисление оплаты за сверхурочную работу сотрудников организации. Приведенные в методиках рекомендации моделировались в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Материал также актуален для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно ст. 62 КЗоТ, сверхурочными считаются работы сверх установленной продолжительности рабочего дня (ст. 52, 53, 61 КЗоТ).</li> <li>Согласно ст. 106 КЗоТ:</li> <dl><dt>2.1. При почасовой системе оплаты труда работа в сверхурочное время оплачивается в двойном размере часовой ставки.</dt><dt></dt><dt>2.2. При сдельной системе оплаты труда за работу в сверхурочное время выплачивается доплата в размере 100% тарифной ставки работника соответствующей квалификации, оплата труда которого осуществляется по почасовой системе, – за все отработанные сверхурочные часы.</dt><dt></dt><dt>2.3. При суммированном учете рабочего времени как сверхурочные оплачиваются все часы, отработанные сверх установленного рабочего времени в учетном периоде, в порядке, предусмотренном частями первой и второй статьи 106 КЗоТ.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок отражения оплаты сверхурочных часов</h2>
В статье описан механизм расчета единого социального взноса на фонд оплаты труда, в связи с вступлением в действие Закона № 77-VIII от 28.12.2014 г., реализованный в типовой конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0, начиная с версии 1.0.40. Статья также актуальна для типовой конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0, начиная с версии 1.0.45.