Форму Податкової декларації з податку на прибуток підприємства (Декларація), яку зобов’язані складати та подавати контролюючому органу підприємства – платники податку на прибуток, затверджено Наказом № 872<sup>1</sup>. Ця форма містить, серед іншого, поля (рядки) та спеціальний додаток ВП Розрахунок податкових зобов’язань за період, у якому виявлено помилку(и)<sup>4</sup> (додаток ВП), що заповнюються у разі виправлення самостійно виявлених платником податку помилок, допущених під час обчислення податку на прибуток.Загальні положення. Подання уточнюючого розрахунку (Декларації)
З основними аспектами обліку ЄСВ можна ознайомитися у статті Загальні правила обліку єдиного внеску на соціальне страхування (ЄСВ).Строки сплати ЄСВ. Порядок сплати ЄСВ
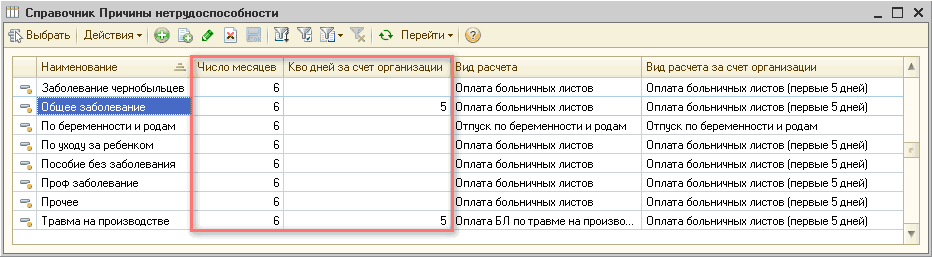
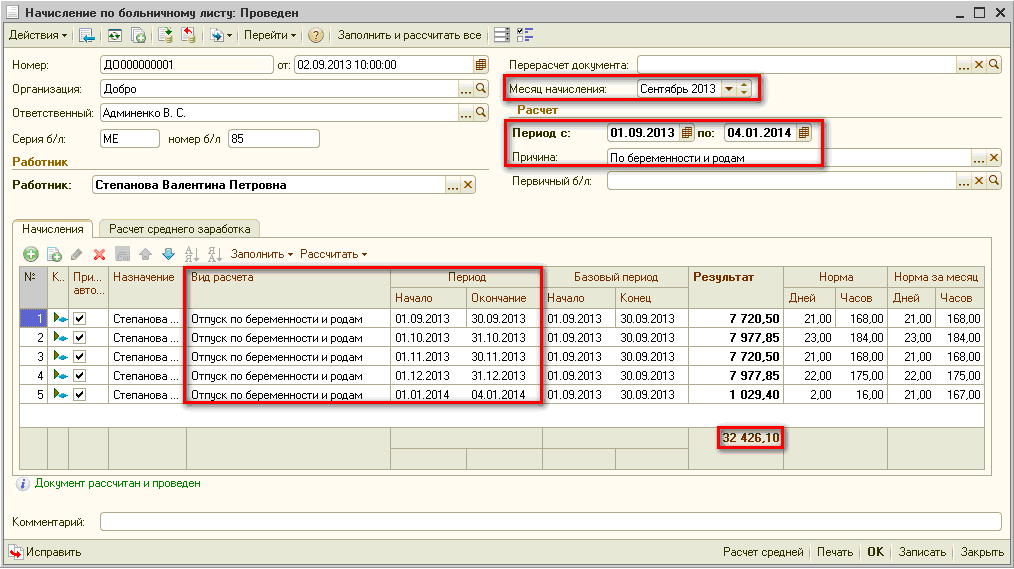
У типових конфігураціях фірми 1С порядок відображення нарахування лікарняних відповідає чинному законодавству. Усі необхідні параметри в конфігурації спочатку налаштовані й зазвичай не потребують втручання користувачів. У межах цієї статті звернемо увагу на їх заповнення та, відповідно, вплив на алгоритми розрахунків, закладені в типовій конфігурації.Загальні положення. Бухгалтерський облік. Оподаткування та ЄСВ
<i>Співробітника Петрушкіна С. В. прийнято на роботу 23 березня 2013 року. 8 січня 2014 р. співробітник написав заяву про надання відпустки.</i>Визначення стажу, що дає право на відпустку. Перенесення (продовження) відпустки. Поділ відпустки на частини. Відкликання з відпустки
Для кожного податку (збору) законодавчо визначаються платники податку (збору), об’єкт оподаткування, база оподаткування, ставка податку (збору), порядок обчислення, строк і порядок подання звітності про обчислення та сплату податку (збору), строк і порядок сплати. Крім цього для податку (збору) також можуть установлюватися податкові пільги.Загальні положення. Форма та Порядок заповнення Звіту про пільги. Розрахунок суми пільги з податку на прибуток. Розрахунок суми пільги з ПДВ. Звільнення від обкладення ПДВ операцій з постачання товарів (послуг). Операції, що обкладаються ПДВ за нульовою ставкою. Спеціальні режими оподаткування у сфері сільського та лісового господарства, а також рибальства. Подання Звіту про пільги до органів ДПС. Виправлення помилок, допущених під час складання Звіту про пільги. Відповідальність. Документи
Із загальним алгоритмом розрахунку суми амортизації та порядком її відображення в бухгалтерському і податковому обліку можна ознайомитися в статті Методи нарахування амортизації необоротних активів у бухгалтерському і податковому обліку.Приклад 1. Параметри для розрахунку амортизації. Нарахування амортизації. Аналіз інформації за сумами накопиченої амортизації
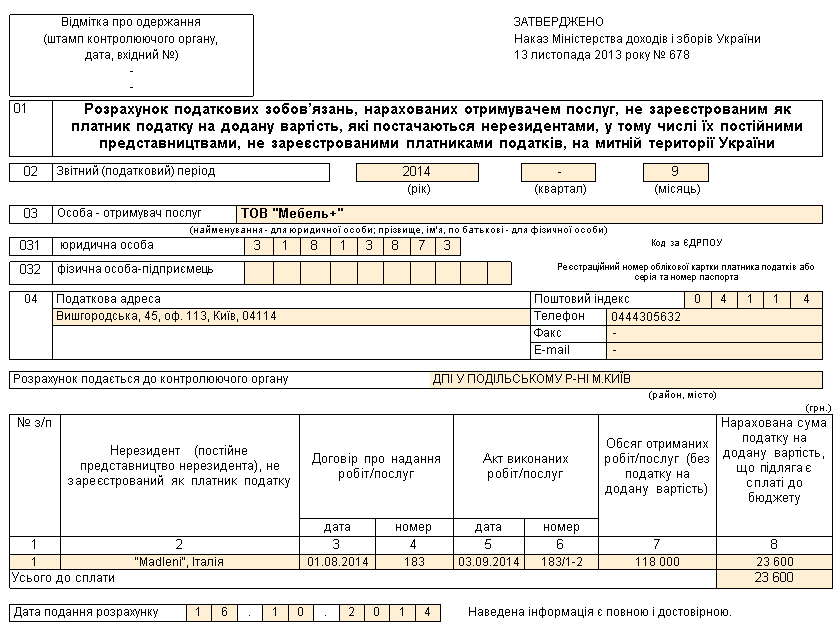
Укладати договори з нерезидентами на надання ними послуг можуть не лише суб’єкти господарювання, зареєстровані платниками ПДВ, а й резиденти України – неплатники ПДВ. Ці суб’єкти господарювання, так само як і платники ПДВ, у разі якщо місце постачання послуг знаходиться на митній території України, вважаються податковими агентами нерезидента з метою нарахування податкових зобов’язань, тобто особами, відповідальними за нарахування та сплату ПДВ до бюджету, про що прямо зазначено в п.180.2 ст.180 ПКУ. І так само як платники ПДВ, неплатники ПДВ несуть відповідальність за порушення порядку нарахування та сплати податкових зобов’язань при отриманні від нерезидентів послуг з місцем їх постачання на митній території України. Це передбачено п.208.5 ст.208 ПКУ. Нагадаємо, ст.208 ПКУ називається Оподаткування послуг, що постачаються нерезидентами, місце постачання яких знаходиться на митній території України, і саме вона визначає особливості нарахування ПДВ при імпорті послуг. Про те, що дія цієї статті Кодексу поширюється однаковою мірою на платників і неплатників ПДВ, зазначено в її першому пункті – п.208.1: <i>цією статтею встановлюються правила оподаткування при постачанні особою-нерезидентом, яка не зареєстрована як платник податку, послуг, місце постачання яких знаходиться на митній території України, особі, зареєстрованій як платник податку, або будь-якій іншій юридичній особі – резиденту</i>.Загальні положення. Особлива форма звітності з ПДВ. Оформлення та подання Розрахунку до органів ДПС. Документи
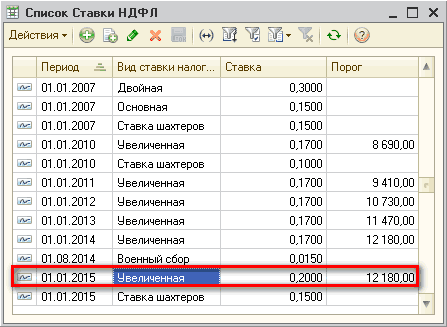
Автоматичний розрахунок ПДФО за відповідними ставками здійснюється виходячи з даних, описаних на вкладці Порядок роботи в програмі. Інформація про ставки та алгоритми їх застосування в конфігурації налаштовані й зазвичай не потребують втручання користувачів.1. Нарахування ПДФО за ставкою 15%. 2. Нарахування ПДФО за ставкою 15 (20)%. 3. Нарахування ПДФО за ставкою 5 %. 4. Нарахування ПДФО за ставкою 0%
У типовій конфігурації перерахування податку на доходи фізичних осіб (ПДФО) для співробітників організацій здійснюється під час виплати заробітної плати, а також при оформленні міжрозрахункових виплат (аванс, відпускні, лікарняні тощо).Загальні положення. Строки сплати. Порядок сплати
У цій статті наведено порядок дій, який дає змогу відобразити нарахування оплати за надурочну роботу працівників організації. Наведені в методиках рекомендації моделювалися в конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0. Матеріал також актуальний для конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно зі ст. 62 КЗпП, надурочними вважаються роботи понад установлену тривалість робочого дня (ст. 52, 53, 61 КЗпП).</li> <li>Згідно зі ст. 106 КЗпП:</li> <dl><dt>2.1. За погодинної системи оплати праці робота в надурочний час оплачується в подвійному розмірі годинної ставки.</dt><dt></dt><dt>2.2. За відрядної системи оплати праці за роботу в надурочний час виплачується доплата в розмірі 100% тарифної ставки працівника відповідної кваліфікації, оплата праці якого здійснюється за погодинною системою, – за всі відпрацьовані надурочні години.</dt><dt></dt><dt>2.3. За підсумованого обліку робочого часу як надурочні оплачуються всі години, відпрацьовані понад установлений робочий час в обліковому періоді, у порядку, передбаченому частинами першою та другою статті 106 КЗпП.</dt><dt></dt></dl></ol> <a name="poryadok-otrazheniya-oplaty-sverkhurochnykh-chasov"></a><h2>Порядок відображення оплати надурочних годин</h2>
У статті описано механізм розрахунку єдиного соціального внеску на фонд оплати праці, у зв'язку з набранням чинності Законом № 77-VIII від 28.12.2014 р., реалізований у типовій конфігурації «Зарплата і кадри для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.40. Стаття також актуальна для типової конфігурації «Комплексний облік для бюджетних установ України», редакція 1.0, починаючи з версії 1.0.45.