В <b><i>Отчете о финансовых результатах (Форма №2)</i></b> раскрывается информация о доходах, расходах, прибыли и убытках, а также совокупном доходе предприятия за отчетный период.Документы
В первые месяцы работы с конфигурацией в информационной базе нет накопленной информации для расчета среднего заработка. При оплате больничных листов, отпусков и т.п. можно вводить сумму среднего заработка вручную (см. подробнее подраздел "Среднедневной заработок" статьи "Расчет отпускных" справочника "Труд и заработная плата"). Для проведения автоматических расчетов среднего заработка требуется ввести данные о начисленных работникам организаций суммах в разрезе видов расчета за предшествующие 12 месяцев. Сделать это можно с помощью документов "Начисление зарплаты работникам организаций", то есть фактически рассчитать зарплату за предшествующий год. Порядок ввода таких остатков описан в статье "Ввод начальных остатков по расчетам с сотрудниками".
В статье описан процесс автоматизации учета стажа сотрудников организации в конфигурации «Зарплата и кадры для бюджетных учреждений Украины», редакция 1.0. Информация, приведенная в данной статье также актуальна и для конфигурации «Комплексный учет для бюджетных учреждений Украины», редакция 1.0.
В статье описана методика корректировки неверно проведенных документов прошлых периодов в конфигурации «Управление торговым предприятием для Украины», редакция 1.2.
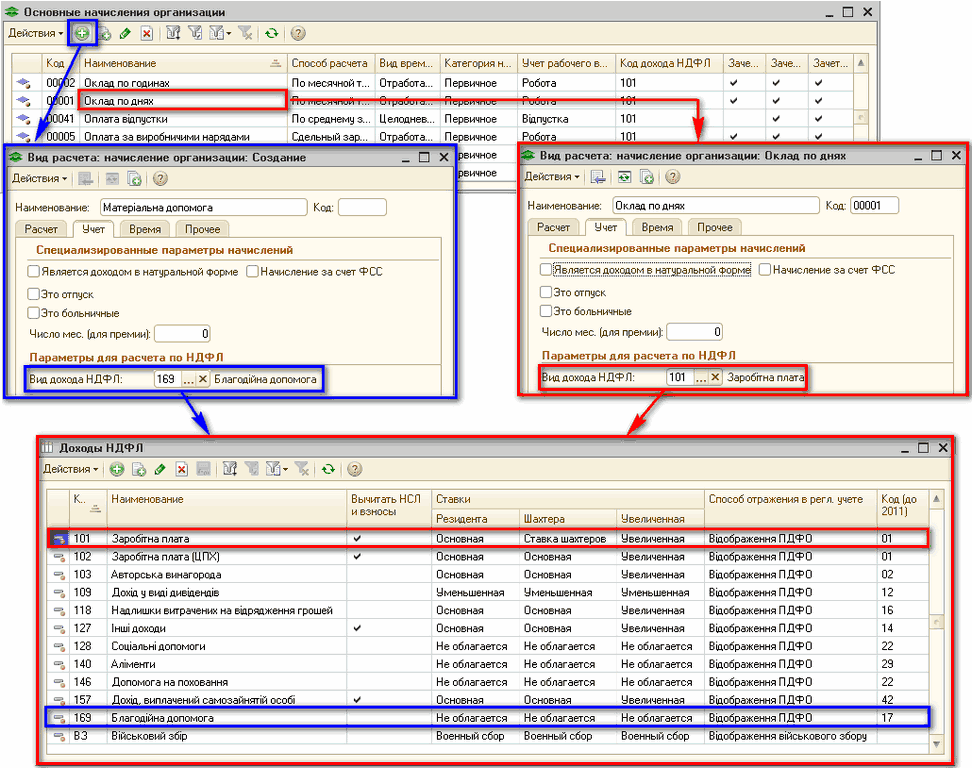
В типовой конфигурации определение базы и объекта налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Объект налогообложения. База налогообложения. Перечень налогооблагаемых (необлагаемых) выплат
Вид расчета <b>"Доплата за работу в праздники и выходные"</b> следует выбирать для оплаты труда больше, чем в одинарном размере для тех сотрудников, работа которых в праздничный или нерабочий день предусмотрена графиком их работы.
Амортизация – это систематическое распределение амортизируемой стоимости основных средств, других необоротных и нематериальных активов в течение срока их полезного использования (эксплуатации) (пп.14.1.3 ст.14 НКУ).Общие положения. Правила начисления амортизации. Методы начисления амортизации. Расходы, неподлежащие амортизации
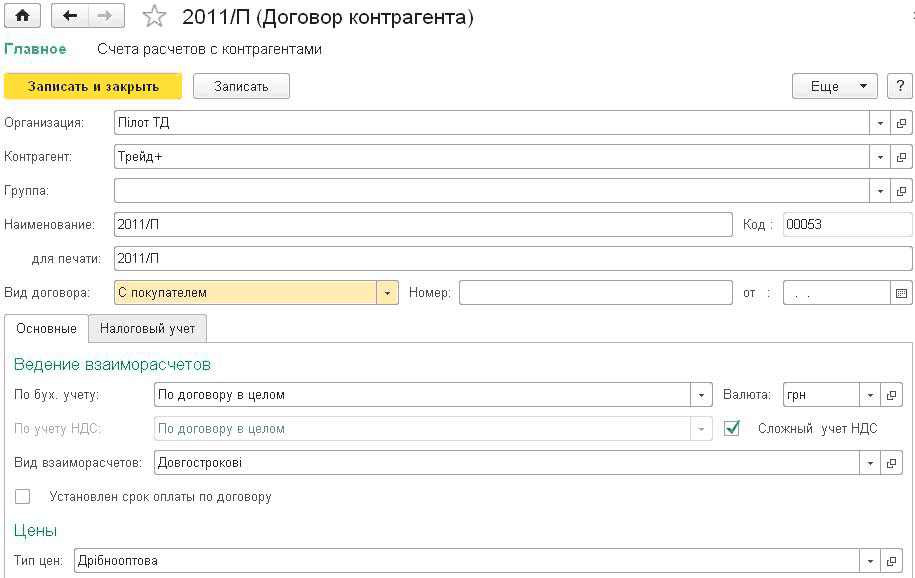
Контрагент –“ это общее понятие, в которое включены организации и физические лица, являющиеся деловыми партнерами организации (покупатели, поставщики и т.д.).Принципы ведения расчетов с контрагентами. Счета расчетов с контрагентами. Аналитический учет расчетов с контрагентами. Определение документа расчетов в операциях изменения взаиморасчетов. Учет авансов. Расчеты с контрагентами в валюте. Корректировка задолженности. Сверка расчетов с контрагентами. Инвентаризация расчетов с контрагентами
Возможность предоставления дополнительных отпусков в связи с обучением, а также творческих отпусков, их продолжительность и условия оплаты регулируются ст.13-16 Закона об отпусках и ст.211, 213, 216, 217 КЗоТ.
В представленном материале рассматриваются примеры, которые приведены на закладке Справка раздела Порядок удержания налога с доходов в виде заработной платы.Пример 1. Налогообложение заработной платы в сумме, не превышающей 12180 грн.. Пример 2. Налогообложение заработной платы в сумме, превышающей 12180 грн., но не превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.).. Пример 3. Налогообложение заработной платы в сумме, превышающей максимальную величину для исчисления ЕСВ (в феврале данная сумма составила 20706 грн.). Пример 4. Налогообложение вознаграждения по гражданско-правовому договору. Пример 5. Налогообложение больничных, выплаченных в сумме, не превышающей 12180 грн.
В типовой конфигурации расчет налога на доходы физических лиц для сотрудников организаций осуществляется при начислении заработной платы либо при формировании межрасчетных выплат (аванс, отпускные, больничные и т. д.).Общие положения. Порядок удержания налога с доходов в виде заработной платы