Формирование проводок по отражению заработной платы в бухгалтерском учете возможно в двух режимах непосредственно в документе начисления (при его проведении), либо отдельным документом "Отражение зарплаты в бухгалтерском учете" в конце периода. Порядок отражения задается в настройках учета заработной платы.
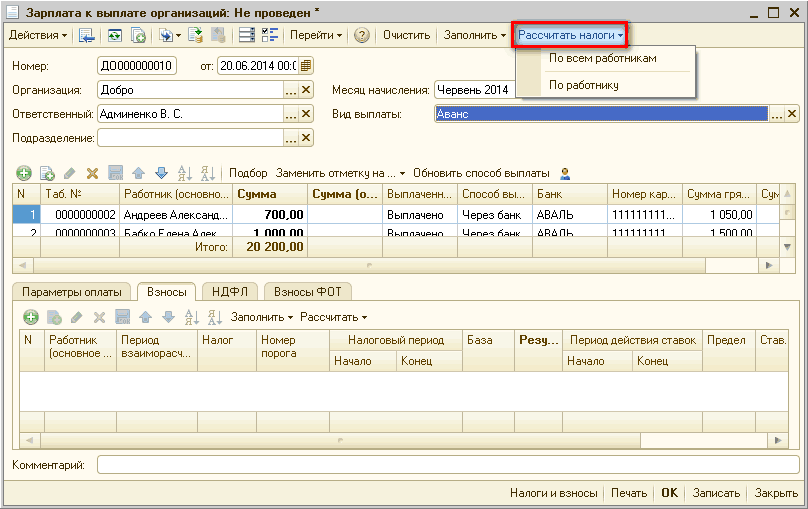
Для автоматического заполнения документа "Авансы работникам организации" по кнопке "Заполнить и рассчитать все" на верхней панели документа либо по кнопке "Заполнить и рассчитать" в табличной части "Начисления", в шапке документа, кроме месяца начисления необходимо указать период расчета в реквизите "Расчет с… по".
Для корректного расчета отпуска необходимо проверить заполнение регламентированного календаря, графиков работ за период отпуска и табеля учета отработанного времени. А также проверить в документе «Невыходы и одноразовые выплаты в организациях» заполнение поля «График работы».
Декларация по НДС с признаком "Звітна нова" подается в случае, если после подачи декларации за отчетный период налогоплательщик обнаружил ошибки, но предельный срок ее подачи еще не истек.
Оформление документов по сотруднику, который работает на предприятии по основному месту работы, но был уволен как сотрудник по внутреннему совместительству, зависит от порядка оформления документа увольнения.
Приведенные в статье примеры воспроизводились в конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1. Методика, описанная в статье, также актуальна для конфигурации «Управление производственным предприятием для Украины», редакция 1.3.
С основными аспектами учета ЕСВ можно ознакомиться в статье Общие правила учета единого взноса на социальное страхование (ЕСВ).Сроки уплаты ЕСВ. Порядок уплаты ЕСВ. Порядок выплаты налогов при отражении больничных листов за счет предприятия и за счет Фонда социального страхования
Приведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для Украины» (редакция 1.2, не ниже релиза 1.2.17.2). Методика, описанная в статье, актуальна также для конфигурации «Управление торговым предприятием для Украины» (редакция 1.2, не ниже релиза 1.2.17).Основные настройки. Расчет курсовых разниц. Пример. Последовательность событий. Анализ данных
Лица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы