Расчет и выплата аванса сотрудникам
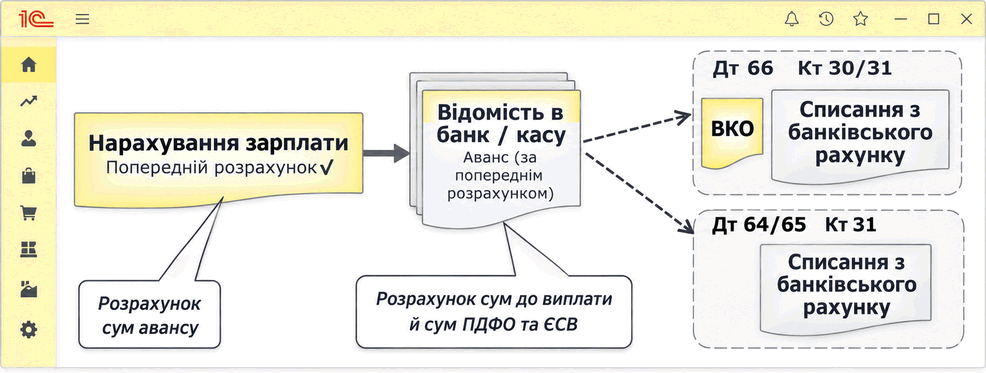
Описаны предварительный расчет зарплаты за первую половину месяца, формирование ведомости на выплату аванса, расчет налогов и взносов и отражение выплаты в программе.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Описаны предварительный расчет зарплаты за первую половину месяца, формирование ведомости на выплату аванса, расчет налогов и взносов и отражение выплаты в программе.
ЧитатьОписаны оформление и расчет удержаний по исполнительным листам и соглашениям об уплате алиментов, а также их изменение, учет в журнале и отражение в специализированном отчете.. Исполнительный лист (соглашение об уплате алиментов). Журнал (карточка) учета исполнительных документов. Отчет по исполнительным листам (соглашениям об уплате алиментов)
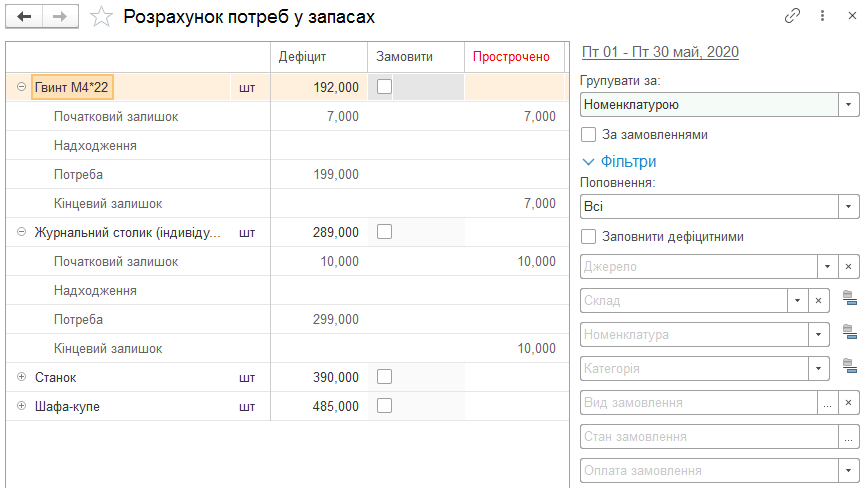
ЧитатьОписаны расчет потребностей в запасах, использование рекомендаций и фильтров, а также планирование закупок и формирование заказов поставщику или на производство.
ЧитатьОписаны регистрация и оплата больничного листа, определение среднего заработка и оформление справок для расчета пособия. Рассмотрены особенности продления больничного и внешнего совместительства.. Средний заработок для пособий. Справка для расчета пособия
ЧитатьОписаны настройки видов доходов и льгот НДФЛ, автоматическое исчисление налога и операции его перерасчета. Также приведены документы и отчеты для учета НДФЛ и военного сбора.. Настройка расчета НДФЛ. Виды доходов по НДФЛ. Льготы по НДФЛ. Исчисление налога. Перерасчет и другие операции по НДФЛ. Отчетность по налогу на доходы физических лиц
ЧитатьОтчет Остатки и движения денежных средств позволяет контролировать расчеты с подотчетными лицами, остатки выданных сумм, перерасход и отражение закупок за наличный расчет.. Как посмотреть, на какую сумму подотчетник купил товаров за наличный расчет?
ЧитатьДокумент позволяет установить коэффициент для пропорционального распределения НДС. Его можно рассчитать по данным продаж прошлого года или месяца либо ввести вручную.
ЧитатьДокумент «Закрытие месяца» применяют для выполнения регламентных процедур в конце месяца. Описаны порядок ввода документа, последовательность процедур и зависимость их перечня от учетной политики.
ЧитатьОписано назначение постоянных и разовых удержаний в BAS Зарплата и управление персоналом, в частности профсоюзных взносов и удержаний в пользу третьих лиц. Приведены отчеты для контроля удержаний из зарплаты.. Удержание профсоюзных взносов. Другие постоянные удержания. Отчеты по удержаниям из зарплаты
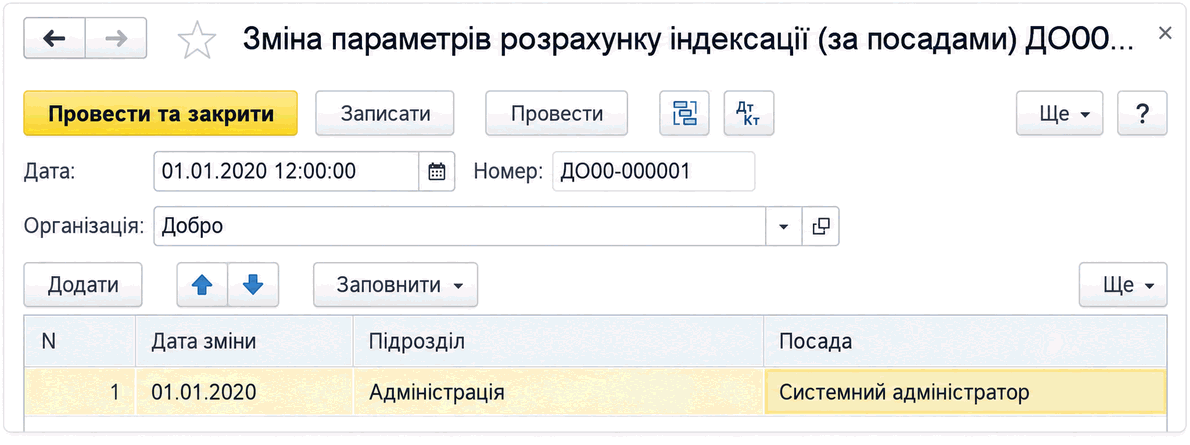
ЧитатьОписаны настройка и расчет индексации зарплаты в BAS Бухгалтерия: базовый месяц, индексы инфляции, прожиточный минимум, особенности для совместителей и фиксированная индексация.. Индексация зарплаты совместителей. Фиксированная индексация
Читать<b><i>Трансфертное ценообразование</i></b> – это система определения обычной цены товаров и/или результатов работ (услуг) в операциях, признанных в соответствии со ст.39 НКУ контролируемыми (пп.14.1.251<sup>1</sup> ст.14 НКУ).Общие положения. Контролируемые операции и связанные лица. Методы определения цен в контролируемых операциях. Корректировка цен и налоговых обязательств. Отчетность в сфере трансфертного ценообразования. Ответственность
ЧитатьОсновной целью заполнения налогоплательщиками налоговой отчетности является определение суммы налога (сбора), подлежащей уплате в бюджет. Однако в налоговой декларации по НДС, в отличие от ряда других налоговых деклараций и расчетов, рассчитывается не только сумма налога, подлежащая уплате в бюджет. В ней налогоплательщик имеет возможность рассчитать и сумму налога, подлежащую возмещению из бюджета. Согласно п.200.1 ст.200 НKУ <i>сумма налога, подлежащая уплате (перечислению) в Государственный бюджет Украины или <b>бюджетному возмещению</b>, определяется как разность между суммой налогового обязательства отчетного (налогового) периода и суммой налогового кредита такого отчетного (налогового) периода</i>. Таким образом, судьба НДС по итогам отчетного периода в первую очередь зависит от знака разности (+/-) между налоговым обязательством и налоговым кредитом: при положительном значении разности – налог подлежит уплате в бюджет, при отрицательном – возмещению.Общие положения. Право на бюджетное возмещение НДС. Отрицательное значение: порядок отражения в декларации. Расчет суммы бюджетного возмещения. Проверка сумм бюджетного возмещения. Автоматическое бюджетное возмещение. Оформление и представление приложения Д3 в органы ГФС. Документы
Читать