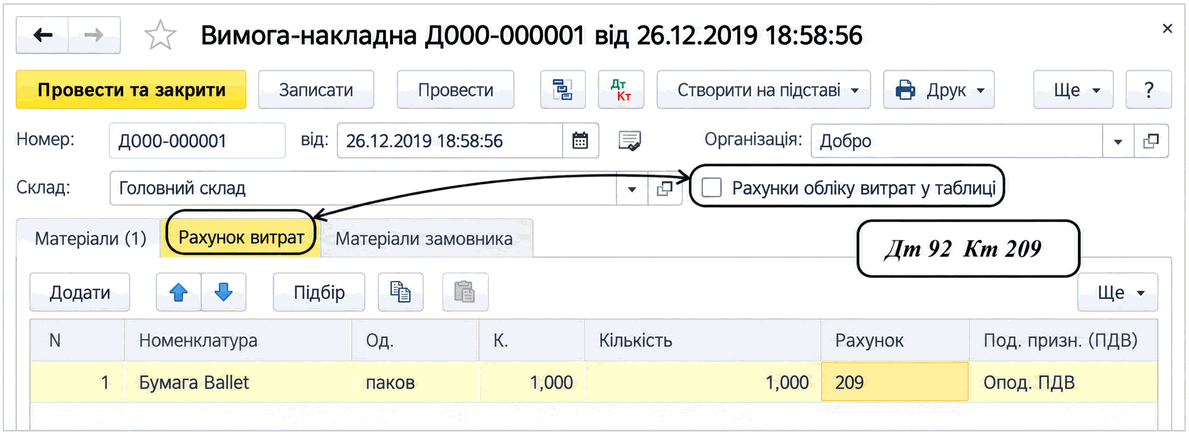
Документ «Требование-накладная» используется для списания запасов на производственные, текущие и другие расходы. Описаны настройка счетов расходов, налогового назначения НДС и отражение материалов в учете.
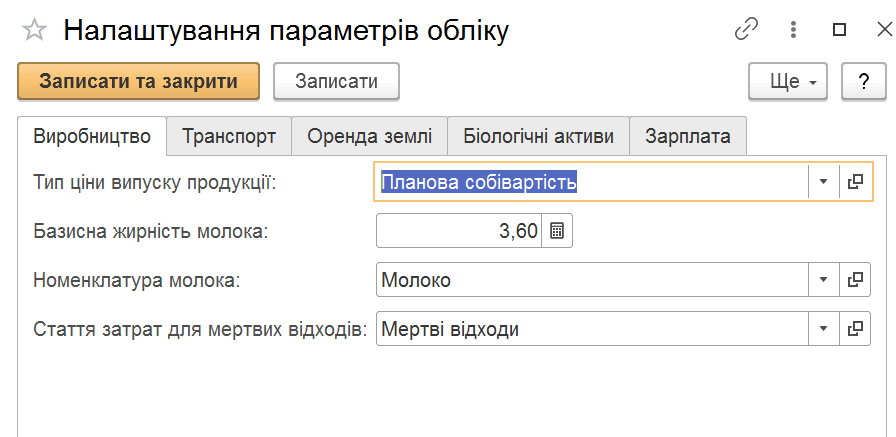
Описаны настройки параметров сельскохозяйственного учета и учетной политики в BAS АГРО. Бухгалтерия, а также работа с технологическими операциями и подразделениями предприятия.. Настройка параметров сельскохозяйственного учета. Настройка учетной политики. Технологические операции. Подразделения
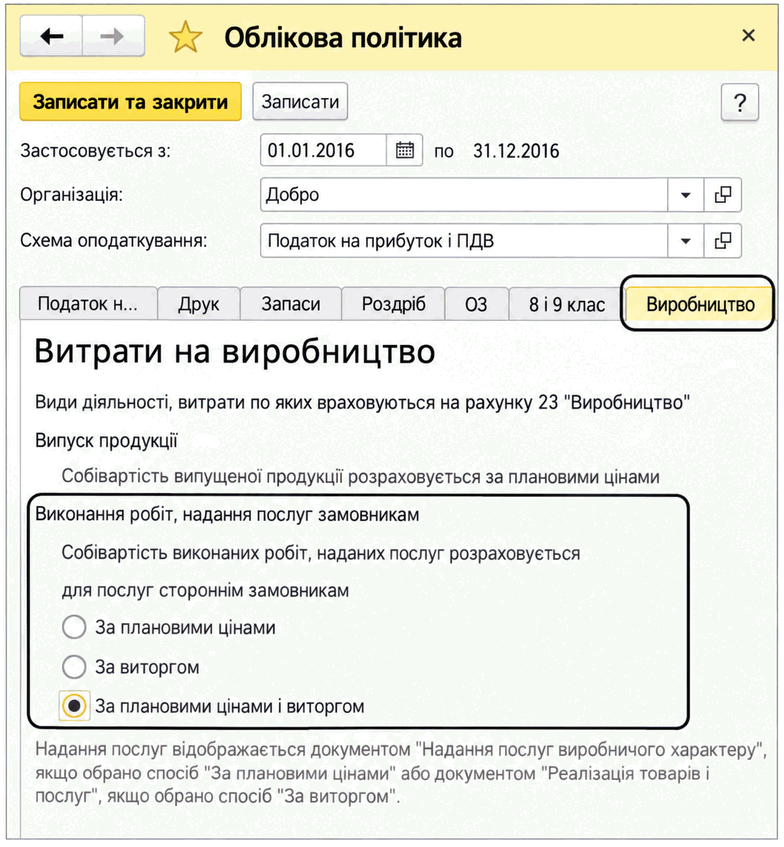
Описано отражение калькулируемых услуг в BAS Бухгалтерия в зависимости от способа расчета себестоимости: по плановым ценам, по выручке или по обоим вариантам.
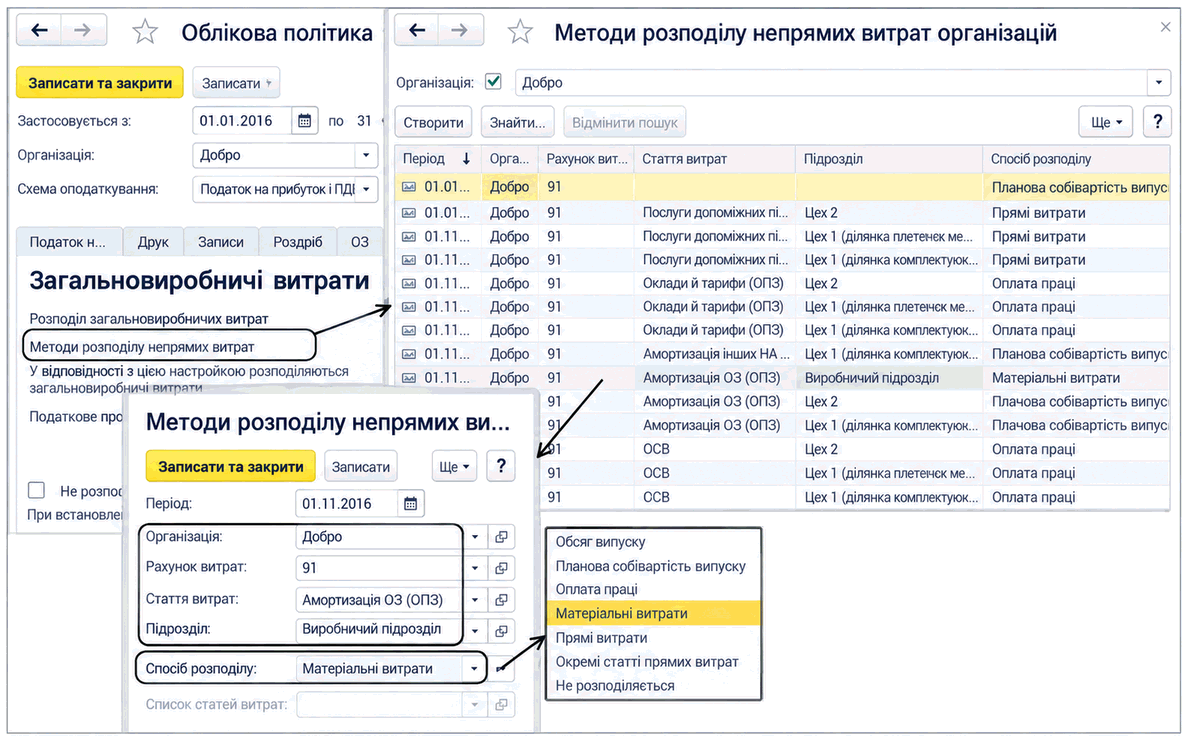
Описана настройка базы и способов распределения общепроизводственных расходов в BAS Бухгалтерия, в частности учет постоянных расходов при нормальной мощности и формирование проводок.
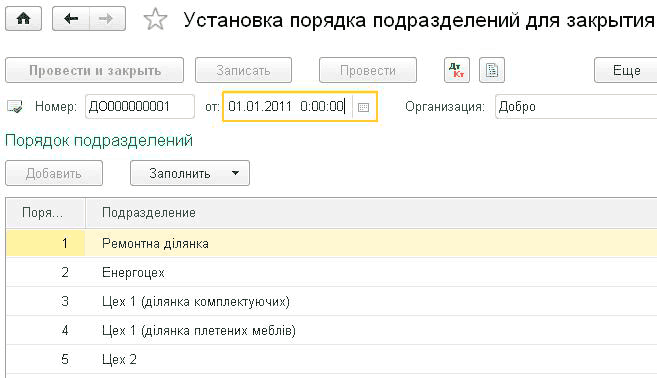
Для начисления амортизации основных средств в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации ОС" документа "Закрытие месяца". Для начисления амортизации нематериальных активов в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации НМА" того же документа.Начисление амортизации. Переоценка валютных средств. Распределение ТЗР. Корректировка фактической стоимости номенклатуры. Списание расходов будущих периодов. Расчет себестоимости готовой продукции. Определение порядка переделов. Способ расчета себестоимости производства вручную (по подразделениям). Способ расчета себестоимости производства по переделам предполагает автоматический расчет порядка переделов. В этом случае в качестве передела воспринимается выпуск одного подразделения по одной номенклатурной группе.. Корректировка фактической стоимости номенклатуры. Расчет себестоимости, продукции, полуфабрикатов, работ и услуг по прямым затратам производства. Распределение общепроизводственных затрат. Корректировка плановой стоимости продукции и полуфабрикатов до фактической стоимости.. Переоценка стоимости запасов. Расчет торговой наценки по проданным товарам
Все хозяйственные операции, отражаемые в бухгалтерском и налоговом учете, можно разделить на несколько групп с точки зрения последовательности их проведения в рамках отчетного периода. Такими группами являются:
Расчет себестоимости в программе производится с помощью регламентного документа <strong>Расчет себестоимости товаров</strong> (раздел <strong>Финансы – Регламентные документы</strong>).
Приведенные в методиках рекомендации моделировались в конфигурации «Управление торговым предприятием для Украины» (редакция 1.2). Методика также применима для конфигурации «Управление производственным предприятием для Украины» (редакция 1.3).
незавершенное производство является той продукцией, которая в данный момент находится в процессе изготовления; ее учет производится по отдельным документам, которые будут рассмотрены в этом разделе.
При оформлении продаж контролируется, соответствуют ли цены, указанные в документе продажи, тем условиям по ценам, которые определены в соглашении, указанном в документе продажи.
В конфигурациях "Бухгалтерский учет для Украины" и Комплексная конфигурация для Украины используется "упрощенная" схема расчета себестоимости услуг без применения 23 счета. При использовании такой схемы реализация учитывается на 703 счете, а себестоимость аккумулируется на счетах 8,9 класса. В конце периода все эти суммы сворачиваются на 79 счете.
Документ "Расчет себестоимости выпуска" располагается последним днём месяца в 23:59:59, причем его позиция может быть как в конце, так и в начале 59-й секунды. В последнем случае после расчета себестоимости могут располагаться и другие партионные документы.