Услуги, которые калькулируются
Описано отражение калькулируемых услуг в BAS Бухгалтерия в зависимости от способа расчета себестоимости: по плановым ценам, по выручке или по обоим вариантам.
Если услуга (работа) калькулируется, затраты на ее выполнение накапливаются по счету 23. После оформления акта следует отразить доход (Кт 703) и себестоимость услуг (Дт 903) в сумме затрат, накопленных по счету 23.
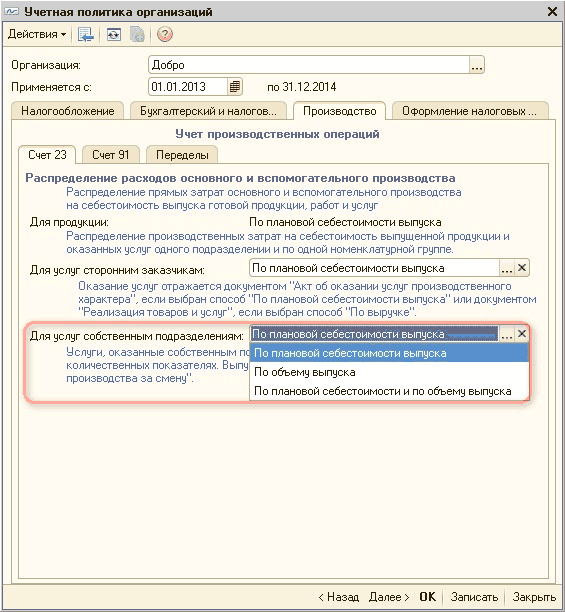
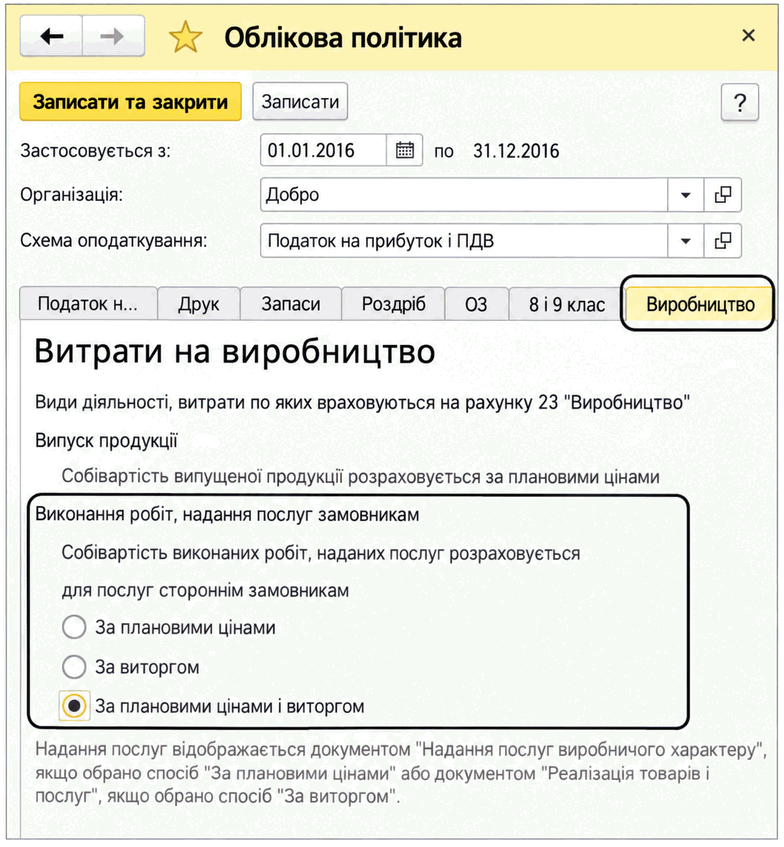
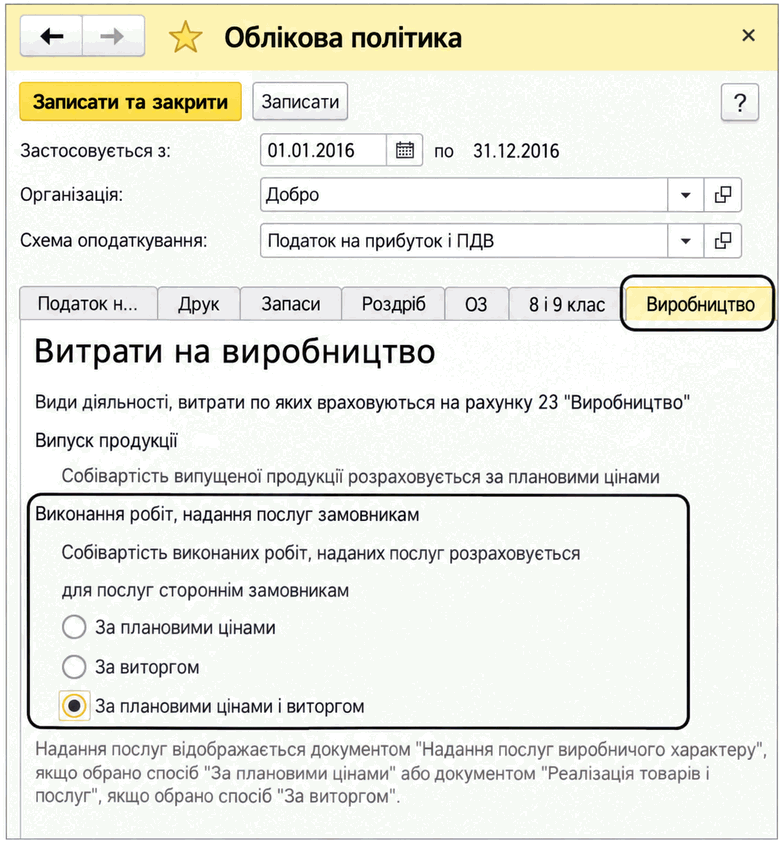
Отражение таких актов зависит от настройки Учетная политика, а именно от способа расчета себестоимости для Выполнение работ, оказание услуг заказчикам, который устанавливается на вкладке Производство:
- По плановым ценам;
- По выручке;
- По плановым ценам и выручке.
Настройка Учетная политика
Если выбран способ По плановым ценам, затраты на выполнение работ (Дт 23) накапливаются по производственному подразделению и определенной номенклатурной группе (далее — НГ). Факт оказания услуг отражается с помощью документа Оказание производственных услуг. Документ при проведении формирует:
- доходы (Кт 703 по НГ, указанной в табличной части), ожидаемый НДС, себестоимость по плановой цене (Дт 903 по НГ, указанной в табличной части, — Кт счета затрат и НГ, указанных на вкладке Счет затрат по подразделению, указанному в шапке документа).
Калькулируемые услуги с плановой себестоимостью
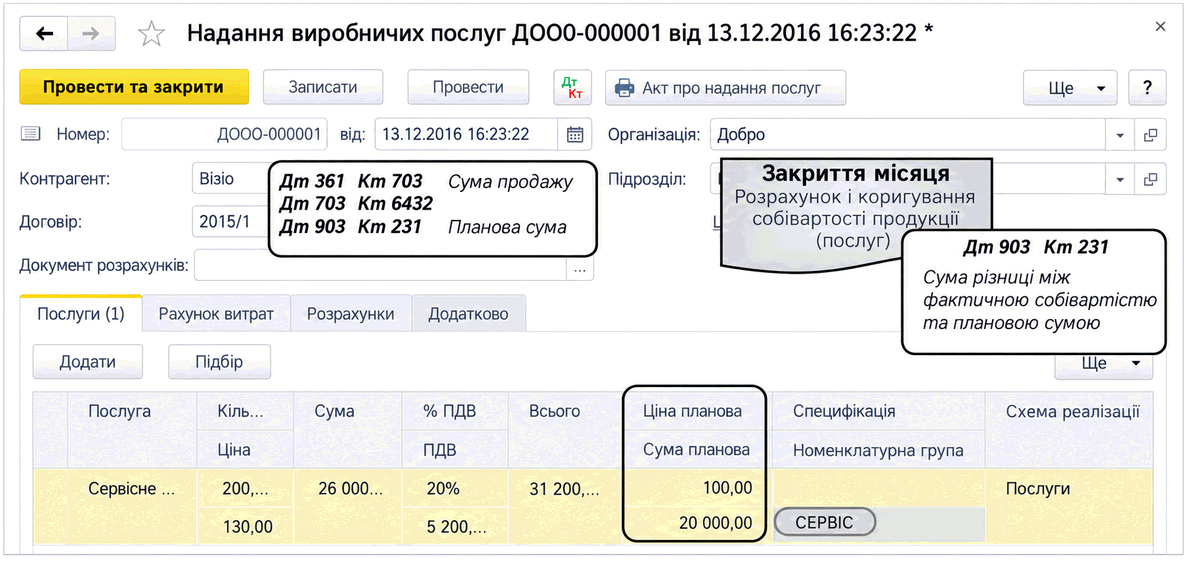
В конце месяца процедура Расчет и корректировка себестоимости продукции (услуг) документа Закрытие месяца корректирует сумму себестоимости до фактической.
Такой способ отражения работ уместен для предприятий, у которых стоимость продажи работ определяется как себестоимость плюс наценка. Плановая сумма определяется размером ожидаемых затрат.
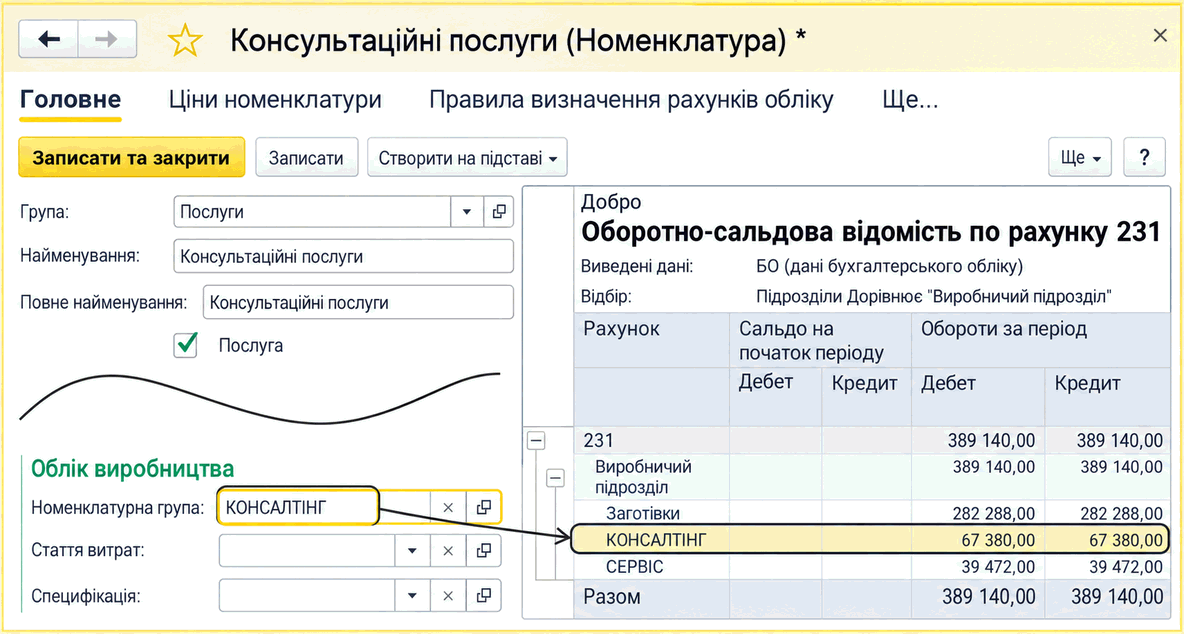
Если выбран способ По выручке, затраты на выполнение работ (Дт 23) накапливаются по любому подразделению и НГ, указанной в карточке услуги. Факт оказания услуг отражается с помощью документа Реализация товаров и услуг. В документе нет производственных параметров: спецификации, счетов затрат, производственного подразделения, плановой цены. При проведении документа отражаются только проводки по доходу от реализации и ожидаемому НДС.
Номенклатурная группа услуги и затрат
Калькулируемые услуги без плановой себестоимости
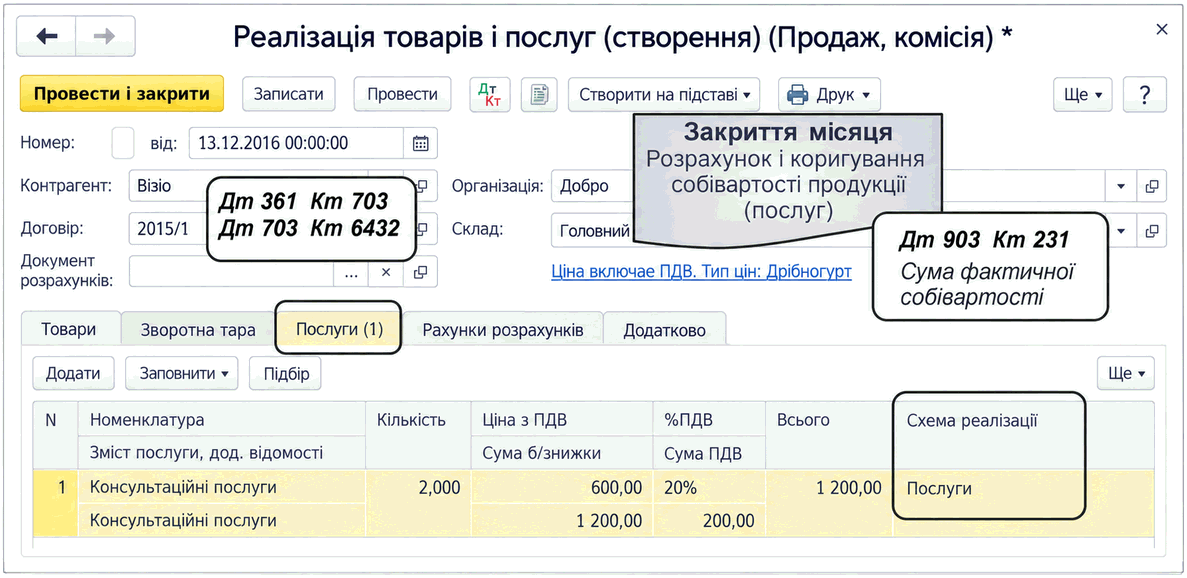
В конце месяца процедурой Расчет и корректировка себестоимости продукции (услуг) документа Закрытие месяца фактическая себестоимость списывается со счета 23 в дебет 903 по НГ, указанной в карточке услуги. Подразделения, по которым накоплены затраты, при этом не имеют значения. Важна только номенклатурная группа, указанная в карточке такой услуги.
Такой способ отражения услуг рекомендуется предприятиям, которые не рассчитывают плановую себестоимость оказанных услуг, а цену продажи определяют по другим критериям.
Вариант По плановым ценам и выручке выбирают предприятия, выполняющие оба класса работ. Обычно это услуги разного характера, которые относят к разным номенклатурным группам и оформляют разными видами документов.