В разделе рассматривается налоговом учете доходов от реализации и себестоимости реализации происходит при проведении документов реализации и отчетов по комиссионным операциям. Накопление доходов и расходов текущего периода. Расходы, связанные вводом в эксплуатацию малоценных активов.
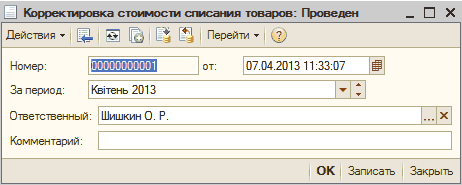
Для правильного отображения операций по выбытию, одним из главных моментов является контроль наличия нужного количества ТМЦ в остатке. При расчете себестоимости продаваемых ТМЦ, важны такие факторы: хронологическая последовательность документов, единство значений учетных параметров в операциях поступления и выбытия ТМЦ. Отражение операций реализации зависит от вида торговли. Операции реализации контрагентам за оптовою схемою оформляются документом "Реализация товаров и услуг". Отражение операции возврата покупателем ранее проданных ТМЦ происходит с использованием документа "Возврат товаров от покупателя". Оформляя возврат, как правило, появляется задача определения себестоимости товара или продукции, который был возвращен. Эта задача можно решится двумя способами: вручную, автоматически.
Отчет предназначен для анализа финансово-хозяйственной деятельности предприятия при помощи предопределенного состава показателей, наиболее широко используемых в экономической теории и практике. Анализироваться могут как данные бюджетов в рамках указанного сценария, так и фактические данные (сценарий не указан).Отчет "Финансовый анализ данных бюджетирования". Агрегированный аналитический баланс. Отчет о прибылях и убытках
Порядок списания партий продукции при позаказном производстве играет немаловажную роль при расчете себестоимости и доходности продукции, а также для определения себестоимости заказов при многопередельном производстве.
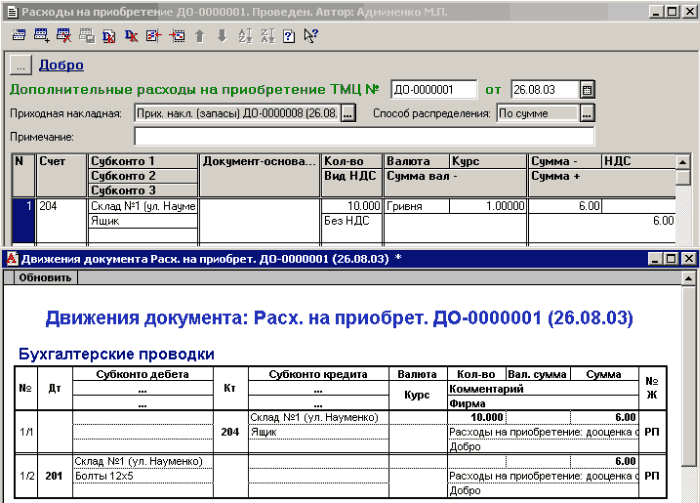
Документ "Поступление доп. расходов" позволяет распределить сумму дополнительных расходов как автоматически на указанный список товаров пропорционально выбранной базе, так и вручную отнести на конкретную номенклатурную позицию.
Узнаете, как отображается выбытие при передаче стороннему контрагенту. Ещё узнаете, какие факторы важны для правильного расчета себестоимости продаваемых ТМЦ.Продажа товарно-материальных ценностей
План счетов для бюджетирования формируется отдельно от бухгалтерского (хозрасчетного), а также налогового плана счетов и плана счетов МСФО.Общие классификаторы подсистемы "Бюджетирование". План счетов для бюджетирования. Статьи оборотов по бюджетам. Справочник "Бюджеты". Справочники, используемые для формирования конкретных бюджетов. Статьи бюджета. Счета бюджета. Пример формирования отчета по бюджету
Рассмотрим пример. Фирмой были заказаны материалы у иностранного поставщика. После подтверждения поставщиком факта готовности партии к отгрузке, для проверки качества получаемого сырья на предприятие поставщика был предварительно отправлен работник фирмы.
Достаточно часто материалы, используемые в производстве, поступают от поставщиков в упаковке, которая отдельно учитывается в бухгалтерском учете (т.е. поставщик отгружаем помимо материалов еще и тару). В данной статье будут рассмотрены варианты отнесения стоимости тары на себестоимость выпускаемой продукции.
Приведенные в методиках рекомендации моделировались в конфигурации "Бухгалтерия для Украины", редакция 1.2. Данная методика применима также для конфигурации "Управление торговым предприятием для Украины", редакция 1.2, "Управление производственным предприятием для Украины", редакция 1.3.Пример. Оплата. Поступление. Отображение таможенных расходов. Отнесение расходов по перевозке на себестоимость материалов