Инвентаризация и отражение ее результатов в учете
Осуществление годовой инвентаризации есть необходимым для всех организаций.
ЧитатьТема публикаций
Справочные материалы по этой теме.
Осуществление годовой инвентаризации есть необходимым для всех организаций.
Читатьнезавершенное производство является той продукцией, которая в данный момент находится в процессе изготовления; ее учет производится по отдельным документам, которые будут рассмотрены в этом разделе.
ЧитатьПри оформлении продаж контролируется, соответствуют ли цены, указанные в документе продажи, тем условиям по ценам, которые определены в соглашении, указанном в документе продажи.
ЧитатьВ данном разделе рассматривается тема прибыли и затрат. Показывается как правильно составляется Декларация о прибыли, как правильно распределять, вести учет и управлять затратами.
ЧитатьВ этом разделе вы узнаете о тонкостях начала работы с программой, а точнее настройке ее параметров, что делает Вашу работу гораздо легче и быстрее в итоге, а также рассмотрите эти настройки на примерах.
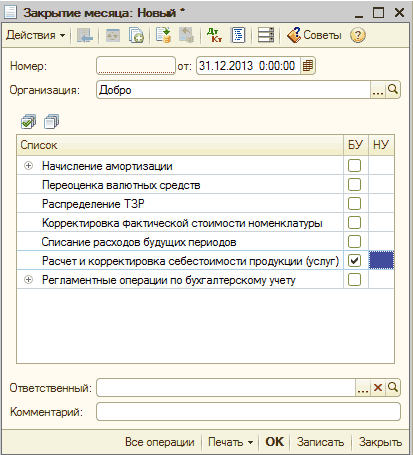
ЧитатьОперация "Расчет и корректировка себестоимости продукции (услуг)" предназначена для расчета фактической себестоимости выпущенной в течение периода продукции (оказанных калькулируемых услуг) и формирования корректировочных проводок по бухгалтерскому учету.
ЧитатьПоследний шаг —” расчет средней торговой наценки, а также осуществляется корректирование списания себестоимости товаров, что были проданы за месяц. Для такого расчета используем документ "Закрытие месяца" (главное меню программы "Операции -> Регламентные операции -" Закрытие месяца") с включенным действием "Расчет торговой наценки по проданным товарам".
ЧитатьДействие "Формирование остатка незавершенного производства" необходимо для отображения в налоговом учете прироста-убыли остатков запасов при незавершенном производстве.
ЧитатьБлагодаря этому разделу Вы ознакомитесь с особенностями настройки партионного учета и методами оценки запасов.Методы оценки и их реализация. Настройка партионного учета
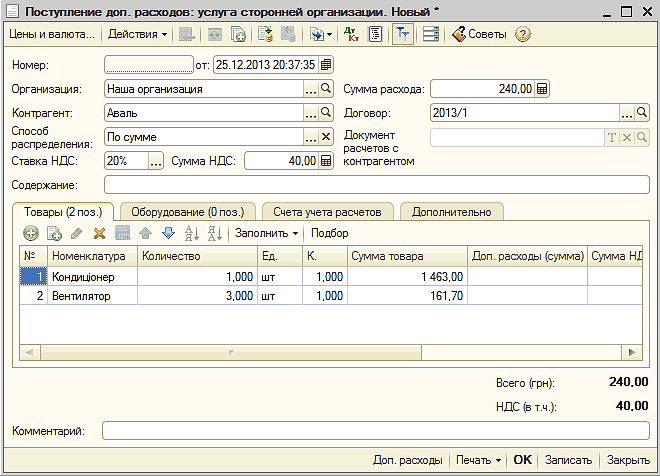
ЧитатьДанный раздел поможет вам распределять дополнительные расходы, которые переносятся на себестоимость приобретенных ТМЦ. Для отображения данной информации предназначен документ "Поступление дополнительных расходов".
Читать<font color="#800080"><font color="#800080"><strong><em>В течение дня между смежными производственными участками происходит многократный выпуск и перемещение полуфабрикатов. Документы "Отчёт производства за смену" каждого участка возможно сформировать только на следующее утро за прошедшую смену (только к тому времени будет подсчитано количество всей изготовленной продукции и количество всех израсходованных компонентов). В результате передачу полуфабрикатов с участка на участок провести оперативно нельзя (остатков к тому времени ещё недостаточно, так как не проведен "Отчет производства за смену"). Решили перед каждым перемещением полуфабрикатов формировать документы оперативного учёта "Отчёт мастера за смену", с указанием количества изготовленных полуфабрикатов. Однако данный документ не делает движений по регистрам затрат.</em></strong></font></font>
Читать