Статьи движения ДС
Описано ведение учёта наличных и безналичных денежных средств по статьям движения ДС. Приведён порядок заполнения справочника, иерархической группировки статей и их ручного выбора в платёжных документах.
ЧитатьТема публикаций
Статьи и справочные материалы по этой теме.
Описано ведение учёта наличных и безналичных денежных средств по статьям движения ДС. Приведён порядок заполнения справочника, иерархической группировки статей и их ручного выбора в платёжных документах.
ЧитатьПодпунктом 4.2.1 Типового договора о поставке электрической энергии, утвержденного в приложении 3 к постановлению КМУ «Об утверждении Правил пользования электрической энергией» от 31.07.1996 № 28, предусмотрено, что потребитель, то есть бюджетное учреждение, уплачивает поставщику, то есть электропередающей организации, пеню за каждый день просрочки платежа, включая день фактической оплаты. Сумма пени указывается в расчетном документе отдельной строкой. Электропередающая организация выставила бюджетному учреждению счет на уплату задолженности за электроэнергию, в т. ч. пени. По каким КЭКР проводить уплату пени за просрочку сроков оплаты за электроэнергию: 2273 или 2800?
Читать<b>Нет</b>, не может. Объясним почему.На балансе бюджетного учреждения числится здание, часть которого учреждение предоставляет в аренду. Договором аренды предусмотрена уплата арендной платы с учетом ежемесячной индексации. Может ли бухгалтер бюджетного учреждения по просьбе арендатора начислять арендную плату без индексации?
ЧитатьВ соответствии со статьей 1 Закона Украины «О судебном сборе» от 08.07.2011 № 3674-VI (далее — Закон № 3674) <b>судебный сбор</b> — сбор, взимаемый на всей территории Украины за подачу заявлений, жалоб в суд, за выдачу судами документов, а также в случае принятия отдельных судебных решений, предусмотренных Законом № 3674. Учреждение получило решение суда и должно уплатить судебный сбор. По какому КЭКР следует предусматривать такие расходы?
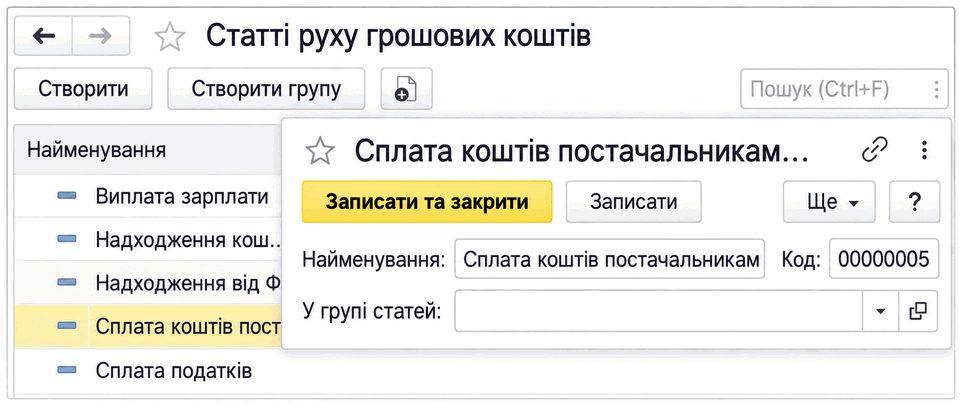
ЧитатьВсе денежные документы "1С:Бухгалтерии 8 для Украины" (банковские и кассовые) имеют реквизит "Статья движения денежных средств". Значения данных реквизитов выбираются из справочника "Статьи движения денежных средств" (меню "Справочники" —” "Банк и касса" —” "Статьи движения денежных средств").
ЧитатьЗаконом Украины «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» от 08.07.2010 № 2464 (далее — Закон № 2464) определено, что плательщики единого взноса обязаны уплачивать его <b>не позднее 20 числа следующего месяца</b> за базовым отчетным периодом <b>на счета территориальных органов Пенсионного фонда Украины</b> (ПФУ), открытые в органах Государственной казначейской службы Украины для его зачисления.Бюджетное учреждение в январе – феврале 2013 года ошибочно уплатило ЕСВ не на счет взноса за наемных работников, а на счет денежного обеспечения военнослужащих. 01.03.2013 учреждение обратилось в ПФУ с заявлением о перечислении средств на правильный счет. В июне 2013 года ПФУ принял решение о взыскании штрафа и пени на ошибочно уплаченные суммы. Правомерны ли действия ПФУ?
ЧитатьПорядок начисления и уплаты единого взноса на общеобязательное государственное социальное страхование за некоторые категории застрахованных лиц утвержден постановлением Кабинета Министров Украины от 02.03.2011 № 178 (далее — Порядок № 178). В этот Порядок постановлением Кабинета Министров Украины от 13.08.2014 № 335 (вступает в силу с 26.08.2014) были <b>внесены изменения</b>. Они привели уплату единого взноса на общеобязательное государственное социальное страхование (далее — ЕСВ) за лиц, которые ухаживают за ребенком до достижения им трехлетнего возраста, в соответствие с Законом Украины О сборе и учете единого взноса на общеобязательное государственное социальное страхование от 08.07.2010 № 2464-VI (далее — Закон № 2464). С 1 июля 2014 года лица, которые будут уходить в отпуск для ухода за ребенком до достижения им трехлетнего возраста, будут получать только пособие при рождении ребенка. Будут ли считать их плательщиками ЕСВ? Будет ли засчитываться таким лицам в страховой стаж период пребывания в отпуске?
ЧитатьБухгалтер — это специалист, который занимается бухгалтерским учётом на предприятии, отслеживает движение денежных средств, отчитывается перед государственными органами, начисляет зарплату, заведует активами фирмы. В его компетенцию входит уплата налогов, подготовка отчётности, отслеживание денежных потоков.
Читать