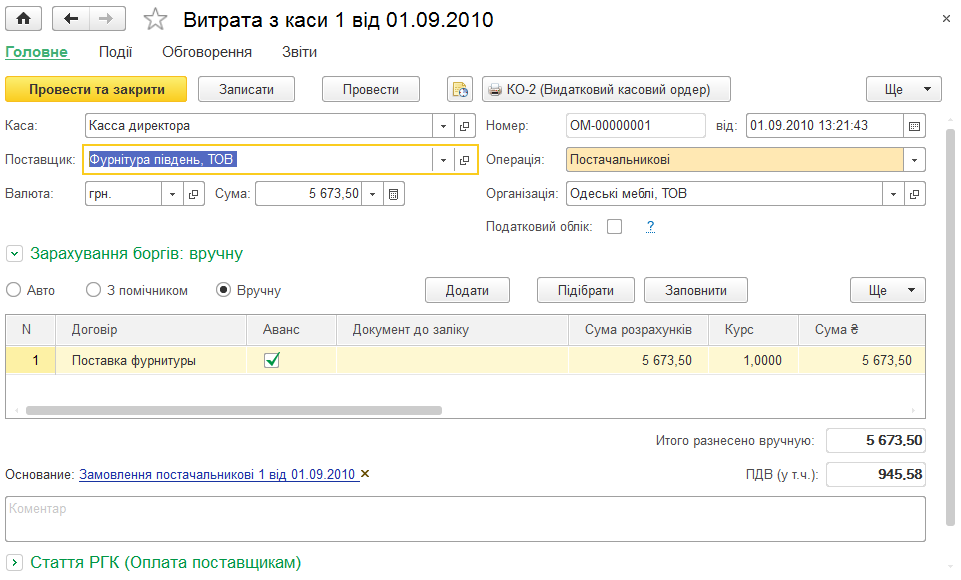
Описан документ «Расход из кассы», его виды операций и реквизиты. Рассмотрено оформление выплат поставщику, покупателю, подотчётному лицу, зарплаты, налогов и прочих расходов.. Поставщику. Покупателю (возврат). Подотчётному лицу. Зарплата по ведомости. Зарплата сотруднику. Перемещение в кассу ККМ. Прочие расходы. Налоги
Описан механизм учета расчетов с подотчетными лицами на субсчетах счета 372 и правила определения валюты подотчета в зависимости от первого документа в цепочке событий.
Показатели прихода и расхода денежных средств выводятся круговыми диаграммами по статьям движения. Данные расшифровываются отчетом «Денежные средства» и могут сопоставляться с предыдущим периодом.
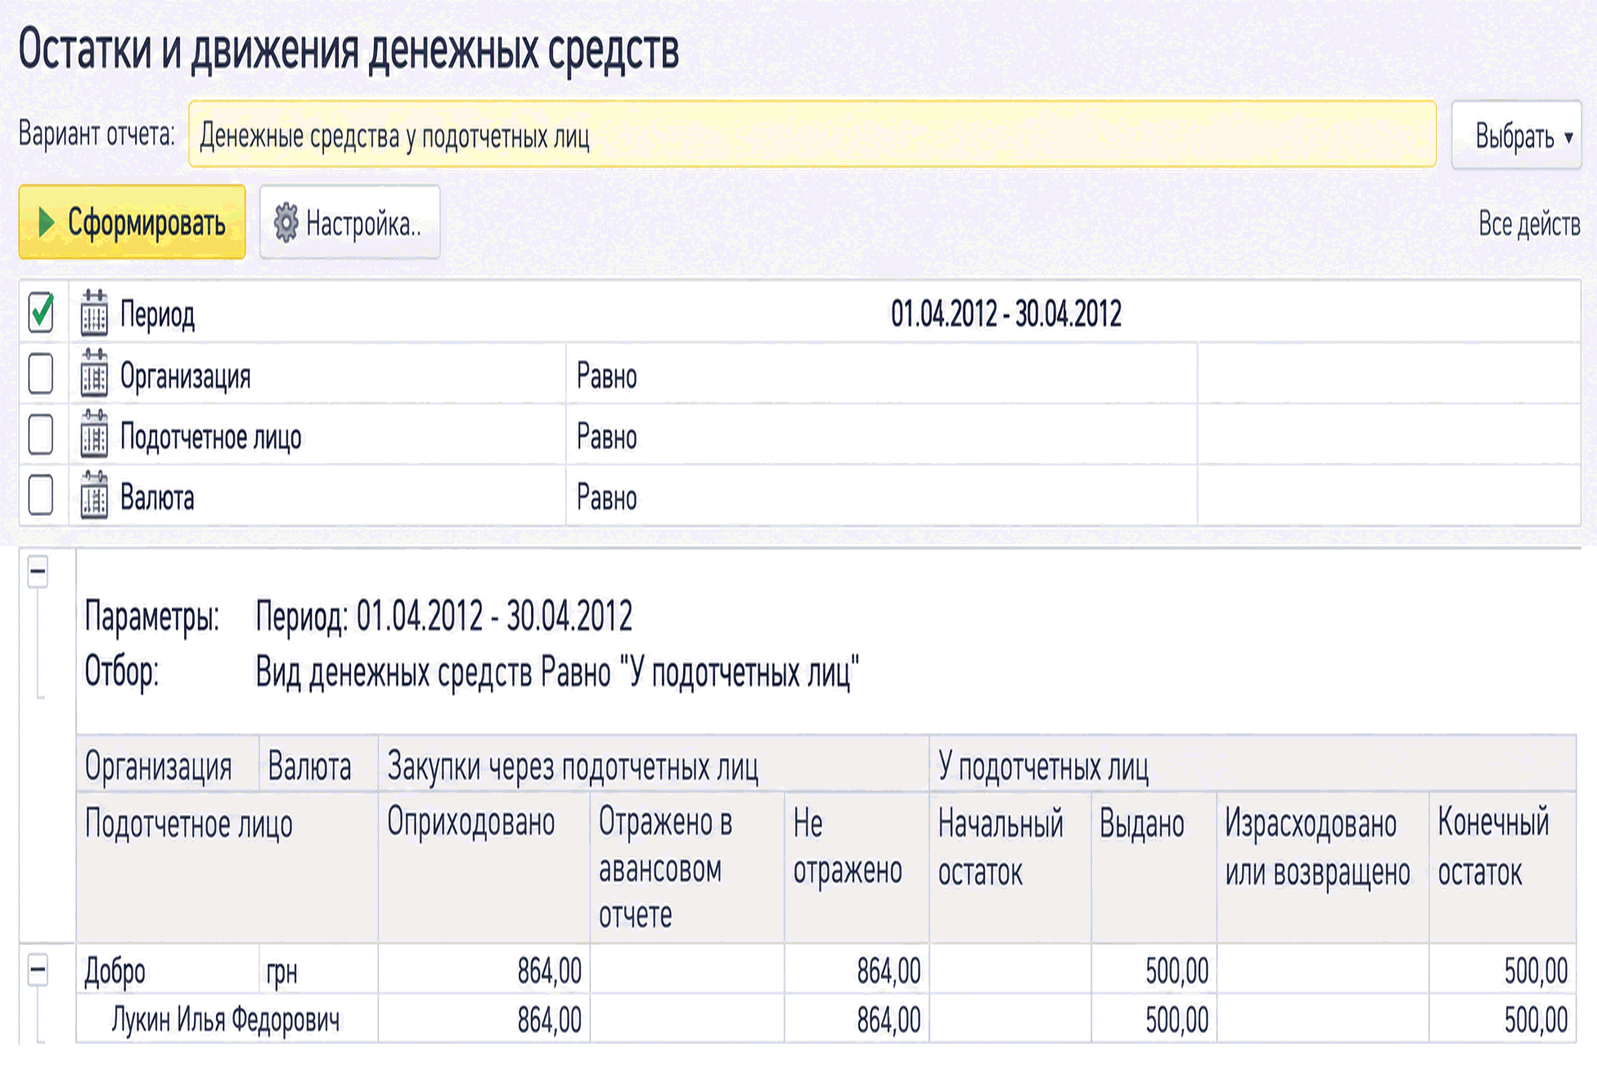
Отчет Остатки и движения денежных средств позволяет контролировать расчеты с подотчетными лицами, остатки выданных сумм, перерасход и отражение закупок за наличный расчет.. Как посмотреть, на какую сумму подотчетник купил товаров за наличный расчет?
<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
Размеры ставок налога на прибыль предприятий перечислены в общей норме – ст.151 НКУ, которая применяется с учетом п.10 подраздела 4 раздела XX Переходные положения НКУ. В этой же статье указаны отдельные налогоплательщики, к прибыли (объекту налогообложения) которых применяются определенные ставки (подробнее см. Ставки налога и порядок исчисления налога).Общие положения. Правила применения ставки налога на прибыль в размере 0%. Использование высвобожденных средств. Учет и отчетность
Программа не выделяет налоговый кредит, если в шапке документа "Авансовый отчет" указан источник финансирования с установленным видом средств "Средства общего фонда".
Смена материально-ответственного лица для основного средства находящегося в эксплуатации оформляется документом "Перемещение ОС". Именно этот документ предназначен для установки нового значения материально-ответственного лица и подразделения для перечня основных средств.
В регистре "Номенклатура основных средств" хранится информация о том, как учитывалось оборудование до принятия к учету в качестве основного средства (используется для справки в справочнике "Основные средства" на закладке "Управленческий учет" реквизит "До принятия к учету являлось").
В типовых конфигурациях для оформления налоговой накладной на превышение цены приобретения (себестоимости, балансовой стоимости ОС) над ценой продажи, необходимо оформить один налоговый документ.
Документ "Принятие к учету ОС" с видом операции "Прочее" используется только при принятии основных средств к управленческому учету, при выборе данного вида операции флаг "бух. учете" становятся недоступным для выбора. При таком виде операции можно принять основные средства к управленческому учету без указания какого-либо объекта учета, на котором предварительно аккумулировались затраты по объектам основных средств. Пример: при списании основного средства с управленческого учета какая-либо его часть может быть использована в дальнейшем как самостоятельный объект.
Колонка "Проведено банком" заполняется, в случае если в структуре подчиненности документов "Поступление безналичных денежных средств" и "Списание безналичных денежных средств" есть документ "Выписка по расчетному счету". То есть, если регистрация всех поступивших и перечисленных безналичных платежей за день по банковскому счету и изменение остатка денежных средств, произведены документом "Выписка по расчетному счету".