Плановані надходження грошових коштів
Плановані надходження дають змогу резервувати кошти під заявки на витрачання до їх фактичного отримання. Описано способи планування, резервування заявок і закриття невиконаних операцій.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Плановані надходження дають змогу резервувати кошти під заявки на витрачання до їх фактичного отримання. Описано способи планування, резервування заявок і закриття невиконаних операцій.
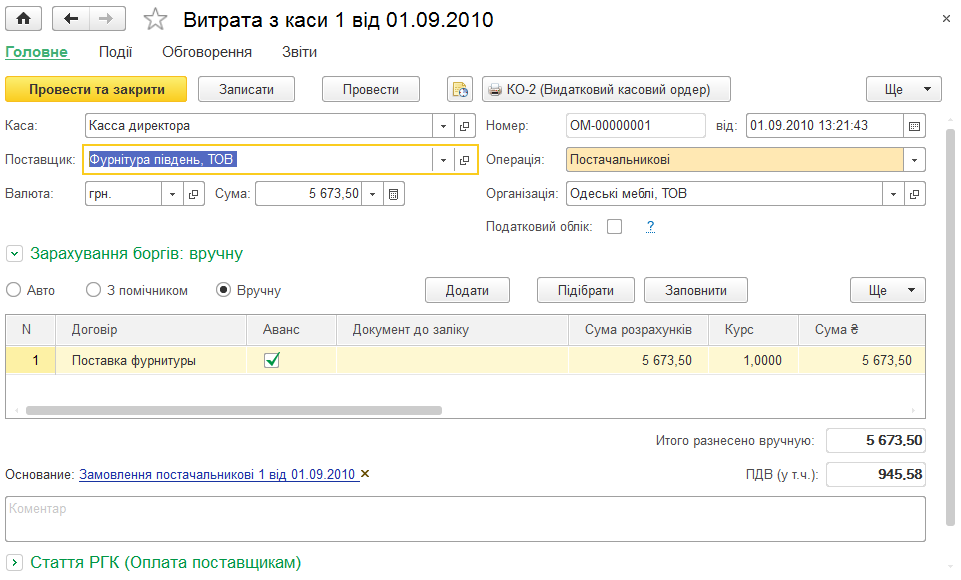
ЧитатиОписано документ «Витрата з каси», його види операцій і реквізити. Розглянуто оформлення виплат постачальникові, покупцеві, підзвітнику, зарплати, податків та інших витрат.. Постачальникові. Покупцеві (повернення). Підзвітнику. Зарплата по відомості. Зарплата співробітникові. Переміщення в касу ККМ. Інші витрати. Податки
ЧитатиОписано механізм обліку розрахунків із підзвітними особами на субрахунках рахунку 372 та правила визначення валюти підзвіту залежно від першого документа в ланцюжку подій.
ЧитатиПоказники надходження та витрачання грошових коштів виводяться круговими діаграмами за статтями руху. Дані розшифровуються звітом «Грошові кошти» та можуть зіставлятися з попереднім періодом.
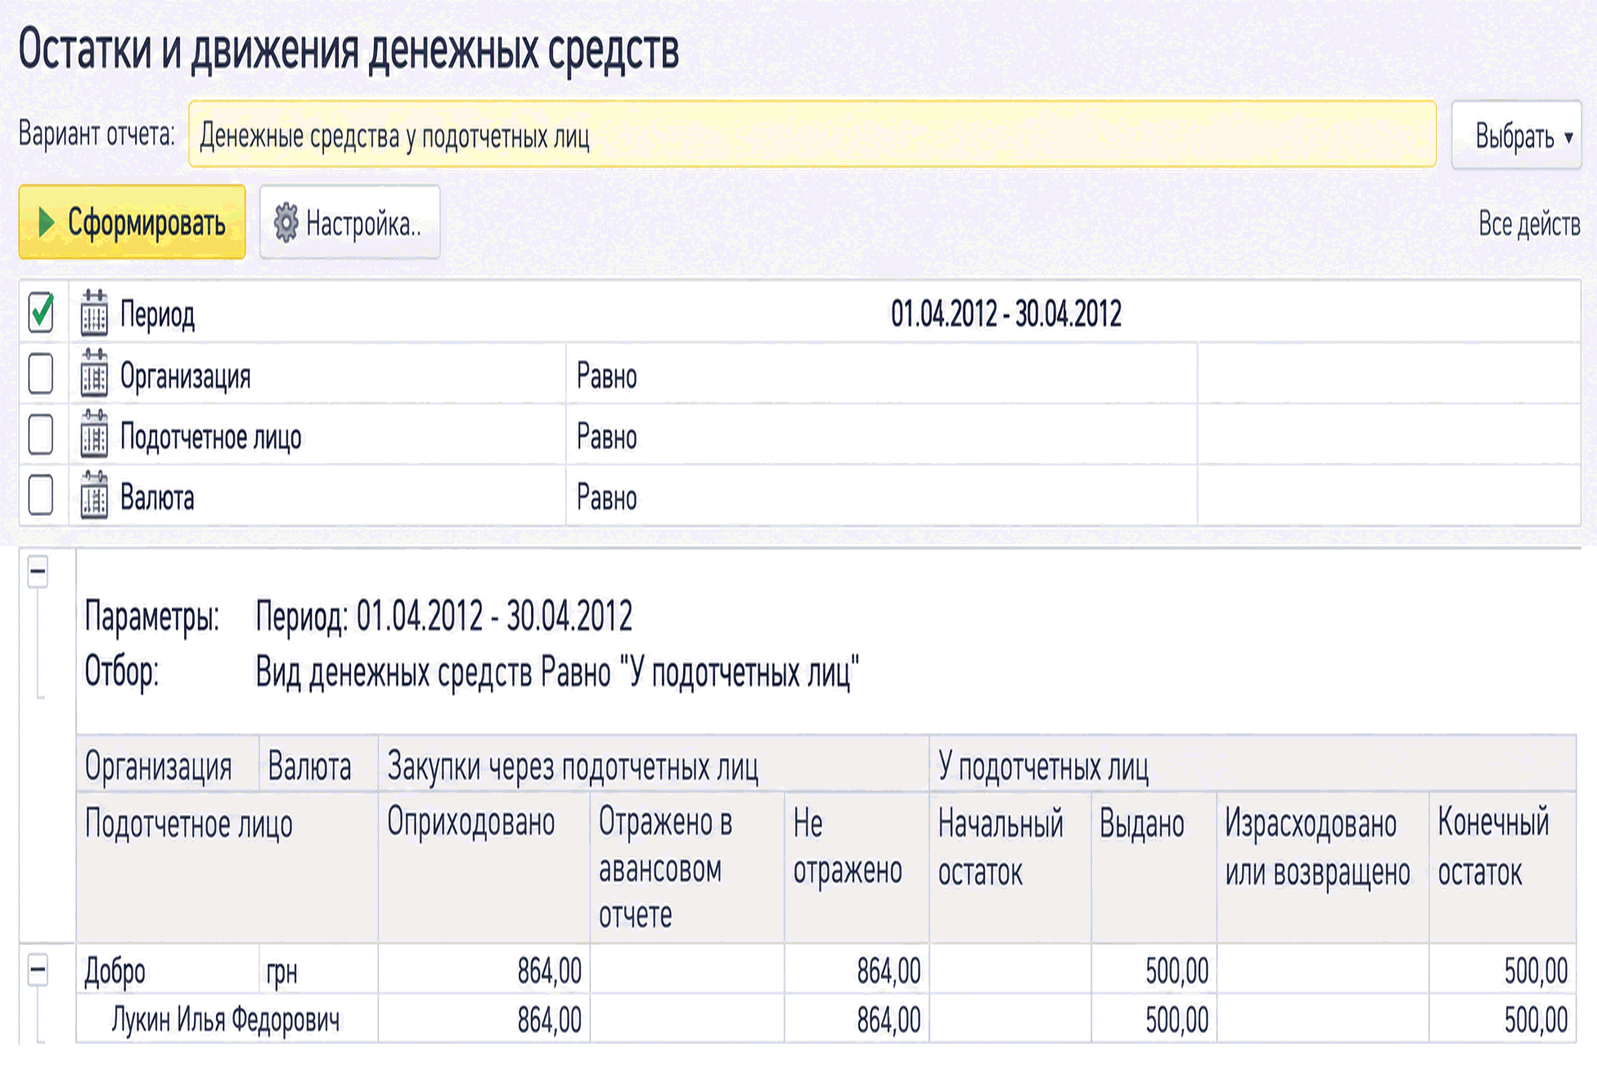
ЧитатиЗвіт Залишки та рух грошових коштів дає змогу контролювати розрахунки з підзвітними особами, залишки виданих сум, перевитрати та відображення закупівель за готівковий розрахунок.. Як переглянути, на яку суму підзвітна особа придбала товарів за готівковий розрахунок?
Читати<b><i>Основні засоби</i></b> – матеріальні активи, у тому числі запаси корисних копалин наданих у користування ділянок надр (крім вартості землі, незавершених капітальних інвестицій, автомобільних доріг загального користування, бібліотечних та архівних фондів, матеріальних активів, вартість яких не перевищує 2500 гривень, невиробничих основних засобів і нематеріальних активів), призначені платником податку для використання в господарській діяльності, вартість яких перевищує 2500 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом та очікуваний строк корисного використання (експлуатації) яких з дати введення в експлуатацію становить понад один рік (або операційний цикл, якщо він більший за рік) (пп.14.1.138 ст.14 ПКУ).Загальні положення. Визнання основних засобів. Класифікація основних засобів
ЧитатиРозміри ставок податку на прибуток підприємств перелічені в загальній нормі – ст.151 ПКУ, яка застосовується з урахуванням п.10 підрозділу 4 розділу XX Перехідні положення ПКУ. У цій самій статті зазначені окремі платники податків, до прибутку (об’єкта оподаткування) яких застосовуються певні ставки (докладніше див. Ставки податку та порядок обчислення податку).Загальні положення. Правила застосування ставки податку на прибуток у розмірі 0%. Використання вивільнених коштів. Облік і звітність
ЧитатиПрограма не виділяє податковий кредит, якщо в шапці документа "Авансовий звіт" зазначено джерело фінансування із встановленим видом коштів "Кошти загального фонду".
ЧитатиЗміна матеріально-відповідальної особи для основного засобу, що перебуває в експлуатації, оформлюється документом "Переміщення ОЗ". Саме цей документ призначений для встановлення нового значення матеріально-відповідальної особи та підрозділу для переліку основних засобів.
ЧитатиУ регістрі "Номенклатура основних засобів" зберігається інформація про те, як обліковувалося обладнання до прийняття до обліку як основного засобу (використовується для довідки в довіднику "Основні засоби" на вкладці "Управлінський облік" реквізит "До прийняття до обліку було").
ЧитатиУ типових конфігураціях для оформлення податкової накладної на перевищення ціни придбання (собівартості, балансової вартості ОЗ) над ціною продажу необхідно оформити один податковий документ.
ЧитатиДокумент "Прийняття до обліку ОЗ" з видом операції "Інше" використовується лише під час прийняття основних засобів до управлінського обліку, при виборі цього виду операції прапорець "бух. обліку" стає недоступним для вибору. За такого виду операції можна прийняти основні засоби до управлінського обліку без зазначення будь-якого об'єкта обліку, на якому попередньо акумулювалися витрати за об'єктами основних засобів. Приклад: при списанні основного засобу з управлінського обліку якась його частина може бути використана надалі як самостійний об'єкт.
Читати