Каким образом заполняется информация о сроках выплаты зарплаты в Приложении к таблице 1 Отчета по ЕСВ?
При формировании первого Отчета по единому социальному взносу данная информация указывается в Приложении к Таблице 1 вручную.
ЧитатьТема публикаций
Справочные материалы по этой теме.
При формировании первого Отчета по единому социальному взносу данная информация указывается в Приложении к Таблице 1 вручную.
Читать<b><i>Налоговая декларация, расчет</i></b> – это документ, который представляется налогоплательщиком контролирующему органу в сроки, установленные законом, на основании которого осуществляется начисление и/или уплата налогового обязательства, или документ, свидетельствующий о суммах дохода, начисленного (выплаченного) в пользу налогоплательщиков – физических лиц, сумм удержанного и/или уплаченного налога (п.46.1 ст.46 НКУ).Общие положения. Состав Декларации. Сроки представления Декларации и уплаты налога. Порядок представления Декларации. Порядок составления Декларации. Декларация. Приложение ІД. Приложение СБ. Приложение ЦП. Приложение ІВ. Приложение АМ. Приложение ВО. Приложение ТП. Приложение ПЗ. Приложение ПН. Приложение АВ. Пример составления Декларации за 2012 год. Документы
ЧитатьВ документе "Прием на работу в организацию" колонка "Испытательный срок" носит справочный характер и не влияет на расчет заработной платы или статус сотрудника.
ЧитатьПо результатам хозяйственной деятельности единоналожники подают налоговую декларацию плательщика ЕН в зависимости от принадлежности к той или иной группе, формы которой утверждены Приказом № 1688. В частности, данным приказом утверждены:Общие положения. Общие требования к оформлению декларации. Алгоритм заполнения налоговой декларации плательщика единого налога. Алгоритм заполнения налоговой декларации плательщика единого налога – физического лица - предпринимателя. Алгоритм заполнения налоговой декларации плательщика единого налога – юридического лица. Документы
ЧитатьДекларация по НДС с признаком "Звітна нова" подается в случае, если после подачи декларации за отчетный период налогоплательщик обнаружил ошибки, но предельный срок ее подачи еще не истек.
ЧитатьПосле этого следует перепровести документ "Прием на работу в организацию".
Читать<i>Сотрудник Маршал А.В. принят в организацию Добро 21 января на должность бухгалтера с испытательным сроком в 2 месяца.</i>
ЧитатьЛица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы
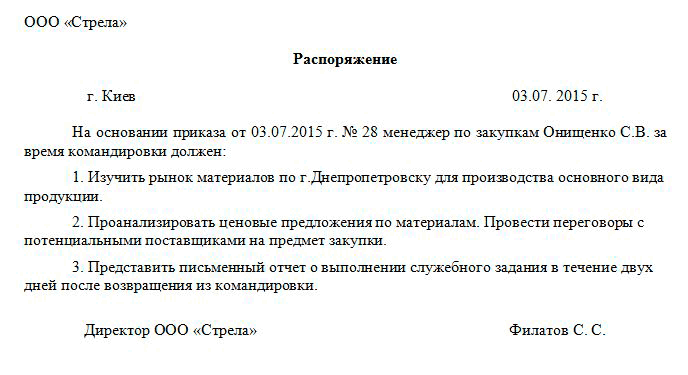
ЧитатьКак любая хозяйственная операция, служебная командировка работника должна быть надлежащим образом оформлена во избежание претензий со стороны контролирующих органов. Более того, командировочные расходы (проезд, проживание и др.), за исключением суточных, согласно пп.170.9.1 ст.170 НКУ не являются объектом обложения НДФЛ при условии их подтверждения первичными документами с указанием в них размера понесенных расходов. Примерами таких подтверждающих документов являются транспортный билет, счет, багажная квитанция, страховой полис и др.Задание на командировку. Приказ на командировку. Смета расходов на командировку. Документы для продления сроков командировки. Командировочное удостоверение. Журнал регистрации командировок. Отчет о выполнении задания. Документы, устанавливающие связь командировки с хозяйственной деятельностью предприятия. Отчет об использовании денежных средств, выданных на командировку или под отчет
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации Управление производственным предприятием для Украины, редакция 1.3.
ЧитатьПлательщики экологического налога определены в ст.240 НКУ. Согласно данной норме <b><i>плательщиками эконалога являются</i></b>:Общие положения. Плательщики эконалога. Объект и база налогообложения. Ставки эконалога. Расчет суммы эконалога. Сроки уплаты эконалога. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Документы
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации Управление торговым предприятием для Украины (редакция 1.2). Методика, описанная в статье, также актуальна для конфигураций Управление производственным предприятием для Украины (редакция 1.3) и Управление торговлей для Украины (редакция 2.3). <a name="obshchie-polozheniya"></a><h2>Общие положения</h2>
Читать