Яким чином заповнюється інформація про строки виплати зарплати в Додатку до таблиці 1 Звіту з ЄСВ?
Під час формування першого Звіту з єдиного соціального внеску ця інформація зазначається в Додатку до Таблиці 1 вручну.
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Під час формування першого Звіту з єдиного соціального внеску ця інформація зазначається в Додатку до Таблиці 1 вручну.
Читати<b><i>Податкова декларація, розрахунок</i></b> – це документ, що подається платником податків контролюючому органу у строки, встановлені законом, на підставі якого здійснюється нарахування та/або сплата податкового зобов’язання, або документ, що свідчить про суми доходу, нарахованого (виплаченого) на користь платників податків – фізичних осіб, суми утриманого та/або сплаченого податку (п.46.1 ст.46 ПКУ).Загальні положення. Склад Декларації. Строки подання Декларації та сплати податку. Порядок подання Декларації. Порядок складання Декларації. Декларація. Додаток ІД. Додаток СБ. Додаток ЦП. Додаток ІВ. Додаток АМ. Додаток ВО. Додаток ТП. Додаток ПЗ. Додаток ПН. Додаток АВ. Приклад складання Декларації за 2012 рік. Документи
ЧитатиУ документі "Прийом на роботу до організації" колонка "Випробувальний строк" має довідковий характер і не впливає на розрахунок заробітної плати або статус працівника.
ЧитатиЗа результатами господарської діяльності єдиноподатники подають податкову декларацію платника ЄП залежно від належності до тієї чи іншої групи, форми якої затверджені Наказом № 1688. Зокрема, цим наказом затверджено:Загальні положення. Загальні вимоги до оформлення декларації. Алгоритм заповнення податкової декларації платника єдиного податку. Алгоритм заповнення податкової декларації платника єдиного податку – фізичної особи - підприємця. Алгоритм заповнення податкової декларації платника єдиного податку – юридичної особи. Документи
ЧитатиДекларація з ПДВ з ознакою "Звітна нова" подається в разі, якщо після подання декларації за звітний період платник податків виявив помилки, але граничний строк її подання ще не минув.
ЧитатиПісля цього слід повторно провести документ "Прийняття на роботу в організацію".
Читати<i>Працівника Маршала А.В. прийнято до організації Добро 21 січня на посаду бухгалтера з випробувальним строком 2 місяці.</i>
ЧитатиОсоби, зареєстровані платниками ПДВ, зобов'язані вести окремий облік операцій з постачання та придбання товарів/послуг, що підлягають оподаткуванню, а також операцій, що не є об'єктами оподаткування ПДВ, і операцій, звільнених від оподаткування (п.201.14 ст.201 ПКУ). Зведені результати такого обліку відображаються у <b><i>податковій декларації з податку на додану вартість</i></b>.Загальні положення. Елементи податкової звітності з ПДВ. Декларація з ПДВ: форма та склад. Звітні (податкові) періоди. Строки подання декларації до органів ДФС. Декларація з ПДВ: вимоги до оформлення. Декларація з ПДВ: структура. Розділ I Податкові зобов'язання. Розділ II Податковий кредит. Розділ III Розрахунки за звітний період. Уточнюючий розрахунок. Розрахунок податкових зобов'язань, нарахованих отримувачем імпортних послуг. Строки сплати ПДВ. Документи
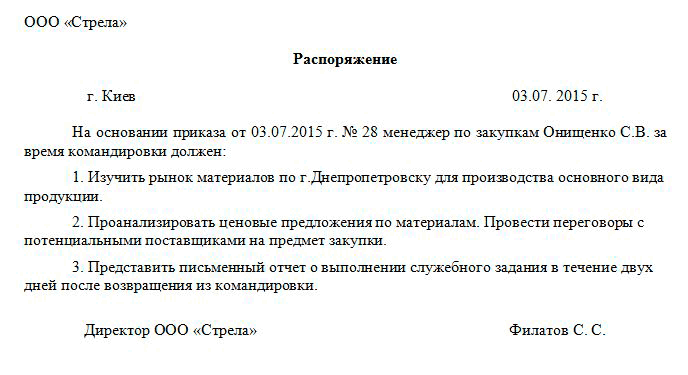
ЧитатиЯк і будь-яка господарська операція, службове відрядження працівника має бути належним чином оформлене, щоб уникнути претензій з боку контролюючих органів. Більше того, витрати на відрядження (проїзд, проживання тощо), за винятком добових, згідно з пп.170.9.1 ст.170 ПКУ не є об’єктом оподаткування ПДФО за умови їх підтвердження первинними документами із зазначенням у них розміру понесених витрат. Прикладами таких підтвердних документів є транспортний квиток, рахунок, багажна квитанція, страховий поліс тощо.Завдання на відрядження. Наказ на відрядження. Кошторис витрат на відрядження. Документи для продовження строків відрядження. Посвідчення про відрядження. Журнал реєстрації відряджень. Звіт про виконання завдання. Документи, що встановлюють зв’язок відрядження з господарською діяльністю підприємства. Звіт про використання грошових коштів, виданих на відрядження або під звіт
ЧитатиНаведені в статті приклади відтворювалися в конфігурації Управління виробничим підприємством для України, редакція 1.3.
ЧитатиПлатники екологічного податку визначені у ст.240 ПКУ. Згідно з цією нормою <b><i>платниками екоподатку є</i></b>:Загальні положення. Платники екоподатку. Об'єкт і база оподаткування. Ставки екоподатку. Розрахунок суми екоподатку. Строки сплати екоподатку. Строки та порядок подання звітності. Склад звітності та порядок її складання. Документи
ЧитатиНаведені у статті приклади відтворювалися в конфігурації Управління торговельним підприємством для України (редакція 1.2). Методика, описана у статті, також актуальна для конфігурацій Управління виробничим підприємством для України (редакція 1.3) та Управління торгівлею для України (редакція 2.3). <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2>
Читати