Описаны отчеты BAS для представления сведений по запросам военкоматов и на регулярной основе: персональный и оперативный учет, принятые и уволенные работники, сверка данных и списки для приписки.
Описаны классификация клиентов по источникам обращения, предварительная регистрация потенциальных клиентов и использование задач с оповещениями для передачи и контроля исполнения поручений.. Классификация событий по источникам обращения. Задачи с оповещениями
Описаны способы оформления подработок в BAS Зарплата и управление персоналом, их назначения и прекращения, учет времени, начислений и формирование отчета.
Отчет позволяет контролировать предоставленные и полученные кредитные линии, суммы отгрузки и оплаты, а также отбирать накладные с просроченным сроком оплаты.. Дебиторская задолженность — диаграмма
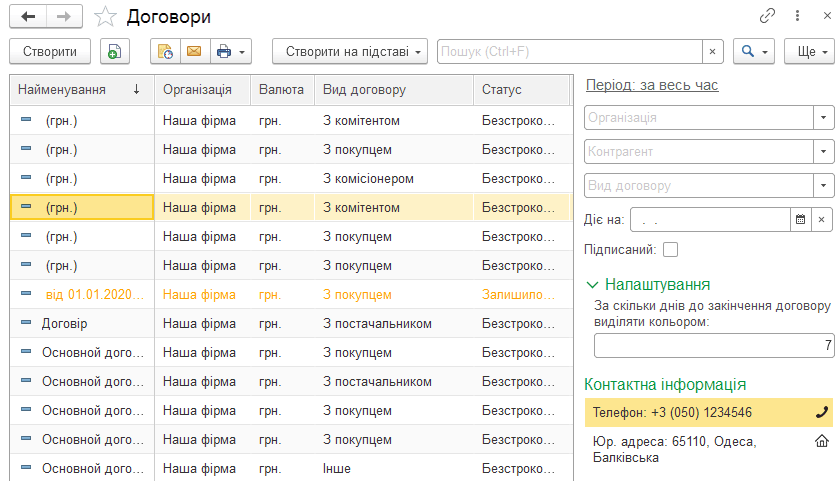
Описаны возможности реестра договоров в BAS Малый бизнес: просмотр и контроль сроков действия договоров, уточнение их реквизитов, автонумерация и проверка выбора договора в документах.
<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
Определение термина <b><i>сомнительная задолженность</i></b> отсутствует в НКУ. Подпункт 14.1.84 ст.14 НКУ разрешает использовать термины для целей раздела III Налог на прибыль предприятий данного Кодекса в значениях определенных <i>Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" и национальными и международными положениями (стандартами) финансовой отчетности, национальными положениями (стандартами) бухгалтерского учета</i>.Общие положения. Сомнительная задолженность. Безнадежная задолженность
Ситуации, когда необходимо представлять приложение Д4 в органы ГФС в составе налоговой отчетности по НДС определены его названием. Таким образом, рассматриваемое приложение подается вместе с декларацией по НДС в случае, если:Общие положения. Порядок заполнения приложения Д4. Критерии для автоматического бюджетного возмещения НДС. Банковская финансовая гарантия. Возврат излишка (переплаты) на электронном НДС-счете. Оформление и представление приложения Д4 в органы ГФС. Документы
Сбор на развитие виноградарства, садоводства и хмелеводства устанавливается до 1 января 2018 года (п.16 подраздела 10 раздела ХХ НКУ).Общие положения. Плательщики хмельного сбора. Объект налогообложения. Ставка хмельного сбора. Срок уплаты сбора. Сроки и порядок представления отчетности. Состав отчетности и порядок ее составления. Исправление ошибок в расчете. Документы
В соответствии с пп.2.2 Постановления № 31 страхователи (в т.ч. предприятия), которые <b><i>имеют задолженность по уплате страховых взносов</i></b> на общеобязательное государственное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний (далее – страховые взносы)<sup>1</sup>, представляют в рабочие органы Фонда социального страхования от несчастных случаев на производстве и профессиональных заболеваний Украины (далее – Фонд) отчетность до полного погашения такой задолженности.Общие положения. Сроки представления. Порядок представления. Состав отчетности и порядок ее составления. Документы
В подавляющем большинстве случаев основанием для отражения налогового кредита по НДС является налоговая накладная, полученная от поставщика товаров/услуг в бумажном виде или в электронной форме<sup>1</sup>. При осуществлении импортных операций документом, подтверждающим право на налоговый кредит импортера товаров, является таможенная декларация. В ряде случаев, налоговый кредит можно отразить на основании так называемых заменителей налоговой накладной<sup>2</sup>. Но иногда может возникнуть ситуация, когда налоговый кредит по НДС придется отражать не на основании перечисленных выше документов, а на основании заявления с жалобой на поставщика.Общие положения. Форма заявления с жалобой. Сроки подачи заявления с жалобой. Проблема 1. Налоговые накладные, неполученные 3 и более месяца назад. Проблема 2. Последний (60-й) календарный день срока, установленного для подачи приложения Д8, приходится на выходной или праздничный день. Проблема 3. Покупатели - квартальные плательщики НДС. Проблема 4. Определение даты нарушения порядка регистрации налоговой накладной в ЕРНН. Порядок заполнения приложения Д8. Отражение в декларации по НДС. Документы