Принципы учета налога на прибыль
Налоговый учет по налогу на прибыль в конфигурации организован следующим образом:Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц. Нормируемые расходы
ЧитатьТема публикаций
Справочные материалы по этой теме.
Налоговый учет по налогу на прибыль в конфигурации организован следующим образом:Статьи налогового учета. Налоговый учет необоротных активов. Учет разниц. Нормируемые расходы
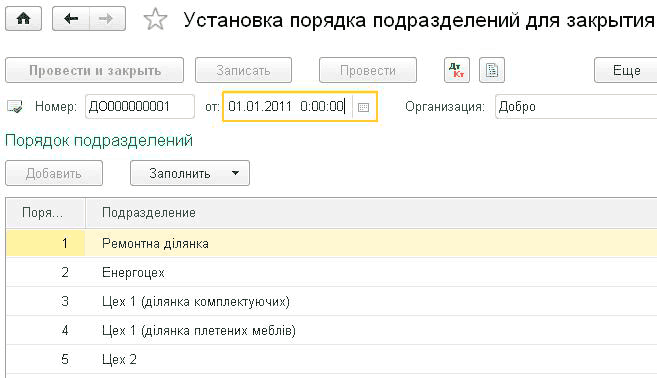
ЧитатьДля начисления амортизации основных средств в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации ОС" документа "Закрытие месяца". Для начисления амортизации нематериальных активов в бухгалтерском и налоговом учете предназначена регламентная операция "Начисление амортизации НМА" того же документа.Начисление амортизации. Переоценка валютных средств. Распределение ТЗР. Корректировка фактической стоимости номенклатуры. Списание расходов будущих периодов. Расчет себестоимости готовой продукции. Определение порядка переделов. Способ расчета себестоимости производства вручную (по подразделениям). Способ расчета себестоимости производства по переделам предполагает автоматический расчет порядка переделов. В этом случае в качестве передела воспринимается выпуск одного подразделения по одной номенклатурной группе.. Корректировка фактической стоимости номенклатуры. Расчет себестоимости, продукции, полуфабрикатов, работ и услуг по прямым затратам производства. Распределение общепроизводственных затрат. Корректировка плановой стоимости продукции и полуфабрикатов до фактической стоимости.. Переоценка стоимости запасов. Расчет торговой наценки по проданным товарам
ЧитатьВ этом разделе рассматриваются методы пропорционального распределения НДС.
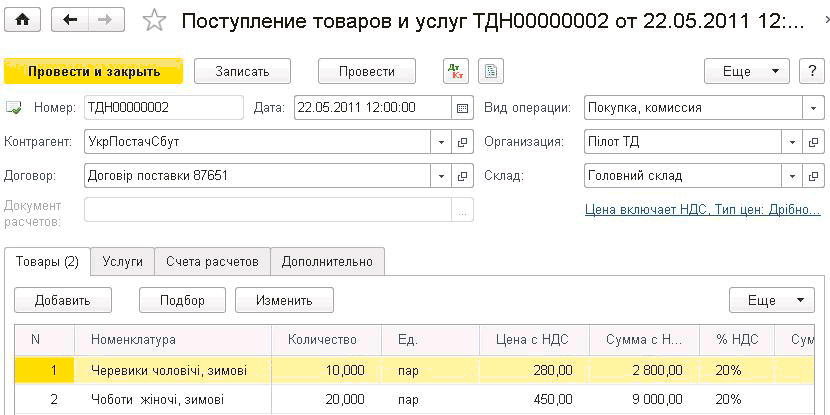
ЧитатьПоступление товаров от поставщика в "1С:Бухгалтерии 8 для Украины" отражается документом "Поступление товаров и услуг" (меню "Покупки" —” "Покупки" —” "Поступление товаров и услуг") с видом операции "покупка, комиссия".Поступление товаров. Регистрация расходов на приобретение. Импорт товаров. Возврат товаров поставщику. Оптовая продажа товаров. Указание скидки при реализации товаров (услуг). Возврат товаров от покупателя. Услуги сторонних организаций. Реализация услуг
ЧитатьЛица, зарегистрированные плательщиками НДС, обязаны вести отдельный учет операций по поставке и приобретению товаров/услуг, подлежащих налогообложению, а также операций, не являющихся объектами обложения НДС и операций, освобожденных от налогообложения (п.201.14 ст.201 НКУ). Сводные результаты такого учета отражаются в <b><i>налоговой декларации по налогу на добавленную стоимость</i></b>.Общие положения. Элементы налоговой отчетности по НДС. Декларация по НДС: форма и состав. Отчетные (налоговые) периоды. Сроки представления декларации в органы ГФС. Декларация по НДС: требования к оформлению. Декларация по НДС: структура. Раздел I Налоговые обязательства. Раздел II Налоговый кредит. Раздел III Расчеты за отчетный период. Уточняющий расчет. Расчет налоговых обязательств, начисленных получателем импортных услуг. Сроки уплаты НДС. Документы
ЧитатьПриведенные в статье рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 1.2. Методика также актуальна для конфигурации «Управление торговым предприятием для Украины», редакция 1.2. <a name="primer"></a><h2>Пример</h2>
ЧитатьПриведенные в статье рекомендации моделировались в конфигурации «Управление производственным предприятием для Украины», редакция 1.3. <a name="primer"></a><h2>Пример</h2>
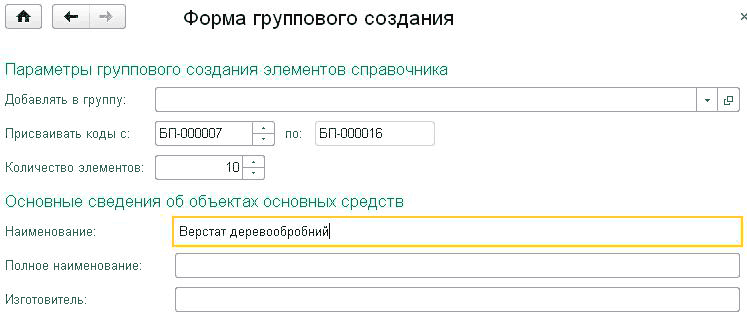
ЧитатьВ справочнике "Основные средства" (меню "Справочники" —” "ОС и НМА" —” "Основные средства") хранятся сведения об основных средствах, которые, как предполагается, не изменяются со временем и не зависят от специфики конкретной организации при постановке его на учет. В частности, это наименование, группа учета основного средства ("Здания", "Машины и оборудование", "Транспортные средства"), сведения об изготовителе и т.п.Поступление оборудования, объектов строительства, принятие к учету основных средств. Данные для начисления амортизации. Накопление затрат на ремонт и модернизацию ОС. Модернизация и ремонт. Выбытие. Инвентаризация основных средств. Ввод начальных остатков по основным средствам
ЧитатьПриведенные в методике рекомендации моделировались в конфигурации «Управление торговым предприятием для Украины», редакция 1.2. Статья также актуальна для конфигураций «Управление производственным предприятием для Украины», редакция 1.3 и «Управление торговлей для Украины», редакция 2.3.
ЧитатьВ соответствии с п. 1.6 Положения о Регистрации плательщиков налога на добавленную стоимость, утвержденного приказом Министерства финансов от 14.11.2014 г. № 1130:
ЧитатьВ данной статье предоставлен порядок действий, который позволяет отразить передачу сырья переработчику и получения от него продукции, изготовленной из этого сырья. Приведенные в статье рекомендации моделировались в конфигурации «Управление торговым предприятием для Украины» (редакция 1.2). <a name="primer"></a><h2>Пример</h2>
Читать