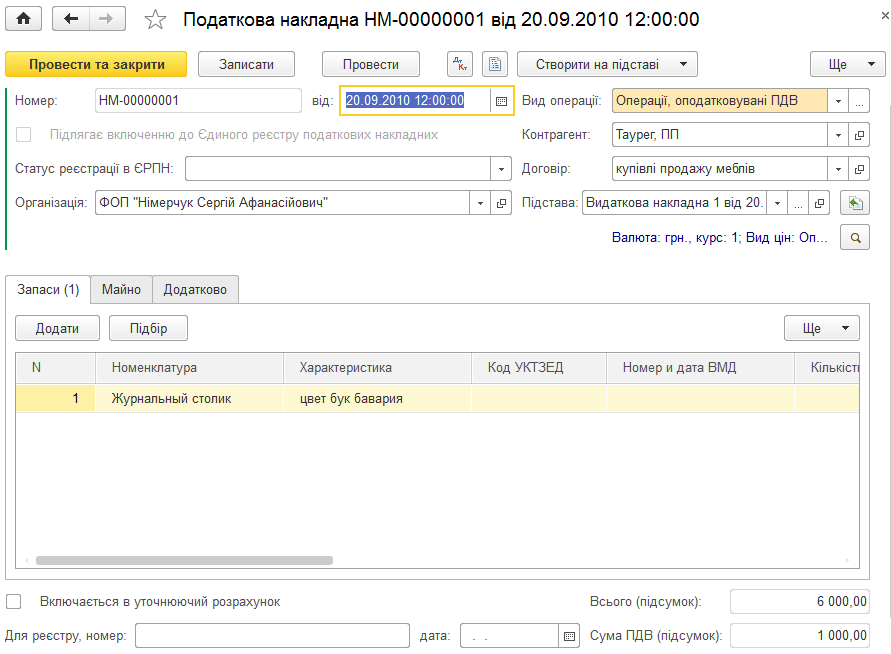
Описаны создание и учет налоговых накладных, а также оформление приложений № 1 и № 2. Рассмотрены заполнение документов на основании и ограничения по видам операций НДС.. Налоговая накладная. Приложение № 1 к налоговой накладной. Приложение № 2 к налоговой накладной
Описан пересчёт тарифных ставок для определения стоимости дня или часа и формулы доплат за ночную, вечернюю, сверхурочную работу, работу в праздники и выходные и переработки.. Доплата за работу в ночное время. Доплата за работу в вечернее время. Оплата сверхурочных часов. Оплата работы в праздничные и выходные дни. Доплата за работу в праздничные дни (дневное время). Доплата за работу в праздничные дни (ночное время). Доплата за работу в праздничные дни (вечернее время). Доплата за переработки при суммированном учёте рабочего времени
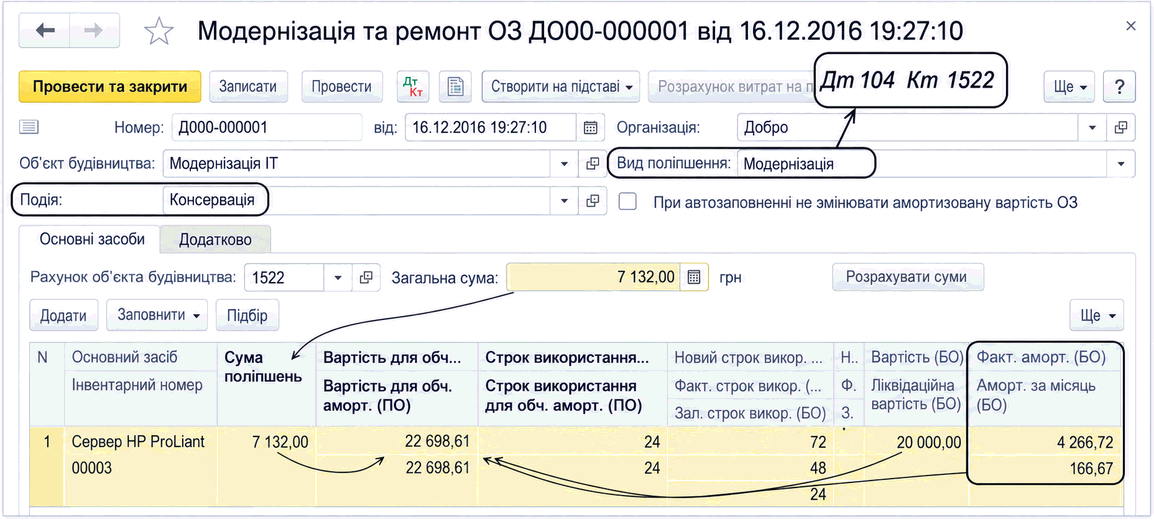
Описан учет затрат на модернизацию и текущий ремонт ОС, их накопление на счетах 15 и 235 и списание документом «Модернизация и ремонт ОС». Приведены настройки амортизации и проводки для каждого вида улучшения.
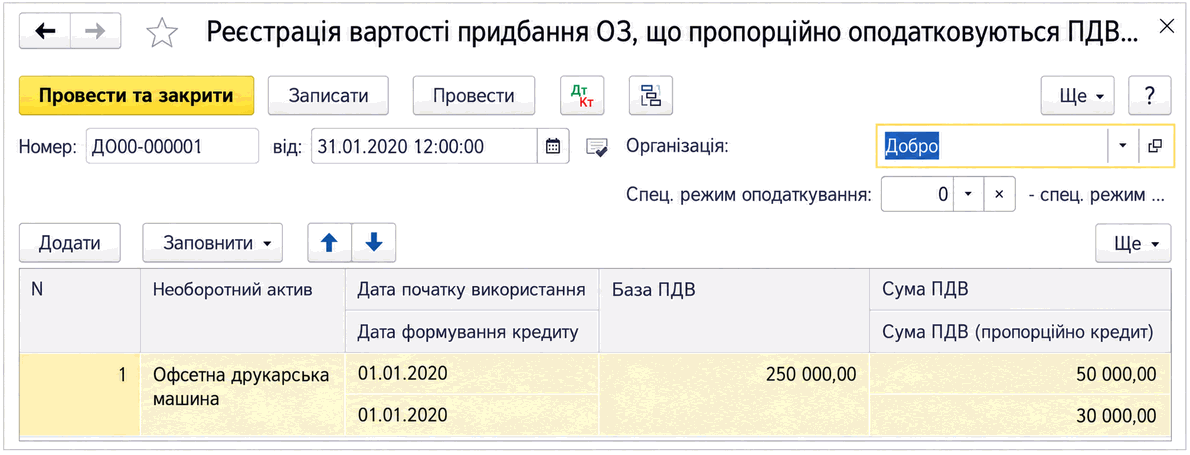
Описаны документы BAS Бухгалтерия для регистрации стоимости ОС с пропорциональным назначением и годового перерасчета пропорционального НДС по товарам, услугам, авансам и ОС.
<b><i>Основные средства</i></b> – материальные активы, в том числе запасы полезных ископаемых предоставленных в пользование участков недр (кроме стоимости земли, незавершенных капитальных инвестиций, автомобильных дорог общего пользования, библиотечных и архивных фондов, материальных активов, стоимость которых не превышает 2500 гривен, непроизводственных основных средств и нематериальных активов), предназначенные плательщиком налога для использования в хозяйственной деятельности, стоимость которых превышает 2500 гривен и постепенно уменьшается в связи с физическим или моральным износом и ожидаемый срок полезного использования (эксплуатации) которых с даты ввода в эксплуатацию составляет более одного года (или операционного цикла, если он больше года) (пп.14.1.138 ст.14 НКУ).Общие положения. Признание основных средств. Классификация основных средств
В <b><i>Балансе (Форма № 1)</i></b> отражаются активы, обязательства и собственный капитал предприятия. Баланс предприятия составляется на конец последнего дня отчетного периода.Документы
Определение термина <b><i>сомнительная задолженность</i></b> отсутствует в НКУ. Подпункт 14.1.84 ст.14 НКУ разрешает использовать термины для целей раздела III Налог на прибыль предприятий данного Кодекса в значениях определенных <i>Законом Украины "О бухгалтерском учете и финансовой отчетности в Украине" и национальными и международными положениями (стандартами) финансовой отчетности, национальными положениями (стандартами) бухгалтерского учета</i>.Общие положения. Сомнительная задолженность. Безнадежная задолженность
Согласно п.4 НП(С)БУ 7 остаточная стоимость объекта основных средств - это разница между первоначальной (переоцененной) стоимостью необоротного актива и суммой его накопленной амортизации (износа).
Ситуации, когда необходимо представлять приложение Д4 в органы ГФС в составе налоговой отчетности по НДС определены его названием. Таким образом, рассматриваемое приложение подается вместе с декларацией по НДС в случае, если:Общие положения. Порядок заполнения приложения Д4. Критерии для автоматического бюджетного возмещения НДС. Банковская финансовая гарантия. Возврат излишка (переплаты) на электронном НДС-счете. Оформление и представление приложения Д4 в органы ГФС. Документы
В случае наличия движений в течение месяца с указанием стоимости, существенно усложняется алгоритм корректировки стоимости и увеличивается время проведения документа "Расчет себестоимости товаров".
Документ "Принятие к учету ОС" с видом операции "Прочее" используется только при принятии основных средств к управленческому учету, при выборе данного вида операции флаг "бух. учете" становятся недоступным для выбора. При таком виде операции можно принять основные средства к управленческому учету без указания какого-либо объекта учета, на котором предварительно аккумулировались затраты по объектам основных средств. Пример: при списании основного средства с управленческого учета какая-либо его часть может быть использована в дальнейшем как самостоятельный объект.
По мере выпуска готовой продукции и оприходования ее на склад вводятся документы "Отчет производства за смену" (меню "Производство" —” "Выпуск продукции" —” "Отчет производства за смену").Особенности учета готовой продукции по плановым ценам. Списание материалов в производство. Реализация готовой продукции. Оказание услуг сторонним заказчикам. Инвентаризация незавершенного производства