Тема публикаций

Субрахунок

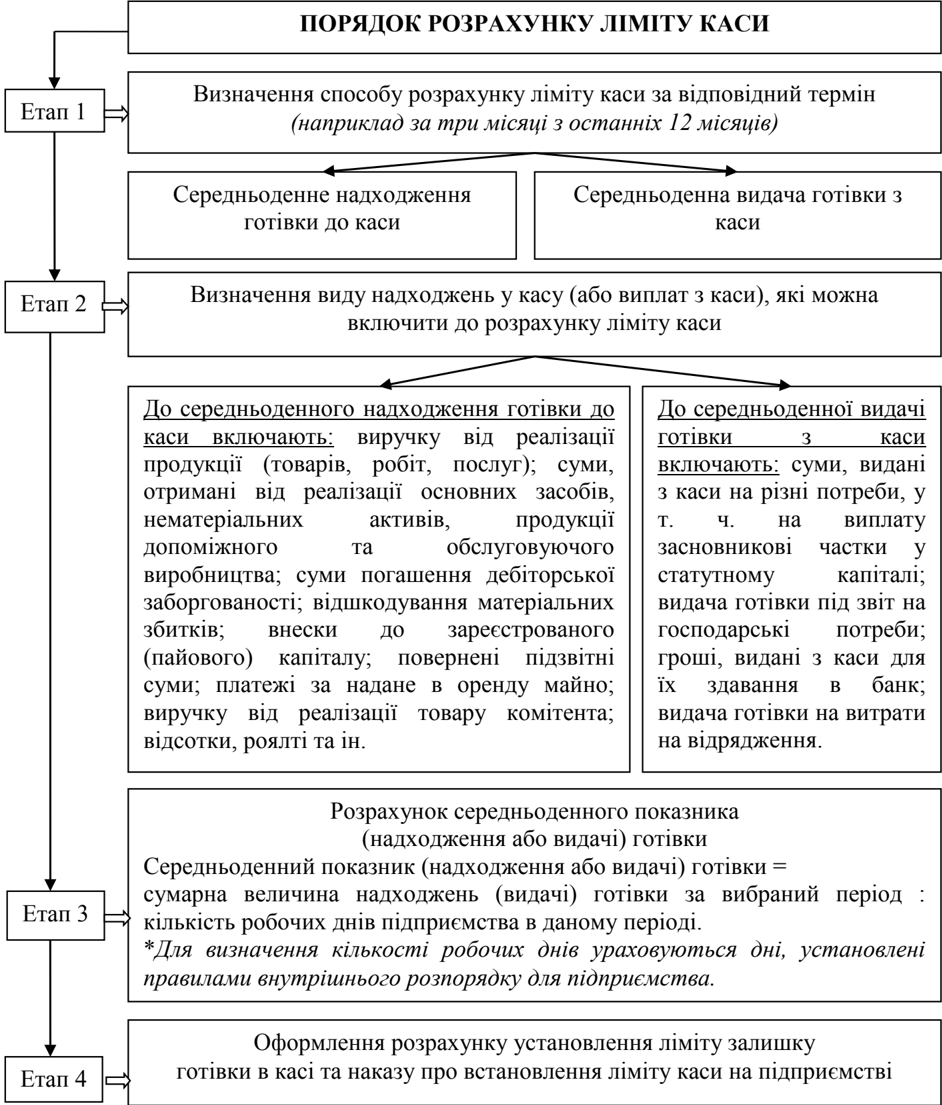
Справочные материалы по этой теме.

7 публикаций

По направлению

Фильтр по разделу

Все разделы
Материал

Электронный учет денежных средств на современном предприятии

В этой статье рассмотрены принципы электронного учета денежных средств в условиях применения современных программных продуктов, организационные требования, порядок оформления кассовых операций, настройки в информационных системах и автоматизация отчетности.Общие требования к учету денежных средств. Случаи, когда наличность не считается сверхлимитной. Ответственность за организацию кассовых операций. Особенности электронного учета наличности. Автоматизированные отчеты — аналитика и контроль. Особенности учета счетов и осуществления банковских операций. Выводы

Читать
Материал

Учитываем инвалидные коляски правильно

Инвалидные коляски, приобретенные для передачи их инвалидам, <b>учитывают в составе запасов</b>. Напомним, что запасы — это, в частности, активы, которые удерживаются для дальнейшей продажи, бесплатного распределения, передачи в условиях обычной хозяйственной деятельности (п. 4 разд. I Национального положения (стандарта) бухгалтерского учета в государственном секторе 123 Запасы, утвержденного приказом Министерства финансов Украины от 12.10.2015 № 1202).Учреждение сферы социальной защиты приобрело инвалидные коляски, чтобы в дальнейшем передать их инвалидам. На каком субсчете оно должно учитывать такие коляски?

Читать
Материал

Приобретаем твердотопливные котлы: учитываем и оплачиваем с учетом новаций в учете

С 6 августа 2013 года вступил в силу приказ Министерства финансов Украины от 26.06.2013 № 611 Об утверждении некоторых нормативно-правовых актов по бухгалтерскому учету бюджетных учреждений (далее — Приказ № 611), которым, в частности, утверждены новые:Сельский совет планирует приобрести твердотопливные котлы. На каком субсчете учитывать и по какому КЭКР оплачивать такое приобретение?

Читать
Материал

Отражаем в учете марки и маркированные конверты

Нет, не нужно. И вот почему.В декабре 2013 года бюджетное учреждение приобрело маркированные конверты и марки. Бухгалтер начал учитывать их как бланки строгой отчетности на субсчете 331 Денежные документы в национальной валюте. Нужно ли переносить их стоимость на субсчет 234 Хозяйственные материалы и канцелярские принадлежности в связи со вступлением в силу постановления КМУ от 25.12.2013 № 955?

Читать
Материал

По результатам инвентаризации выявлены излишки и недостачи ОС: как поступать

Выявленные во время инвентаризации расхождения между фактическим наличием основных средств (далее — ОС) и данными бухгалтерского учета в соответствии с пунктом 4 раздела IV Положения об инвентаризации активов и обязательств, утвержденного приказом Министерства финансов Украины (Минфин) от 02.09.2014 № 879 (далее — Положение об инвентаризации), <b>учреждение должно урегулировать</b> так:По результатам инвентаризации в бюджетном учреждении выявлены излишки и недостачи основных средств. Как отразить их в учете, а также оприходовать излишки и списать недостачи в случае, если виновные лица не установлены?

Читать
Материал

Исправляем ошибки в первичных документах и учетных регистрах

Во время ведения бухгалтерского учета бухгалтер оформляет большое количество первичных документов, подтверждающих факт осуществления хозяйственных операций. Также он должен обобщить, систематизировать и отразить в учетных регистрах полученную из первичных документов информацию.Подводя итоги проведенных в течение года хозяйственных операций перед составлением годового отчета, бухгалтер обнаружил ошибку. Как правильно отразить в бухгалтерском учете исправление допущенной ошибки и избежать замечаний контролирующих органов?

Читать
Материал

Изготовление и монтаж металлических ограждений и ворот: по какому КЕКВ оплачивать и как оприходовать

Заказ на изготовление и монтаж металлического ограждения и ворот предусматривает создание объекта основных средств. Ведь согласно пункту 1.2 Положения по бухгалтерскому учету необоротных активов бюджетных учреждений, утвержденного приказом Министерства финансов Украины от 26.06.2013 № 611 (далее — Положение по учету необоротных активов), <b>объектом основных средств является</b>, в частности, конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций. Кроме того, пункт 3.4 Положения по учету необоротных активов предусматривает, что ограждения и другие надворные сооружения, обслуживающие здание (сарай, забор, колодец), составляют вместе с ним один инвентарный объект. Если эти здания и сооружения обслуживают два и более помещения, они считаются самостоятельными инвентарными объектами.Бюджетное учреждение заказало изготовление и монтаж металлического ограждения и ворот у сторонней организации. Стоимость металлического ограждения и ворот составляет 98 000 грн. По какому КЕКВ оплачивать изготовление и монтаж таких конструкций и на какой субсчет учета их оприходовать?

Читать
Записаться по телефону