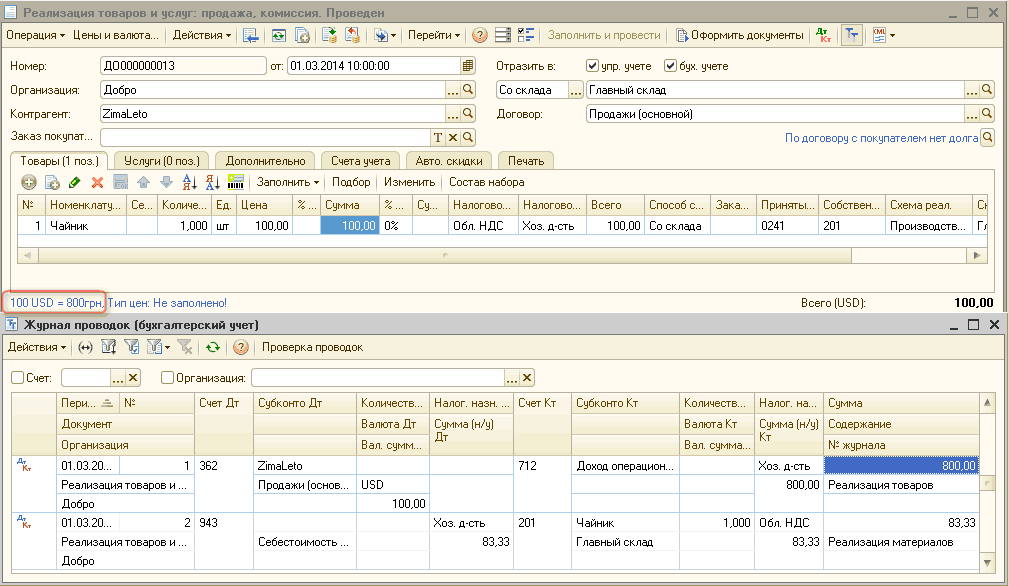
Расчет курсовых разниц при постоплатах от покупателя
Приведенные в статье примеры актуальны для конфигурации "Управление производственным предприятием для Украины" (редакция 1.3, не ниже релиза 1.3.25).Пример. Анализ данных
ЧитатьТема публикаций
Справочные материалы по этой теме.
Приведенные в статье примеры актуальны для конфигурации "Управление производственным предприятием для Украины" (редакция 1.3, не ниже релиза 1.3.25).Пример. Анализ данных
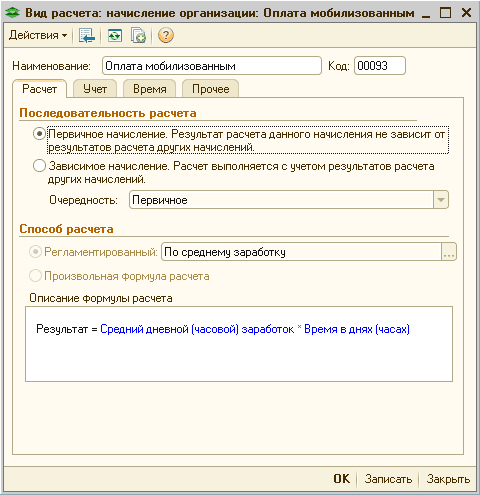
ЧитатьПриведенные в методиках рекомендации моделировались в конфигурации «Бухгалтерия для Украины», редакция 2.1, начиная с версии 1.2.29. <a name="obshchie-polozheniya"></a><h2>Общие положения</h2> <ol> <li>Согласно письму Государственного комитета статистики от 04.07.2014 г. № 09.3-6/145-14 работники, которые проходят военную службу по призыву по мобилизации, не включаются в среднесписочную численность штатных работников.</li> <li>В соответствии со ст.119 КЗоТ работникам, призванным на военную службу по призыву во время мобилизации, на особый период, но не более одного года, гарантируется сохранение места работы, должности и среднего заработка.</li> <li>Начисление среднего заработка мобилизованным работникам осуществляется в соответствии с Порядком №100.</li> <li>В течение всего периода мобилизации показатель среднедневной заработной платы не может изменяться. Данные выводы сделаны на основании письма Минсоцполитики от 11.08.2014 г. №1146/13/84-14.</li> <li>В соответствии с пп.«и» пп.165.1.1 ст.165 НКУ в общий месячный (годовой) налогооблагаемый доход налогоплательщика не включается «сумма денежного довольствия (в том числе в натуральной форме), предоставляемого, военнослужащим, призванным на военную службу по призыву в связи с мобилизацией, в соответствии с Законом Украины «О социальной и правовой защите военнослужащих и членов их семей», и/или компенсационные выплаты из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву во время мобилизации, на особый период». Таким образом, указанные выплаты не облагаются НДФЛ.</li> <li>Согласно пп.1.7 п.16<sup>1</sup> подраздела 10 раздела ХХ «Переходные положения» НКУ освобождаются от налогообложения военным сбором доходы, которые в соответствии с разделом IV НКУ не включаются в общий налогооблагаемый доход физических лиц (не подлежат налогообложению, облагаются по нулевой ставке), кроме доходов, указанных в пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 НКУ. Поскольку указанные выплаты в соответствии с пп.«и» пп.165.1.1 ст.165 НКУ не облагаются НДФЛ, следовательно, они не подлежат обложению военным сбором.</li> <li>Средний заработок, компенсируемый из бюджета мобилизованным работникам, в отчете по форме № 1ДФ отражается с признаком «128» (соцвыплаты из бюджета).</li> <li>Согласно ч.7 ст.7 Закона Украины от 08.07.2010 г. № 2464-VI «О сборе и учете единого взноса на общеобязательное государственное социальное страхование» не начисляется на выплаты и не удерживается единый взнос с выплат, которые компенсируются из бюджета в пределах среднего заработка работников, призванных на военную службу по призыву по мобилизации, на особый период.</li> <li>Согласно с Порядком от 14.04.2015 г. № 435 «Об утверждении Порядка формирования и представления страхователями отчета относительно сумм начисленного единого взноса на общеобязательное государственное социальное страхование», в отчете по ЕСВ средний заработок, компенсируемый из бюджета, отражается в таблице 6 отдельной строкой с кодом категории застрахованного лица 48.</li> </ol>
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации «Бухгалтерия для бюджетных учреждений Украины» (редакция 1.0). Методика, описанная в статье, актуальна для конфигурации «Комплексный учет для бюджетных учреждений Украины» (редакция 1.0).
ЧитатьПриведенные в статье примеры актуальны для конфигурации "Управление производственным предприятием для Украины" (редакция 1.3, не ниже релиза 1.3.25).Пример. Анализ данных
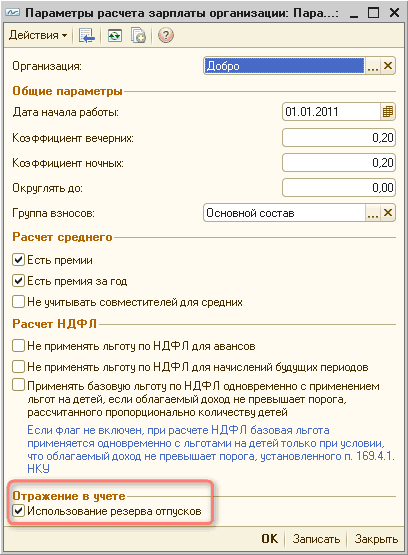
ЧитатьВ статье рассматривается методика использования резерва отпусков на примере реализации в типовой конфигурации «Управление производственным предприятием для Украины», редакция 1.3. Данная статья также актуальна для конфигурации «Зарплата и Управление Персоналом для Украины», редакция 2.1.
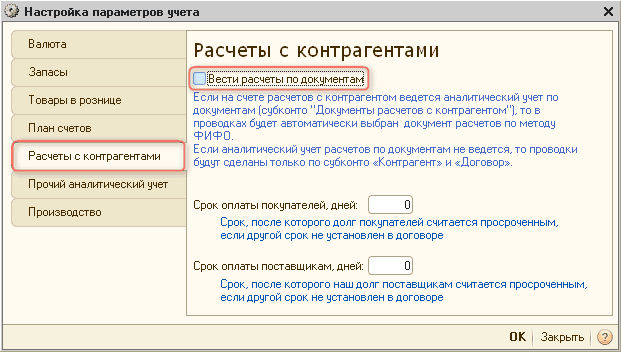
ЧитатьПриведенные в статье примеры воспроизводились в конфигурации "Бухгалтерия для Украины" (редакция 1.2, не ниже релиза 1.2.17). Методика, описанная в статье, актуальна также для конфигурации "Управление торговым предприятием для Украины" (редакция 1.2, не ниже релиза 1.2.17).Основные настройки. Расчет курсовых разниц. Пример. Анализ данных
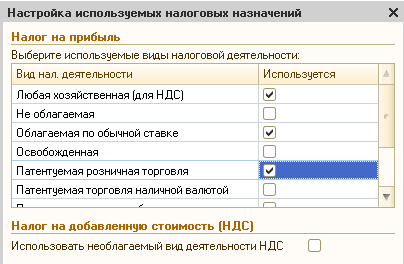
ЧитатьНачиная с релиза 1.3.9 конфигурации «Предприятие 1С8 Управление производственным предприятием для Украины», в налоговом учете запасов и затрат произошли следующие изменения:Используемые налоговые назначения. Настройки учетной политики. Настройки налоговых назначений по умолчанию. Приобретение запасов. Движение запасов внутри предприятия. Выпуск продукции. Списание на нехозяйственную деятельность. Реализация товаров и готовой продукции. Закрытие месяца. Подтверждение предполагаемых корректировок
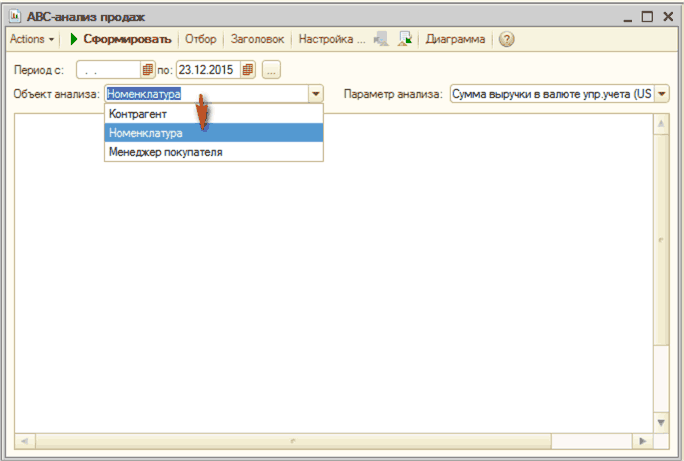
ЧитатьАлгоритм АВС-анализа продаж основывается на разделении анализируемых данных по удельному весу показателя продаж. Находится отчет в меню "Продажи -> АВС - анализ продаж".
ЧитатьПроанализировать движения по заказам менеджеры продаж могут с помощью отчета "Анализ заказов покупателей":
ЧитатьABC-анализ позволяет классифицировать ресурсы предприятия по степени их важности. В его основе лежит принцип Парето, согласно которому 20 % всех товаров дают 80 % оборота. ABC-анализ - это анализ товарных запасов путем деления на три категории. Применительно к анализу продаж эта классификация будет выглядеть следующим образом:Последовательность действий при проведении АВС-анализа
ЧитатьРасчет среднестатистической заработной платы в данном документе можно сказать аналогичный к расчету отпускной средней зарплаты. Отличительной чертой есть только сумма месяцев, использованная для расчета в бухгалтерии. Установленный тип начислений используется для платежа командировочных, а также в отдельных случаях, которые предусмотрены законодательством.
Читать