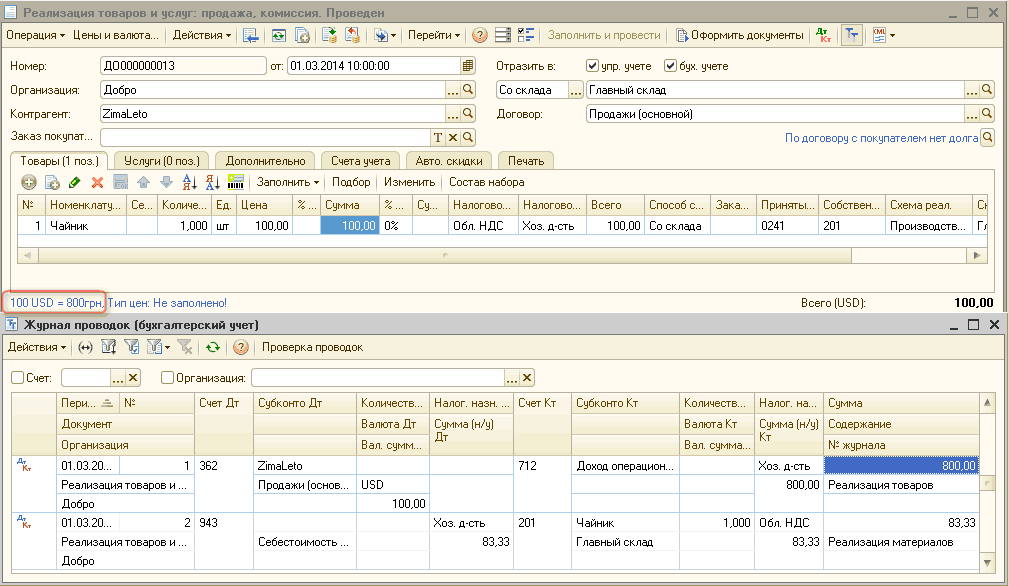
Розрахунок курсових різниць при післяоплатах від покупця
Наведені у статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
ЧитатиТема публікацій
Довідкові матеріали за цією темою.
Наведені у статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
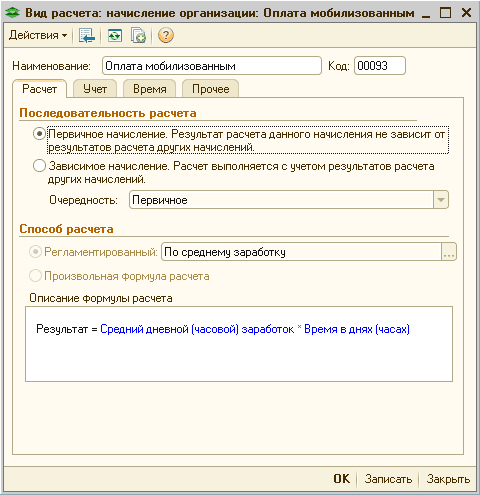
ЧитатиНаведені в методиках рекомендації моделювалися в конфігурації «Бухгалтерія для України», редакція 2.1, починаючи з версії 1.2.29. <a name="obshchie-polozheniya"></a><h2>Загальні положення</h2> <ol> <li>Згідно з листом Державного комітету статистики від 04.07.2014 р. № 09.3-6/145-14 працівники, які проходять військову службу за призовом під час мобілізації, не включаються до середньооблікової чисельності штатних працівників.</li> <li>Відповідно до ст.119 КЗпП працівникам, призваним на військову службу за призовом під час мобілізації, на особливий період, але не більше одного року, гарантується збереження місця роботи, посади та середнього заробітку.</li> <li>Нарахування середнього заробітку мобілізованим працівникам здійснюється відповідно до Порядку №100.</li> <li>Протягом усього періоду мобілізації показник середньоденної заробітної плати не може змінюватися. Ці висновки зроблено на підставі листа Мінсоцполітики від 11.08.2014 р. №1146/13/84-14.</li> <li>Відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ до загального місячного (річного) оподатковуваного доходу платника податку не включається «сума грошового забезпечення (у тому числі в натуральній формі), що надається військовослужбовцям, призваним на військову службу за призовом у зв’язку з мобілізацією, відповідно до Закону України «Про соціальний і правовий захист військовослужбовців та членів їх сімей», та/або компенсаційні виплати з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період». Таким чином, зазначені виплати не обкладаються ПДФО.</li> <li>Згідно з пп.1.7 п.16<sup>1</sup> підрозділу 10 розділу ХХ «Перехідні положення» ПКУ звільняються від оподаткування військовим збором доходи, які відповідно до розділу IV ПКУ не включаються до загального оподатковуваного доходу фізичних осіб (не підлягають оподаткуванню, оподатковуються за нульовою ставкою), крім доходів, зазначених у пп.165.1.2, 165.1.18, 165.1.25, 165.1.52 ст.165 ПКУ. Оскільки зазначені виплати відповідно до пп.«и» пп.165.1.1 ст.165 ПКУ не обкладаються ПДФО, отже, вони не підлягають обкладенню військовим збором.</li> <li>Середній заробіток, що компенсується з бюджету мобілізованим працівникам, у звіті за формою № 1ДФ відображається з ознакою «128» (соцвиплати з бюджету).</li> <li>Згідно з ч.7 ст.7 Закону України від 08.07.2010 р. № 2464-VI «Про збір та облік єдиного внеску на загальнообов’язкове державне соціальне страхування» не нараховується на виплати та не утримується єдиний внесок із виплат, які компенсуються з бюджету в межах середнього заробітку працівників, призваних на військову службу за призовом під час мобілізації, на особливий період.</li> <li>Згідно з Порядком від 14.04.2015 р. № 435 «Про затвердження Порядку формування та подання страхувальниками звіту щодо сум нарахованого єдиного внеску на загальнообов’язкове державне соціальне страхування», у звіті з ЄСВ середній заробіток, що компенсується з бюджету, відображається в таблиці 6 окремим рядком із кодом категорії застрахованої особи 48.</li> </ol>
ЧитатиНаведені в статті приклади відтворювалися в конфігурації «Бухгалтерія для бюджетних установ України» (редакція 1.0). Методика, описана в статті, актуальна для конфігурації «Комплексний облік для бюджетних установ України» (редакція 1.0).
ЧитатиНаведені у статті приклади актуальні для конфігурації "Управління виробничим підприємством для України" (редакція 1.3, не нижче релізу 1.3.25).Приклад. Аналіз даних
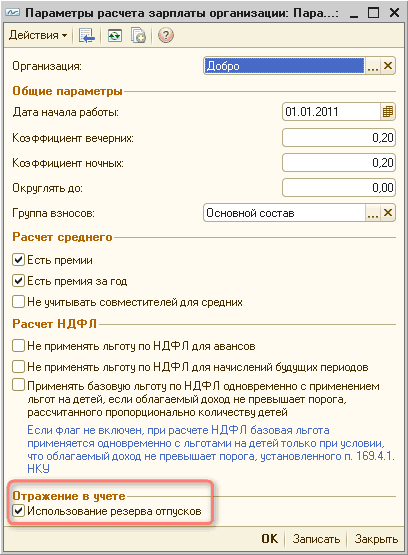
ЧитатиУ статті розглядається методика використання резерву відпусток на прикладі реалізації в типовій конфігурації «Управління виробничим підприємством для України», редакція 1.3. Ця стаття також актуальна для конфігурації «Зарплата і Управління Персоналом для України», редакція 2.1.
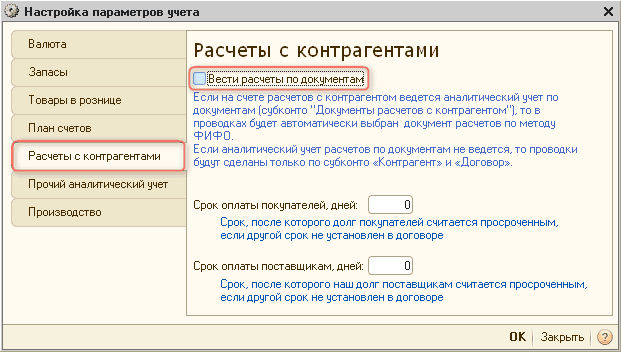
ЧитатиНаведені у статті приклади відтворювалися в конфігурації "Бухгалтерія для України" (редакція 1.2, не нижче релізу 1.2.17). Методика, описана у статті, актуальна також для конфігурації "Управління торговим підприємством для України" (редакція 1.2, не нижче релізу 1.2.17).Основні налаштування. Розрахунок курсових різниць. Приклад. Аналіз даних
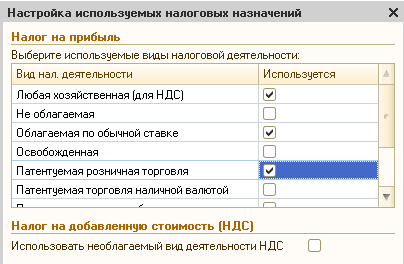
ЧитатиПочинаючи з релізу 1.3.9 конфігурації «Підприємство 1С8 Управління виробничим підприємством для України», у податковому обліку запасів і витрат відбулися такі зміни: Використовувані податкові призначення. Налаштування облікової політики. Налаштування податкових призначень за замовчуванням. Придбання запасів. Рух запасів усередині підприємства. Випуск продукції. Списання на негосподарську діяльність. Реалізація товарів і готової продукції. Закриття місяця. Підтвердження передбачуваних коригувань
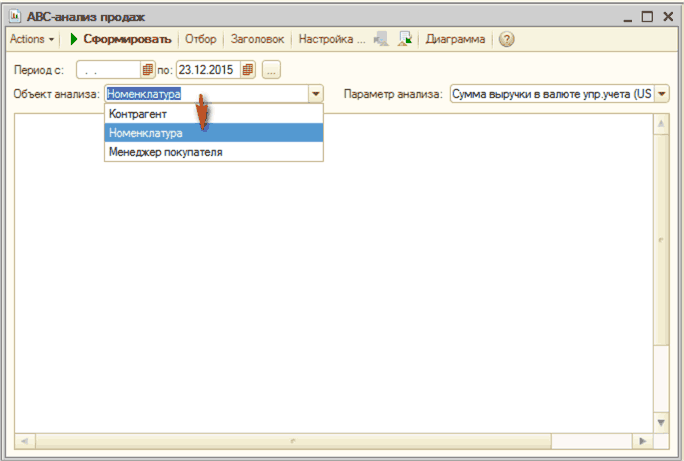
ЧитатиАлгоритм АВС-аналізу продажів ґрунтується на розподілі аналізованих даних за питомою вагою показника продажів. Звіт знаходиться в меню "Продажі -> АВС - аналіз продажів".
ЧитатиПроаналізувати рухи за замовленнями менеджери продажів можуть за допомогою звіту "Аналіз замовлень покупців":
ЧитатиABC-аналіз дає змогу класифікувати ресурси підприємства за ступенем їх важливості. В його основі лежить принцип Парето, згідно з яким 20 % усіх товарів дають 80 % обороту. ABC-аналіз — це аналіз товарних запасів шляхом поділу на три категорії. Стосовно аналізу продажів ця класифікація матиме такий вигляд:Послідовність дій під час проведення ABC-аналізу
ЧитатиРозрахунок середньостатистичної заробітної плати в даному документі, можна сказати, аналогічний до розрахунку відпускної середньої зарплати. Відмінною рисою є лише кількість місяців, використана для розрахунку в бухгалтерії. Встановлений тип нарахувань використовується для виплати відрядних, а також в окремих випадках, які передбачені законодавством.
Читати